


调控下的避风港:重新认识保障房 必须完成的任务,产业链上游分享最大利润
 |
保障房概念再起,昨日多只地产股出现在两市涨幅排行榜前列,3只地产股涨停,其中北京城建、中天城投、福星股份等多只保障房概念股涨幅较大,受益于此概念的水泥等建材股也出现大涨。中金、海通等部分券商研究员认为,市场目前对保障房相关概念股存在误区,需要重新认识。在保障房产业链中,最为受益的是水泥和玻璃相关产业,在昨日的大智慧板块指数中,水泥板块指数再创新高,居涨幅第一。
保障房的认识误区
无论是开发商还是投资者,一般都认为保障房利润低,相关股票也不会有太好的表现。
“要重新认识保障性住房。”海通证券房地产分析师涂力磊表示,虽然保障房净利润率低,但总量大、市场有保障,是行业获得新增市场和稳定利润的重要途径。目前,保障性住房经营模式也开始升级,这是保障性住房建设未来获取更大利润的契机。
中金公司分析员吴慧敏补充道,保障性住房将是贯穿2011年的核心投资主题,“十二五”规划明确提出,未来五年将新建3600万套保障性住房(2011年1000万套,2012年1000万套,2013-2015年共1600万套)。当前市场并没有充分认识到,保障性住房开发给建筑施工类公司带来经营模式的变革和盈利能力的提升。
中信建投研究员吴启权从另一个角度做了解读。他认为,近期的一系列房地产调控政策以及紧缩政策,经济增长面临由于投资增速下降而减缓的风险,这种风险在“非洲战乱”之前或许可以容忍,但在当下越发变得重要,“保障房投资将成为一项强力有效的政策,并已经成为各级政府必须完成的政治任务”。
保障房受益链条(南方都市报www.nddaily.com SouthernMetropolisDailyMark 南都网)
如同商品房一样,保障房涉及的产业链条较多。吴启权认为,从总量看,1.35万亿保障房投资将为非金属制品、黑色金属矿选、黑色金属冶炼加工、有色金属矿选、木材加工、石油加工等行业产品带来的销售收入分别占2010年销售收入的25%、24%、15%、14%、13%、12%,如果按照2010年行业的销售利润率计算,保障房建设能够为行业带来显著利润贡献。
其中,非金属制品业上市公司因保障房投资带来的EPS最显著,约0.15元,其后是黑色金属开采业0.14元、煤炭开采业0.12元。根据保障房为行业带来的EPS贡献大小,沿着产业链的布局式投资为“非金属制品(水泥、玻璃等)→煤炭→钢铁(偏上游铁矿石)→有色→金属制品→电气机械、专用设备”;此外,家电和家具行业也将显著受益,在保障房对冲商品房投资下滑风险下,冰箱和洗衣机需求量将维持在20%甚至更高增速。
水泥股受益最大
从投资标的近期表现来看,水泥股无疑涨幅最为抢眼。
广发证券建筑材料分析师黄立图认为,水泥是保障房最大受益者。如果按建设部标定司等估算,城镇7层以下住宅加权平均每平方米消耗202公斤水泥,每套保障房建设面积为70平方米左右,1000万套保障房建设将消耗水泥14000万吨,相当于2010年水泥总产量18.68亿吨的7.49%。
在当前水泥新增产能受限,水泥供需结构明显改善的背景下,全国水泥市场无疑将进一步好转。在保障房建设中,华中、中南地区建设力度最大,华北和华东其次。由此推算,保障房建设将利好华新水泥、同力水泥、海螺水泥、冀东水泥、金隅股份、巢东股份等上市公司。不过华新水泥、巢东股份今年初至前日的涨幅超过50%,海螺水泥和冀东水泥同期涨幅分别约为30%和17%。
玻璃、塑钢型材等需求大(南方都市报www.nddaily.com SouthernMetropolisDailyMark 南都网)
而受益保障房建设的还有玻璃,按照玻璃消费面积与建筑面积之比为1:5推算保障房建设需要消耗玻璃7亿平米,主要利好的标的包括南玻A、金晶科技等。不过,这两只股票前期涨幅较大。
此外,石膏板、塑钢型材也将受益。中金公司分析员朱亚锋、曾令波认为,未来将有一批城市的保障房示范性强制使用石膏板等绿色新型建材,并随后在全国诸多城市进行推广,继而掀起石膏板市场规模的急速扩增。由此,推荐北新建材。他们对该公司2011~2012年EPS预期分别1.0元和1.29元(未考虑搬迁补偿的一次性收益),公司当前股价对应2011~12年市盈率分别15.5倍、12.0倍,当前估值并未反映公司的行业地位和成长性,建议长期投资者介入。2010年年报披露,前十大流通股东合计持有37619万股(上期为35893万股),占流通盘的65.41%。其中,9家基金合计持有7482万股(8家基金和1家社保合计持有5756万股),新进5只基金,成本约14-15元。股东人数减少约0.4%,筹码集中度较高。(南方都市报www.nddaily.com SouthernMetropolisDailyMark 南都网)
黄立图推算,如果按照建设部标定司等估算,1000万套保障房每套建设面积为70平方米左右,每套住房建筑面积的1/5为门窗的话,全国保障房建设将至少需要消耗1.4亿平方米门窗,如果其中一半为塑钢门窗的话,将需要塑钢型材70万吨,如果其中1/3为塑钢门窗的话,将需要46.67万吨塑钢型材,这个需求量已经占到2010年全国销量的1/5以上。因此,推荐海螺型材。采写:南都记者 王涛
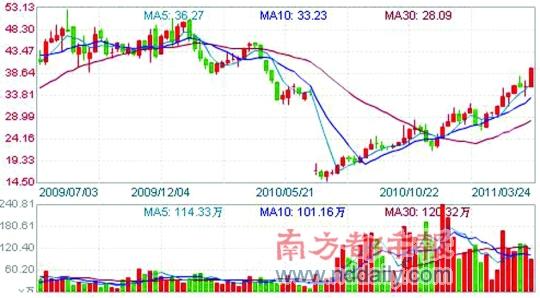
海螺水泥:去年底机构新进成本约28元
华泰联合分析师周焕认为,限电将推高华东及临近的华中地区水泥价格,上调海螺水泥2011-2012年业绩至3.48、4.41元。同花顺机构年报显示,海螺水泥持股超过1000万股的基金达到8只,其中5只新进,成本约28元。
3月26日金隅股份也将执行所有品种水泥价格上调100元/吨销售方案。周焕指出,与同行业可比水泥上市公司相比,金隅股份是区域龙头且独一无二的具有完整的矿山-水泥-商混-新型建材-房地产开发-投资性物业纵向一体化产业链,预计公司在未来2、3年内还将延续高增长。2011-2012年EPS0.91元、1.16元。同花顺数据显示,该股连续4个交易日出现大量净量净流入,换手较前期放大,股价连续抬升。(王涛)
冀东水泥:瑞银上调目标价
从同花顺机构年报中可以看到,去年四只基金持仓冀东水泥超过1000万,去年业绩表现非常突出的华商盛世成长基金加仓400万股,上投摩根内需基金新进1360万股,成本约24元。
而3月20日,冀东水泥针对北京、天津两地发布提价通知,北京提价100元/吨;天津提价80元/吨。瑞银证券认为,冀东水泥的净利/吨仍相对较低而且低基数或能在水泥涨价时为冀东带来较高的运营杠杆,当地水泥涨价,该公司的利润增长幅度或超过预期,把2011/12年水泥平均售价假设值分别上调了0.8%/5.7%,2011/12年的每股收益预测值分别从1.75/2.09元提高至1.83/2.82元:相应比市场预测值高12%/41%,目标价提高到32元。
(王涛) (南方都市报www.nddaily.com SouthernMetropolisDailyMark




