


银行上门向中小企业放贷
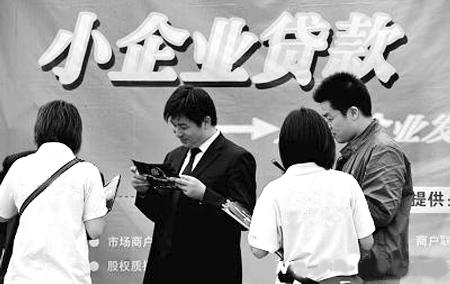 |
银行在街头展开小企业贷款宣传
在朝天门市场经营服装生意的崔女士,最近一段时间每天都要接待主动登门拜访的信贷员,她已接了七八份信贷产品宣传单,这让一直就难贷款的她有点受宠若惊。近日,记者走访市内商业银行发现,随着信贷规模的收紧,金融机构纷纷将目光投向议价能力相对较弱的中小企业和个体工商户,上门推出降低门槛、放大担保贷款额度等方式揽客。
货比三家拿到30万贷款
“现在不仅上门服务,还可有多种选择。”崔女士说,她凭应收账款质押成功从银行拿到了30万元贷款。其实,一年前,她就想在主城核心商圈租一个高档门面扩大经营规模,做高档成衣零售。经初步测算,需要近30万元的启动资金。
“我当时陆续找了不下5家银行,得到的答复都是抵押物不足,没得办法贷款。”崔女士说,令她没想到的是,最近两个月来,不断有股份制银行和小额贷款公司的营销员上门发宣传单,推荐个体户经营贷款产品,还主动留下名片和电话。通过“货比三家”后,崔女士最后选择了一股份制银行推出的应收账款质押产品,年利率11%左右。
贷款抵押物不再被打折
市内一大型国有商业银行渝中支行负责人说,与以往缺乏小企业贷款产品不同,现在多家银行都为小企业量身定制了信贷套装。小企业可用固定资产作抵押、股权质押、浮动资产抵押获得贷款,还可办无抵押贷款。
除了抵押物多样化,抵押贷款的抵押物也不再被打折,甚至可能从银行获得相当于抵押物价值两倍以上的超额融资。
一直以来,抵押贷款是中小企业从银行获得资金的主要渠道,这需要中小企业将厂房甚至设备抵押给银行。据悉,通过这种方式从银行获得的资金最高不超过抵押物价值的60%~70%。据悉,市内一些担保公司和银行合作,创新担保方式。对资信条件较好、还款能力较强的中小企业,如果有厂房或房屋抵押,担保贷款额度可放大到抵押物价值的两倍甚至更高。
无抵押贷款可按揭还款
内资银行积极争抢中小企业客户,外资金融机构也毫不示弱。某小额贷款公司就直接将门店开到了工业园区和个体户相对集中的社区,专门为个体户和小企业提供贷款。比如,一家外资银行推出了无抵押贷款,不需要任何固定资产抵押和第三方担保,而且其贷款期限可增加到三年。同时,贷款者可以每个月固定还款,就像买房子按揭一样。但有些银行放款后,就要求一年到期后一次性还清本金。
企业主口碑差可能无法贷款
尽管对小企业贷款的抵押物要求在降低,但并非所有的微小企业都能向金融机构融资。金融机构的审核中还将重点考察企业和企业主的信用和经营状况。比如,不少金融机构都要求必须持续经营三年以上就是一道门槛。同时,企业年销售收入要在200万元人民币以上,这往往是最基本的门槛。还有一些条件,比如说企业主的信用记录,企业股东构成,不能有犯罪或者吸毒等历史。有的外资金融机构还要考察企业主的婚姻状况和社区居民口碑。多次离婚或者在居民中口碑差的企业主,也不能获得贷款。
原因
利率高 给小企业贷款有利可图
一向习惯抢大项目的金融机构,为何纷纷转向抢中小企业信贷业务?银行人士分析,最重要的原因还是出于盈利的考虑,中小企业和个体工商户往往缺乏抵押物,议价能力比大企业低,金融机构向他们放贷更有利可图。一家外资银行重庆分行有关人士称,他们的中小企业无抵押贷款,年化利率达14%~21%。重庆某股份制银行的微小企业贷款年化利率为15.3%、16.2%或18%。另一家国有银行重庆分行有关人士透露,该行中小企业贷款年化利率一般在10%上下。按人民币贷款基准利率,一年期仅5.56%。
“虽然说今年总体信贷额度在减少,但对中小企业的经营性贷款我们还在增加,将打压房贷供给总量增加小企业贷款。”市内一大型国有商业银行渝中支行负责人说,对小企业贷款的转变首先体现在信贷增量的安排和贷款产品的设计上,比如,抵押物品的多样化。
“去年我们对个人住房按揭贷款和小企业经营贷款的投放比例是8∶2,今年的投放比例则调整为4∶6。”这位负责人表示,从贷款结构的调整可感觉到变化。
市内多家小额贷款公司和银行小企业贷款中心披露的消息显示,个体户和小企业的信用并不差,不良率很低。
本组稿件由记者 梁龄采写


