


揭开2010中国流动性规模的面纱
 |
南都记者 辛灵
18日,温家宝总理提出,一季度要综合运用多种货币政策工具,保持合理的社会融资规模和节奏,防止年初信贷的非正常投放。跟往年不同的是,“社会融资”取代了“货币信贷”占据显要位置。此前,央行于1月6日首次提出了“保持合理的社会融资规模”的概念,破例未明确提出全年信贷增长目标。
社会融资指什么?在银行信贷之外的社会融资规模有多大?在该概念下,今年将怎样管理流动性?瑞银首席经济学家汪涛提出,2010年中国除银行信贷外的社会融资额合计已达4.65万亿元,与银行新增信贷之比达58%。在多元化的融资体系下,仅靠控制银行信贷无法完成收缩流动性的重任,在当前通胀预期高企时,加息是比信贷额度控制更有效的手段。渣打银行经济分析师李炜认为,尽管央行没有明确提出今年的信贷规模,但实际上肯定有一个规模目标,并依然能显著收紧流动性。
“社会融资总量”取代“信贷规模”
18日,温家宝总理强调,一季度要综合运用多种货币政策工具,保持合理的社会融资规模和节奏,防止年初信贷的非正常投放。他同时指出,要处理好银行资本金补充与信贷扩张、银行体系风险防范与资本市场稳定的关系。这次表述中,信贷依然是严控对象,但跟往年不同的是,“社会融资”的说法取代了“货币信贷”。此前,央行于1月6日首次提出了“保持合理的社会融资规模”的概念,“破例”未明确提出全年信贷增长目标。
什么是“社会融资”?渣打银行经济分析师李炜接受南都记者采访表示,社会融资包括信贷、股票、债券、基金以及自有资金的借贷等多方面。银行信贷属于间接融资,而企业上市发股、发债以及通过基金投资、自有资金借贷等,都是直接融资。另有消息人士向媒体表示,由于直接融资逐年扩大,为了更好地执行宏观审慎政策,央行酝酿推出一个新的货币流通量统计口径———“社会融资增速指标”。该指标侧重于描述“社会融资规模”,或将部分取代M 2(现金+居民储蓄存款+企事业存款)在货币政策制定过程中的参考指标地位。
12日,国务院发展研究中心金融研究所所长夏斌指出,随着金融工具发展的深化,融资方式也越来越多,再加上利息传导作用有限,在探讨货币供应时,不应该只盯着银行贷款,应该更加关注央行对社会融资总量的提法。清华大学经济管理学院金融系主任李稻葵当天接受南都记者采访表示,与单一信贷规模相比,社会融资总量更全面反映流动性,相信新的提法背后,我国在流动性管理方面会吸取以往教训,进行更新更好的探索。
去年社会融资与新增信贷之比达58%
与新概念相伴随的疑问是,信贷之外的社会融资规模到底有多大?对此,瑞银作了一番研究。瑞银近日发布的研报称,2010年我国新增人民币贷款7.95万亿元,远超出去年初制定的7.5万亿元的信贷目标。但这并未展现出问题的全貌,如果计上债市、股市、信托等融资方式,全社会融资额已超过10万亿元,流动性的泛滥有增无减。
随着我国多层次金融体系建设的推进,银行信贷已不再成为我国企业和居民融资的唯一渠道。以2010年为例,综合多家机构统计,2010年中国债券市场非金融信用债发行总量高达1.59万亿元,A股总募资金额达到10016.32亿元,信托类贷款则在2010年增长了2.06万亿元。加总上述数据,瑞银首席经济学家汪涛提出,2010年中国除银行信贷外的社会融资额合计已达4.65万亿元,与银行新增信贷之比则达58%。
事实上,央行一直都在关注非金融机构的“全社会融资总量”。在该统计中,央行不仅纳入了本外币贷款,而且也纳入了企业债券和股票市场的融资活动。根据这一统计,2009年非金融企业的融资总量为12.3万亿元,而2010年这一数字约为10.5万亿元。不过该统计并没有包括类似银信合作产品这样的表外信贷。
就此,瑞银试图探讨缺失部分。尽管银监会已要求银行将银信合作产品纳入到资产负债表中,但瑞银预计该类产品将继续发展,以规避信贷额度限制。根据惠誉的一份最新报告,银行的信托类贷款在2010年下半年继续增长,截至11月底规模达到了3万亿元左右,这意味着2010年表外信贷增长了2万亿元左右。此外,中期票据和外币贷款亦快速增长。中期票据市场规模从2008年的1670亿元增加到2009年的8650亿元和2010年的1.4万亿元。2009年外币贷款同比增长了56%(达到2.6万亿元人民币左右),2010年上半年增幅超过了38%。
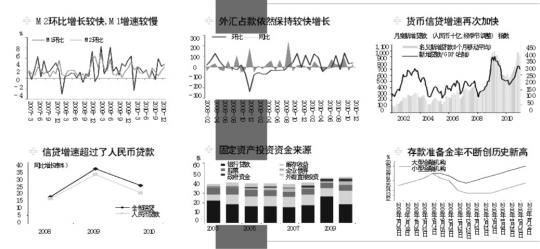
瑞银首席经济学家汪涛提出,如果在人民币贷款中加入银信合作产品、外币贷款、中期票据,那么2009年银行新增信贷额为11.6万亿元,2010年为10.9万亿元。2010年银行信贷总额增长了25%,2009年为36%,均高于人民币贷款增速(分别为20%和32%)。
此外,最近数年,政府的宏观金融调控集中于货币信贷,但资本市场往往成为企业规避调控的渠道。以房地产市场为例,尽管去年经历了政府的调控,来自银行信贷渠道的房地产开发资金增速显著放缓,但来自于企业自筹渠道的房地产开发资金却大增。
流动性管理将更趋市场化
在银行信贷并非流动性全部的情形下,控制信贷对流动性的收缩作用有多大?央行又如何抑或能否管 控 社 会融资?
瑞银首席经济学家汪涛认为,在多元化的融资体系下,仅靠控制银行信贷显然无法完成收缩流动性的重任,央行应过渡到更加市场化的调控方式来管理流动性。作为资金的价格,利率无论是在银行信贷,还是债市、股市都有很强的指导意义,能够显著影响微观主体的经营决策。在当前通胀预期居高不下之时,加息是比信贷额度控制更有效的手段。
渣打银行经济分析师李炜亦持同样观点,认为利率工具更能影响融资成本,进而控制流动性。不过,他同时强调,不可忽视银行信贷总量的重要性。因为,尽管在银行信贷之外,有很多其它社会融资,但这些资金,比如进入股市的资金等,又跟银行贷款有着千丝万缕的关系。从某种程度上说,社会融资总量像“一汪”流动性,而银行信贷像水龙头,M 2在很大程度上反映的就是银行贷款量。由此,控制信贷规模,依然能显著收紧流动性。李炜认为,尽管央行没有明确提出今年的信贷规模,但实际上肯定有一个规模目标。
在央行流动性管理工具的选择上,除信贷规模外,耶鲁大学管理学院金融经济学教授陈志武接受南都记者采访表示,应该更多采用利率工具,而非存款准备金率,理由是利率工具更加市场化,而存款准备金率对国有大型银行的信贷影响有限,对中小银行不利,这样可能会造成贷款结构的失衡,比如国企贷款多,而中小企业贷款更难。
至于对银行以外社会融资的管理,央行提出,将信托公司、财务公司等非银行金融机构纳入地方法人机构监测体系,加大对新型农村金融机构、非正规融资活动、金融控股公司和交叉性金融工具的监测力度。对此,渣打银行经济分析师李炜认为,社会融资渠道纷繁,较难监控,真正实行尚需时日。
就2011年的流动性管理而言,瑞银认为,必须全盘考虑各主要资金来源的情况。例如,在争论2011年新增贷款7万亿是否足以支撑经济持续稳健增长的时候,需要记住2010年前11个月工业企业利润较去年同期增长了49%———强劲的企业盈利意味着在大多数中国企业都不分红或分红极少的情况下,企业留成收益将为投资活动提供充沛的资金。此外,外管局的数据显示外商直接投资也继续快速增长。


