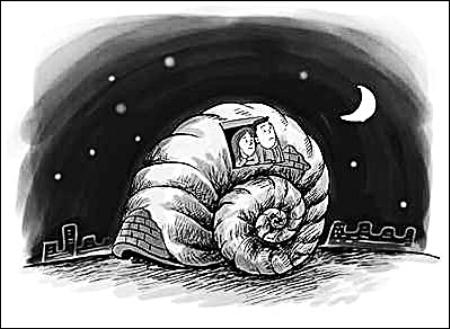
乐享“蜗居” 每月只需多花700元
 |
一年之际在于春,这句话同样适合投资理财。一个好的理财规划,不仅能让投资者谋定而后动,还能实现收益最大化。今天,我们请到了两位银行和证券业的专家,针对两个年轻家庭的理财目标、理财困惑,为其进行有针对性的理财规划。希望您也能从中找到适合自己的理财方式和技巧。
案例一:
月入1万 两年能圆购房梦
小刘和太太今年28岁。小刘是一外企技术人员,月工资6000~7000元,太太是公务员,月工资3000~4000元,两人都有各类基本保险。目前,小刘和太太月支出约5000元,主要用于租房和生活开销。目前,两人有15万元存款、3万元股票。“我最近两年的目标就是存够一套房子的首付,大概30万元左右。”小刘说。
专家支招
吕聪:建议在工作地附近购买58~70平米的两居室。若按每平米约8000元计算,58平米需46万元,三成首付需14万元,月供2200元。每月节省了1500元房租,月支出只增加了约700元。卖掉3万元股票后购买基金,以备不时之需;开源节流,力争将月支出控制在5000元不变;提取双方的住房公积金用于新房装修款;当资金结余达到10万元后,可一次性购买券商集合产品进行长期投资。
案例二:
月入四千 5年巧攒7~8万
玲玲今年26岁,目前没有工作,在家当全职妈妈,女儿今年两岁。玲玲的丈夫在事业单位工作,有各种基本的福利和保险,月收入4000~4500元。已购买一套60平米商品房。每月家庭开支约3000元、定投800元基金,有几百元结余。玲玲说,现在有2万元存款、3万元基金,希望女儿上学时有7~8万元教育金、10万元左右的意外保障金。
专家支招:
何莉莉:玲玲坚持基金定投,到孩子上学还有5年,攒足7~8万元教育费用没多大问题。在保障方面,建议玲玲给先生和自己购买一份10万元意外身故和2万元左右的意外伤害医疗险。一年的费用应该在300元左右就可以了。另外,玲玲可以为自己考虑10万元左右的终身重大疾病保险,20年或30年缴费,按20年缴费计算在3000元以内即可完成。这同时也为家庭进行了储蓄,两全其美。记者 程心
■专家简介
吕聪:民生银行南坪支行理财经理。
何莉莉:安顺保险代理公司总经理。