A股开门红42个股涨停
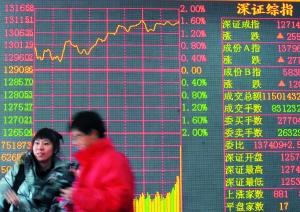 |
新年首个交易日,两市在外围股市的“红色交响曲”中迎来开门红,两市42只个股涨停。权重股表现抢眼,房地产等绝大多数权重指标股都告别了2010年的阴霾而扬眉吐气。
虽然开门红让股民心头一振,但各大券商和基金公司对今年股市的走向却不甚乐观,在通胀、流动性的达摩克利斯之剑高悬的压力下,2011年的股市行情或再陷纠结。不过,一如2010年“重个股,轻指数”的行情,2011年的热点炒作仍然有望让股价飞扬,而央企重组、产业升级和抗通胀消费这三大主题,继续被机构普遍看好。
□本版撰文 信息时报记者 徐岚
权重股引领A股四连阳
延续2010年末的反弹势头,A股在新年伊始顺利实现“开门红”。昨日,沪深股市高开高走交投活跃,全天都处于红盘区域,股指双双收涨,并且收复年线,走出四连阳。截至收盘,沪综指报2852.65点,上涨1.59%;深成指收报12714.51点,涨幅达到2.05%。从成交量来看,沪深两市新年首个交易日成交继续活跃,成交总量达到了2621亿元。
房地产板块领涨大盘,地产指数大涨5.20%,板块中仅有两只个股下跌,包括金地集团在内的5只地产股均以涨停价报收;资源类板块煤炭、有色金属的涨幅均在2%以上,其中,煤炭板块个股全面收涨,有色金属板块出现3只涨停股,石油板块个股全面收涨,“石化双雄”涨幅均超过1.5%;此外,汽车、有色金属、钢铁、建筑业等板块也表现抢眼。
个股方面,沪深两市延续普涨格局,仅258只交易个股告跌。剔除ST个股和未股改股,两市29只个股涨停。除农行、五粮液等少数个股外,绝大多数权重指标股都出现不同涨幅。总市值排名前30位的个股中,中国人寿、光大银行、兴业银行等多只个股都出现了2%以上的较大涨幅。
实际上,不仅仅是A股独乐乐,全球股市在新年伊始都分享了众乐乐。纽约股市1月3日在今年的第一个交易日迎来了开门红,三大股指均收于两年多以来的最高水平;欧洲主要股市普涨,巴黎股市CAC40股指和德国法兰克福股市DAX指数涨幅分别达2.53%和1.09%;受新加坡和韩国出台利好经济数据影响,亚太股市主要股指也在2011年的首个交易日普遍上涨。
2011年股市行情或再陷纠结
虽然2011新年伊始的开门红让股民心头一振,但各大券商和基金公司对今年的股市却不甚乐观。根据Wind资讯最新发布的《券商2011年度投资策略风向标》报告,31家券商预测2011年上半年沪指运行区间为2200~4500点,其中看平与看空券商数量分别为16家和1家。而基金公司的观点几乎是如出一辙:看不出今年有走出大牛市的动因,其中上半年市场情况会比较复杂,而下半年市场行情可能会偏乐观。
分析认为,通胀的达摩克利斯之剑依然高悬。国海富兰克林的策略报告认为,通胀的走势和政府应对通胀所采取的政策措施将给资本市场带来很大的不确定性。虽然市场整体估值不高,如果2011年通胀预期进一步走高,政策调控加码,经济探底担忧以及流动性趋紧预期,极有可能再度引发股市雪崩。
其次,流动性状况或出现波折。目前各大研究机构对于2011年的流动性预测并不乐观。根据最新的预测,2011年新增信贷规模拟定为7.5万亿元,虽然这一数据仍然属于较高水平,但相较于过去两年的天量信贷投放而言,明年市场的流动性推动作用明显将会减弱。
综合机构观点,目前市场较为一致的预测是,沪深300今年整体业绩增速约在20%,明显低于2010年34%的预期增速,而2012年业绩增速将进一步下降至17%。从净利润贡献最大的两个行业来看,银行业在沪深300指数中净利润比重为46%,其盈利表现与宏观经济相关性较高,未来两年预期业绩增速将连续下滑;采掘业的比重为15%,未来两年的预期增速将回落至14%左右。
此外,国际板推出也是影响股指的又一重要因素。根据上证所公布的十年规划来看,要在2011~2013年大力推进国际板市场建设,这就意味着国际板在2011年正式推出的概率大增。不少分析人士均认为,国际板的推出对市场资金的挤出效应会非常明显,这对A股市场的资金面是一个很大的考验。
机构热捧三大主题
虽然2010年的A股涨幅在全球垫底,但就单个板块的表现而言依然亮点不断。无论是成飞集成引领的“锂电妖股”,还是包钢稀土推动的“稀土风暴”,在去年都曾波澜壮阔了一把。在“重个股,轻指数”的2011年股市,结合各大分析机构对经济中长期的判断,贯穿全年的三大主题热点或受追捧。
【最受期待】——央企重组主题
2010年岁末,关于央企整合的消息一个接一个地出台。今年是 “十二五”第一年,在这个重要的时点,央企整合的力度很可能会加大,最直接的证据就是“中投二号”抓住虎年的尾巴破茧而出。
国投瑞银认为,在顺应结构调整情况下,央企进入大规模国资整合阶段,2011年整合重点有望围绕机械、电子、冶金、化工等支柱产业及医药等高新技术产业中的骨干企业,投资者可以关注符合相关特征的可投资央企进行重点投资。
海通证券最新报告显示,对于承接并购重组第二棒的地方国资整合,建议重点关注东部地区的上海和中西部地区的重庆,两地国资整合计划明确,力度也比较大。个股方面,建议重点关注具有强烈重组预期的哈飞股份、有研硅股、华侨城A、上海九百,以及已经启动正式重组进程或者董事会已经发布重组预案的广电信息、中航重机、百联股份、ST重实等股票。
【最具潜力】——产业升级主题
“2010年是新兴产业板块行情的元年,2011年则是新兴产业板块大展雄风的一年。”对于新兴产业的前景,德邦证券曾这样表示。随着“十二五”规划的相继出台,新兴产业将进一步得到政策的支持。具体到行业层面,物联网、新能源和高端装备有望在新兴产业的万马奔腾中突出重围。
安信证券分析师张龙认为,目前阶段受益最明显的、上市公司最集中的主要是核电设备公司。东北证券看好东方电气,而高华证券则认为,核电大型铸锻件制造业相对于核电成套设备的准入门槛更高、产业集中度更高、议价能力更强,因此其产品毛利率水平更好、转移原材料价格上涨的能力更强,推荐中国一重。
而在高端装备领域,位于干支线飞机产业链的航空动力、西飞国际,国内铁路设备制造双寡头的中国南车和中国北车,海洋工程行业的海油工程、中集集团,被认为是今年行业发展的主要受益者。
【最有底气】——抗通胀大消费主题
2010年被认为是农产品新一轮上涨周期的起始点,2011年农产品价格将持续上行几乎是券商和基金的一致看法,生产成本上涨、消费结构升级、供需矛盾、通胀因素影响、流动性泛滥等因素将助推农产品价格中枢持续上行,从而带来农业板块长期的投资机会。具体到上市公司,大型龙头种子股如隆平高科、登海种业,农田水利股如葛洲坝、安徽水利、粤水电,农业机械股如吉峰农机,成为券商重点推荐的对象。
此外,国通证券表示,医药及医疗服务、食品饮料、水产养殖、服装、商业零售与旅游行业的龙头企业消费行业是防御通胀的首选品种,建议关注高端白酒、高档海产品、独家中药品种、品牌服装、百货等行业。上述行业或者具备良好的成本转嫁能力,或者具备奢侈品属性、消费群体对价格不敏感的特性。1分2分3分4分5分