新湖中宝诸多利好下的不涨迷局
 |
昨日,第三家互联网金融信息服务公司大智慧IPO上会。大智慧的首发申请获批无疑将为其背后的股东创造大量财富,该公司背后隐现的是A股上市公司新湖中宝。招股说明书显示,新湖中宝持有大智慧6435万股的股份,占大智慧发行前总股本11%的比例,为其第二大股东。假设大智慧上市之后可以享受与同花顺和东方财富一样水平的估值,那么新湖中宝在大智慧上的投资收益保守估计也有十几亿元。
不过,昨日新湖中宝股价却以下跌1.27%报收。一年多前,新湖中宝入股大智慧时股价还在9元左右,而目前股价仅在6元一线挣扎。是市场已经兑现了利好,还是新湖中宝在其他方面存在隐忧,抑或主力资金按兵不动?重大利好之下为何不涨反跌,隐藏在新湖中宝K线图的背后,究竟是怎样的迷局?(南方都市报www.nddaily.com SouthernMetropolisDailyMark 南都网)
从3.52亿到17亿
故事还要从去年说起。
2009年8月份以后,也就是大智慧IPO进城开始之前,公司发生了三笔重大的股权转让与增资扩股交易,新湖中宝和法人单位苏州金沙江以及30余名自然人通过突击入股的形式,成为大智慧的原始股东。其中,新湖中宝以3.52亿元的资金认购大智慧6435万股股份。
招股说明书显示,2009年大智慧实现了1.88亿元的净利润,发行前股本5.85亿股,IPO拟发行1.1亿股。照此折算,该公司发行之后的每股收益为0.32元。由于目前A股市场上的同类公司东方财富和同花顺平均市盈率约为80倍,以此估算的话,如果大智慧上市成功,则股价去到25元问题不大。
东方证券一位分析师给南都记者算了这样一笔账:新湖中宝所持有的6435万股大智慧股份在其上市后的价值大约在17亿元,账面浮盈13亿元左右,对应每股的收益0.26元。
今年三季报显示,新湖中宝前三个季度的每股收益只有0.11元,对应的最新市盈率为42倍。“按照这个来估,大智慧上市给新湖中宝的业绩提振差不多有一倍。”该分析师表示。(南方都市报www.nddaily.com SouthernMetropolisDailyMark 南都网)
上海一家老牌研究所的研究员甚至在M SN签名上挂了这样的话:“大智慧上市,新湖中宝就爽了。”然而,新湖中宝昨日的二级市场表现令市场大跌眼镜。该股昨日大部分时间内窄幅震荡,虽然早盘和午盘有两次直线拉升,但均被卖单砸了下来,最终报6.22元。此时,股吧里面已经一片哗然。不少投资者猜测可能是大智慧过会失败。
溢价行权的背后
大智慧上会但新湖中宝股价不涨,此事虽然蹊跷,但已不是首例。
12月3日,新湖中宝公告称公司董事会日前已审议通过了股权激励计划第一次行权的相关事项,按照2008年公布的股权激励计划,公司激励对象共包括董事、高级管理人员、控股子公司高管及其他核心管理人员等共268人,激励计划涉及的标的股票总数为15050.4万股(分红调整后),占公司当前总股本的2.96%;最终确定第一期股票期权可行权数量为5688万股,占授予股票期权数的37.79%。(南方都市报www.nddaily.com SouthernMetropolisDailyMark 南都网)
此次股权激励人均金额171万元,激励面几乎囊括了新湖中宝中高层管理人员。更重要的是,新湖中宝发公告前的二级市场股价仅为5.43元,虽然此次行权价因分红因素下调后降至6.61元,较当时市价的溢价幅度仍高达21.73%。
换句话说,新湖中宝参与股权激励的中高层们以高于市场的价格买到了自己公司的股票,一般而言属于非常看好本公司股价前景的表现。然而,新湖中宝虽然在当日大涨9%以上,但多数时间内都没封上涨停,随后几个交易日反倒震荡下探。
本周一,大智慧招股书公布当日,新湖中宝再度放量大涨9.43%,次日涨幅就收窄至2.44%。如果算上昨日的大热倒灶,新湖中宝的股价几乎复制了之前的走势。
券商依然看好
抛开大智慧股权和高管溢价接受股权激励不谈,新湖中宝还有不少可炒作的题材。
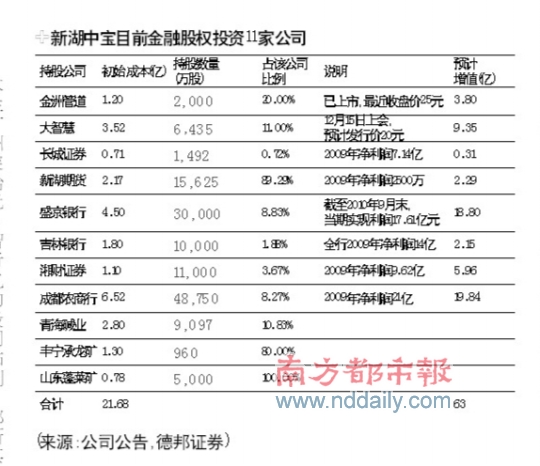
德邦证券整理了新湖中宝所持有其他公司股权的情况。除了大智慧之外,新湖中宝还持有金洲管道、新湖期货、长城证券、盛京银行、吉林银行、湘财证券、成都农商行、锦泰保险、青海碱业、丰宁成龙矿、山东蓬莱矿等十几家A股上市公司、金融和矿产公司的股权。
德邦证券基于对湘财证券、盛京银行等相关公司上市可能性较大的考虑,按照相关行业的估值水平,仅计算金融股权也可以给新湖中宝带来63亿元的增值。
既然潜在的投资收益不菲,那新湖中宝的股价不振是为什么呢?
估值应该不是问题,新湖中宝的市盈率在地产股中处于前四分之一的位置,估值算是较低。同时,其资产负债率、流动比率和速动比率等房地产公司在行业不景气时期比较关键的几个财务指标在136家房地产上市公司中分别排行第40位、第50位和第75位,总体来看依然不逊于同业。
机构们对于新湖中宝也是看好居多。同花顺金融数据终端显示,12月份共有8家券商对新湖中宝做出了报告,对其今年全年的每股收益预测最低为0 .30元,最高为0.41元,多数高于去年0.34元的水平。券商对其明年的业绩也是看好,预测最低值为每股收益0.43元,最高则为0.54元。对应的投资评级几乎是一水儿的“买入”,中信证券给出的目标价为7 .41元,德邦证券则认为其合理价位在7.5元-8元。
相对于新湖中宝的基本面存在隐忧的猜测,分析师更倾向于拿市场面的因素来看待其走势。“新湖中宝股价走势平平的原因可能是盘子太大,毕竟流通盘多达50亿股。”渤海证券一位资深的分析师这样认为。据他观察,近期新湖中宝一直有资金在吃货,而且其持股成本应该在5.5元-6.1元左右,短期还没有脱离整理平台。“6.5元-6.6元附近的压力比较大,可能有较多的套牢盘。”
上述东方证券分析师也称,近期新湖中宝的成交量也不错,“或许是大部分人还没有察觉这利好”。
截至记者昨日18时发稿时,证监会发审委仍未公布大智慧过会与否的消息。
采写:南都记者 刘昊 (南方都市报www.nddaily.com SouthernMetropolisDailyMark