


1004月度PMI综评:扩张 无可持续的利好
度过恢复期 季节性扩张
价格超越订单 不可持续的扩张
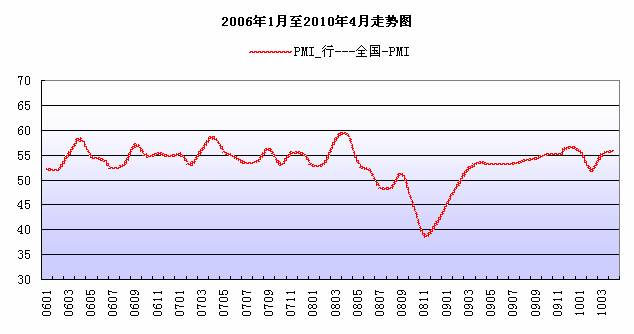
1、对比往年,PMI显示制造业稳定快速增长
A\10年3月中国制造业PMI为55.7 ,环比值上升0.6、同比值上升2.7。制造业经济正在逐步走出恢复期的波动。本月季节性上升比往年强劲,显示3月订单带来的生产规模扩张使产能利用达到一个新的水平。但新订单的上升幅度弱于购进价格,使得扩张的持续能力让人担忧。此外,由于人力成本的持续升高,应密切关注就业指数与新订单和生产量之间的关系,从本月数据看,就业比较平稳,但对企业成本上的压力继续增大,也对未来的增速前景提示忧虑.(见生产规模图)
B\本月行业对比变化持续3月的特点,行业盈利能力的排序几乎复制3月的情形。提示中国制造业的发展仍然在往日的轨道上没有大的偏离。消费类行业稳健上行,只是速度较慢而已.
C\4月数值同比、环比值均高于往年,但不能判定为经济过热,除了上述订单若于生产量的因素外,还应看到,4月数据较高有利于建立全年生产的稳定扩张基调。因为随着淡季的到来,5-7月PMI绝对值会出现环比下降,4月数值较高能够提示全年利润的上升,对于后半年可能出现的增速下降会有较好的提升预期。未来的环比降低也并不意味着生产的绝对萎缩,只有行业的对比升降才能看出经济环境的好与坏。
D\各行业结构性的表现:非周期性行业的表现继续好于周期性的过剩的行业,能源类企业由于价格提升,有较好表现。
前期1002分析提示,“整个宏观经济格局已经由刺激政策产生的快速增长回落到正常水平。”本期数据落实以上预判。
特约分析师张立群分析认为:“当前外贸出口及国内市场需求增长都还有一定的不稳定性,一定程度仍然依靠政府力量支撑,尚未进入新的可持续增长轨道。各方面对企业发展面临的困难需高度重视。”
2、出口平稳,进口上升
本月新出口订单指数为54.5%,同上月持平,进口订单指数为53.1%,比上月略微回落0.6个百分点,前期贸易逆差的短暂格局可以回转.
内需与出口比例4.8,从对新订单的贡献看,内需与出口比例拟合指标延续了0912以来的变化,出口订单扩张程度继续低于新订单,说明内需主导性继续增强。
3、对政策的影响
宏观经济的环境以平稳为宜。房地产调控政策的愈演愈烈实际上与房价的节节推高有关,换句话说,决策层也并不想快速打压房地产市场,只是因为资金无视政府需要的平稳经济环境以及可以容忍的居民承受能力,继续推高房价。如果不对目前的房产价格形势做一定抑制,那么随之而来的价格泡沫,民众舆论对于社会经济以至于社会稳定等方方面面的影响都是是十分不利的。金融政策方面平稳均衡放贷,尽可能以数量型工具调控流动性也是出于稳定的考虑。
从宏观调控的角度讲,打压上半年的局部增速,是为未来持续平稳的增长打好基础.国家政策倾向于对生产和企业经营注入动力,为持续稳定的发展创造良好政策环境,毕竟,通胀和国际环境的不稳定使经济发展的基础并不十分牢固.
4、购进价格值通胀预期压力继续加大
本月购进价格指数为72.6%,比上月上升7.5个百分点,达到2008年下半年以来最高点。在新订单上升不高,且未来几个月将会降低的背景下,购进价格的攀升颇为值得忧虑。
水、电、油、气价格继续看涨,粮价继续走高不可避免,而且未来价格走低的可能性不大,未来通胀压力将持续显现。但传导到CPI的体现上,从历史经验看,需要8个月时间。
购进价格高企是经济环境不稳定的重要表现。
5、利润空间大幅下降
本月购进价格继续高于新订单,利润空间-13.3,不仅继续走低,且数值继续扩大。
本月,利润累计负值区间已达11个月,对后期企业生产状况的预判忧虑有加。
6、库存下降:高产旺销
从业人员指数提示就业情况稳定。
本月产成品库存指数为46.2%,比上月回落2.1个百分点,显示高产旺销格局。
作为滞后指标,库存一方面是销售的结果,一方面是生产的结果,继续保持低水平。
各行业PMI盈利能力排序表与同比排序已经一致,更说明生产走上正常通道.
 |
附:主要指数全国情况――
订单指数上升。本月新订单指数59.3%,比上月上升1.2个百分点。20个行业中,只有烟草制品业、医药制造业、有色金属冶炼及压延加工业、石油加工及炼焦业4个行业低于50%,其余16个行业均高于50%,其中金属制品业、电气机械及器材制造业、非金属矿物制品业、通用设备制造业、黑色金属冶炼及压延加工业等10个行业达到60%以上。
生产指数略有上升。本月生产指数59.1%,比上月上升0.7个百分点。20个行业中,只有烟草制品业、医药制造业、石油加工及炼焦业3个行业低于50%,其余17个行业均高于50%。其中以金属制品业、电气机械及器材制造业为首的9个行业达到60%以上,为首的2个行业超过70%。
进口指数略有回落,新出口订单指数持平。本月进口指数为53.1%,比上月回落0.6个百分点。20个行业中,以金属制品业、非金属矿物制品业、电气机械及器材制造业等为首的13个行业高于50%。
本月新出口订单指数为54.5%,同上月持平。20个行业中,以木材加工及家具制造业、金属制品业为首的15个行业高于50%,为首的2个行业达到60%以上。从区域来看,西部低于50%;东、中部高于50%。从产品类型来看,原材料与能源、中间品、生活消费品和生产用制成品类企业均高于50%,其中原材料与能源类企业最低,略高于50%;生产用制成品类企业最高,达到58%以上。
产成品库存指数下降。本月产成品库存指数为46.2%,比上月回落2.1个百分点。20个行业中,金属制品业、医药制造业、有色金属冶炼及压延加工业、饮料制造业、电气机械及器材制造业5个行业高于50%,农副食品加工及食品制造业、交通运输设备制造业位于50%;其余13个行业均低于50%。从产品类型来看,生活消费品类企业略高于50%,原材料与能源、中间品和生产用制成品类企业均低于50%,在39.8%-46.2%之间。
购进价格指数继续攀升。本月购进价格指数为72.6%,比上月上升7.5个百分点,升幅较上月扩大3.5个百分点。分行业来看,20个行业中,全部高于50%,其中以金属制品业、黑色金属冶炼及压延加工业、石油加工及炼焦业、电气机械及器材制造业、纺织业为首的13个行业高于70%,为首的5个行业达到80%以上。分产品类型来看,原材料与能源、中间品和生产用制成品类企业购进价格指数最高,达到70%以上。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
