


新股看台
作者:
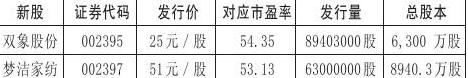 |
双象股份
江苏双象集团有限公司是中国生产橡塑机械、合成皮革、聚氨酯树脂等产品综合能力最强的龙头企业之一。集团占地40多万平方米,总资产7亿多元,拥有无锡双象超纤材料股份有限公司、无锡双象橡塑机械有限公司、无锡双象化学工业有限公司、上海双象橡塑机械有限公司、无锡双象房产开发有限公司、无锡双象大酒店有限公司(三星级)等六家控股公司。
机构短评:
人造革合成革行业领先企业。2009年公司实现销售收入4.56亿元,净利润4217万元;生态革销售收入占比为60.75%,其中超纤超真皮革占比为27.64%,生态革产量居行业第二。
人造革合成革高端产品供不应求。2001~2008年我国人造革合成革产量、需求量和出口量的年均增速分别为18.9%、14.5%和21.9%,国内行业集中度低(CR5=6%),且大批中小型企业产品附加值较低,以价格竞争为主;超细纤维超真皮革等高端产品需求增速超过30%并将持续,供给缺口逐年扩大(2007年约1200万平米),市场竞争结构较为有序,毛利率较高(20%以上)。
(兴业证券)
我国超纤仅有少数企业参与竞争,市场潜力大。目前我国除公司外,仅有山东同大、浙江华峰、禾欣股份等少数企业具有超纤生产能力,国外企业主要有日本可乐丽、日本东丽、日本帝人等。
2007年我国超纤产量仅为2950万平方米,表观消费量为3975万平方米。预计10年国内超纤需求将达到10744亿平方米,市场缺口约3500万平方米。
公司较宽的产品线提升了企业竞争力。公司具备PVC人造革、PU合成革和超纤生产能力,覆盖了鞋革、家具革、球革、箱包革和汽车内饰革,可为客户提供“一站式”服务。2009年,公司PVC人造革、PU合成革和超纤产能分别为2500万平方米、1400万平方米和300万平方米。
技术突破带来发展良机。公司完成了行业唯一的国家“863计划”项目——超细纤维超真皮革关键技术研究,首次以弹性材料聚氨酯为岛并采用定岛复合纺丝技术,主要技术指标大幅提高。该产品已完成了中试,并取得了三项专利和排他性使用权。未来公司产品档次和应用范围将进一步提升。
(金元证券)
梦洁家纺
湖南梦洁家纺股份有限公司前身为长沙被服厂,始建于1956年,主要从事以床上用品为主的家用纺织品的研发、设计、生产和销售,拥有“梦洁”、“寐”、“梦洁宝贝”等三个具有重要市场影响力的品牌,是中国床上用品行业的龙头企业。拥有行业唯一一家省级技术研发中心,是湖南省高新技术企业。
机构短评:
国内品牌家纺龙头企业公司是中国床上用品行业的龙头企业,主要从事以床上用品为主的家用纺织品的研发、设计、生产和销售,目前产品涵盖绗绣套件、绣花套件、被芯、毛毯、床垫及其它家居饰品等共八大类、2600多个品种;拥有“梦洁”、“寐”、“梦洁宝贝”等三个具有市场影响力的品牌,其中“梦洁”牌床上用品是公司主要业务收入和利润来源。
采用直营+加盟的营销模式公司营销模式的发展思路是逐步对省会以及城市实行直营,其它二三级市场(市、县级城市)大力发展特许专卖;截至2009年底,公司在全国共建立了852家专卖店,810家专柜,共计1662个销售终端,其中直营网点245个,加盟网点1417个。
盈利预测公司IPO计划实施新增年产30万套寝饰套件及80万条芯被类生产线和直营市场终端网络建设等两个项目。初步预计2010年-2011年归于母公司的净利润将实现年递增6.47%和36.72%,相应的稀释后每股收益为1.50元和2.05元。
(上海证券)
家纺行业发展落后于品牌服装,家纺企业的经营水平也落后于服装企业,而未来中国稳定的宏观经济增长,城市化进程的加速以及消费升级等宏观因素将扩大家纺行业的市场总容量,家纺企业有望迎来高速发展期。
由于家纺市场竞争主要是渠道竞争,上市对于提升家纺企业的品牌知名度和募集资金对家纺企业网络扩张的作用都更加明显,公司计划发行1600万股,因此上市红利效应会促使公司未来增速高于行业均值。
与竞争对手罗莱和富安娜的经营策略对比,公司更加注重于市场营销和规模扩张,与罗莱的经营策略更为接近;但是在最近几年的财务数据上看,公司的销售收入增速落后于罗莱和富安娜。尽管3个公司在经营策略和产品风格上有差异,但“存在就是合理”,导致企业发展壮大成为龙头的并不是所谓模式优势,而是管理层的经营水平。尽管三个公司经过十几年发展,在规模上已经有一些差异,但未来市场空间巨大,上市红利给这三个公司带来了巨大的先发优势,未来这几个公司可以共同成长,共同发展。
(国金证券)
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
