


8.4亿现金撑场奠定底气 东方园林天价股权激励描画前景
 |
东方园林一个并不太起眼的公司,四个月的时间,竟成为中小板第一牛股,昨日复权价格已高达214元。日前公布的股权激励方案也再次创出天价,公司拟向75名中层管理人员授予股票期权数量共200万份,行权价格为129.98元/股。“这显示出公司运转效力比较高,中层管理人员斗志激励起来,有利于支撑公司长远发展。”国信证券分析师邱波昨日介绍。而业内预测,园林行业市场规模在2000亿-3000亿左右,东方园林去年的营收只有5.84亿元人民币,发展前景广阔。操盘人士分析,短线庄家成本是125元,因此中线趋势应该不错。
公司股份将向中层渗透
前晚,东方园林公布了股权激励方案,公司拟向75名中层管理人员授予股票期权数量共200万份,涉及股票占公司总股本的2.66%,行权价格为129.98元/股,股份来源为增发股份。天价激励方案,当即让公司股票昨日开盘涨停。股价除权后不到三周的时间涨幅高达35%。
据东方园林招股说明书透露,今年44岁的何巧女直接持有北京东方园林75.68%的股份,加上小其四岁的丈夫唐凯持15.96%的股份,夫妇二人合计持股比例达91.64%。此次股权激励方案,公司股份将从高层向中层渗透。
但75名中层管理人员要成功拿到上述200万份股票期权,还需要满足一系列财务指标。只有公司2010年~2014年净利润环比增长率约为80%、33%、35%、35%、36%时,激励对象在当期可行权日内分别按照30%,20%,20%,15%,15%的行权比例行权。
“这显示出公司运转效力比较高,中层管理人员斗志激励起来,有利于支撑公司长远发展。”国信证券分析师邱波昨日分析。其认为公司股价排除炒作因素,依然具有上涨空间。“公司拿项目采用市场化运作,市场有需求,公司发展有持续性。”
三年业绩增速有望保持高位
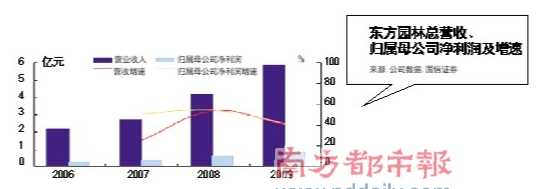
目前东方园林是A股唯一的园林公司,也是国内同时具备城市园林绿化一级资质和甲级工程设计资质的10家企业之一。2009年年报显示,东方园林2009年营业收入5.84亿,净利润为8373万。邱波分析,目前,东方园林参与的市政园林建设、地产园林建设、休闲度假园林建设和生态湿地建设等细分市场年均容量分别超过500亿元、1200亿元、50亿元、200亿元,以09年分部营收来看,公司在四个细分市场的占有率分别仅为0 .84%、1.50%、0.04%、0.15%。因此,发展前景非常广阔。
东北证券行业分析师钟大举分析:“国内绿化工程市场约2000亿,公司收入仅5亿,未来有巨大的市场空间。”
邱波分析,公司业绩贡献的绝对主力为园林建设业务。09年,公司新签重大项目合同额同比增速达220.7%;10年1-2月,公司新签订单约为6亿元,在手订单共11亿元左右,订单来源仍以市政园林项目为主。“综合判断,3年内公司业绩增速有望保持高位。”
对公司三年内的发展,钟大举分析:“上市后公司2009年资产负债率为24.9%,手持现金8.4亿,公司必要营动资金为1.96亿,静态估算,目前的资金实力足以支撑15-20亿年营业收入。未来三年业绩大幅增长具有基础坚实。”按业内分析来看,此天价激励方案并非画饼充饥。
而有业内人士提醒:东方园林的最大竞争对手、广东棕榈园林目前已过会,即将登陆深市中小板。届时,公司“A股唯一的园林公司”的招牌显然不再。
本报记者 梁永建
操盘建议
注意短期风格
转化风险
昨日从盘面看,大盘跳水振荡,东方园林盘中打开涨停。麒麟公司深圳分公司有关操盘人士对此分析,该股从走势看短期面临前期头部压力,但从庄家的角度分析,庄家还没有完全出完货。短线要注意风险,短线庄家的成本是125.54元,中期来看比较看好。密切关注后期中线庄家103.12和长线庄家99.84成本的变化。“因为近期大盘出现的走势,风格已经逐步转换,创业板的新股炒作热情也将逐渐过去,所以重点还是在业绩上面要得到真正的体现。”梁永建
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
