


红日药业 川股大通燃气的同门师兄
 |
“我很期待敲响钟声,敲下去的那一刻不代表完成任务,而是对广大股东承担责任的开始。”“这些数字一乘就放大了很多倍,我们只是在‘数字’上暴富了,真正的‘精神’暴富还有距离,还需经过市场更多的洗礼才能成熟。”——红日药业董事长姚小青
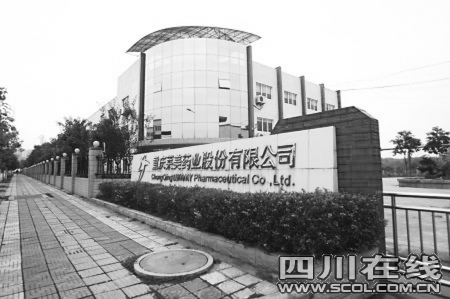
红日药业,以生产血必净注射液和盐酸法舒地尔注射液为主业。60元/股的发行价,使红日药业成为创业板第一高价股。高价发行使其批发出数个亿万富豪,以发行价计算,红日药业上市后直接产生的亿万富翁高达5人,包括红日药业实际控制人李占通、董事长兼总裁姚小青。值得一提的是,大通燃气,这家频繁重组的川企,其目前的实际控制人也是李占通。
揭秘创业之路
红日药业A大通燃气同门师兄
红日药业露脸创业板前,在资本市场上似乎并无名气。不过,其实际控制人李占通却是资本市场上的老面孔。大通燃气,这家频繁重组的川企,其目前的实际控制人便是李占通。如果按照被天津大通投资集团(下称大通集团)控股的时间来算,红日药业,这个资本市场的后来者,却是大通燃气的大哥。
李占通1964年4月生,现年45岁,河南郑州人,南开大学政法学院政治学专业毕业。1987年留校任教,两年后,他25岁时,便创办大通企业任董事长兼总经理。公开资料显示,1992年12月,李占通与曾国壮、刘强和伍光宁共同成立了大通集团,李占通持股70%,其余三人分别持股10%。
二十余年来,李占通从计算机行业到餐饮业、医药业,地产业,有媒体评论称,他善于把握住机遇,以及进行资本运作,组有高智商的团队。早在1995年,李占通就成功地收购了天津红日药业。红日药业的收购,成为大通进入资本市场的分水岭,从此之后,以李占通为大股东的大通进入了市场操盘时代。
“大通”在天津风生水起的是1996年。这一年,恰逢国家公房分配制度进入改革的高潮期,住房的商品化给民营市场带来了商机,李占通敏锐地捕捉到了这一讯息,他亮出的第一张牌是天津电镀厂的改造。位于市内的电镀厂污染比较严重,又恰逢市政对“尾改”的大力整治,而且政府又鼓励民营资本参与国有企业的改造。李占通看准这个机会,并购电镀厂,并把它改造为“大通公寓”。这个占地20亩的楼盘一经推出,很快销售一空。
2005年3月,大通集团分别与四川郎酒集团和成都市同乐房屋开发有限公司签署股权转让协议,受让4家公司所持有的宝光药业公司共计5500万股的社会法人股。通过收购,大通集团成为宝光药业的第一大股东,并通过产权置换,使大通集团旗下的燃气公司实现了借壳上市。
红日药业上市带来家庭暴富
红日药业招股说明书显示,李占通的合伙人和亲戚都“沾了红日药业的光”,曾国壮、刘强和伍光宁以3元/股受让了原大通投资持有的累计约8.14%的
红日药业股权,李占通妻妹拿到了7.488万股。总体算来,李占通通过大通投资及一致行动人合计控制红日药业1821.14万股,占发行前股权总数的
48.2397%。
红日药业另一主要股东姚小青,则直接持股1280.9254万股,占25.44%。姚小青的姐姐姚小平及其兄弟的配偶胡淑霞,分别持有红日药业12480股和5200股。以发行价计算,姚小青的身家高达7.7亿元,李占通及其一致行动人则新增财富8.4亿元。接受媒体采访时,姚小青称,“我很期待敲响钟声,敲下去的那一刻不代表完成任务,而是对广大股东承担责任的开始。”“这些数字一乘就放大了很多倍,我们只是在‘数字’上暴富了,真正的‘精神’暴富还有距离,还需经过市场更多的洗礼才能成熟。”
值得注意的是,同为李占通控股,主板上市公司大通燃气近几年挣扎在亏损边缘,红日药业却经营得风生水起。李占通在这两家公司的持股市值因此天差地别,李占通在大通燃气中的实际持股为3617.38万股,市值不过2.7亿元;实际持股不过1000多万股的红日药业,仅按发行价计,市值却已有7个多亿了。
还有一个有趣的细节,2007年12月,上海九百以2.5元/股的价格,将所持红日药业股份转让给姚小青,但仅仅相隔8个月后的2008年8月,红日药业老股东向公司员工和外部投资者转让部分股份的价格,已飙升至15元—16元/股。这不禁让人想起,近日三一重工所爆出的高管资本倒腾术,过程虽然不一样,结果却同样具有戏剧性。
公司前景预测
B产品单一埋隐患
红日药业主产血必净、盐酸法舒地尔注射液处于细分市场的垄断地位,均为国内独家品种。2008年,血必净与法舒地尔相关的收入占该公司总收入的87%,毛利总额的99.99%。
公司此次募投项目是血必净技改扩产项目和研发中心建设项目,建设期2年。据相关资料,血必净注射液市场覆盖率为10.86%。
不过,血必净产销率呈下降趋势,且价格也逐年下降。另外,红日药业主导产品之一的盐酸法舒地尔注射液,监测期已于2008年3月16日届满,不再受行政保护,可能出现仿制药。
红日药业称,未来利润增长点在于已经研发新药,目前,公司单独或合作研发的新药项目共有7个,将于近期陆续上市或进入临床试验。
申银万国认为,红日药业(300026)血必净与法舒地尔双轮驱动,公司未来三年仍将快速增长。公司主要产品血必净与法舒地尔带动主业快速增长,2008年实现收入1.87亿元,净利润6400万元。06-08年收入复合增长82%,净利润复合增长196%。血必净注射液06-08年复合增速85%,预计未来三年增速将保持在30%-35%。盐酸法舒地尔注射液08年市场占有率97.40%,在脑血管解痉类化学药中的市场占有率为44.93%,位列首位。随着我国人口老龄化程度不断提高,脑血管病发病率不断上升,法舒地尔注射液未来三年将保持25%-30%的增长。
C券商预测
天相投顾:预测54.12元~60.68元,预计公司2009、2010年EPS分别为1.64元和2.19元;公司的合理市盈率水平应在33~37倍之间。按照预测的2009年业绩计算,公司股票上市后的合理价值区间应在54.12-60.68元之间。
中信建投:65.1元~76元,预计公司2009年~2011年收入分别为2.45亿、3.2亿和4.2亿,归属于母公司投资者的净利润分别为8045万、1.09亿和1.39亿,对应发行后5.03亿的总股本EPS为1.6元、2.2元和2.8元,3年净利润的复合增长率高达31.5%,即使在创业板也是难得的高成长品种。认为公司的合理股价在65.1-76之间。未来的风险在于血必净的推广遭遇政策阻碍或者有中药注射剂不良反应发生。
上海证券:90元~96元,公司主要从事中成药以及西药的研发、生产和销售。主要产品为注射剂,分为中药注射剂和西药注射剂两大系列。根据上海证券研究所行业研究员的预测,红日药业2009和2010年摊薄每股收益为1.67元和2.18元。预计红日药业上市首日的定价可能达到90-96元,首日涨幅约50%-60%。 记者朱雷
■相关新闻
大通燃气的前世今生
大通燃气,曾名成都华联、宝光药业,是成都原四家商业上市公司中最早进行重组转型的。1998年11月底,四川白酒业“六朵金花”之一的郎酒集团成为成都华联的第一大股东,到了2001年11月,泸州宝光集团开始托管郎酒集团,形成医药、房地产、酒业三足鼎立的产业格局。
2003年,在宝光集团董事长汪俊林的操作下,成都华联从传统的零售商业,逐步转向以高科技药业以及房地产为主业的发展方向,并更名为宝光药业。重组后,宝光药业2004年年报合并了控股子公司四川宝光药业股份有限公司的损益报表,宝光药业整体净利润只有57万元,比2003年的444万元净利润要差很多。
2005年起,李占通所控制的大通集团,逐步收购宝光药业股权,并最终成为其控股股东。宝光药业也改名为大通燃气。当时,有媒体认为,包括李占通在内的大通集团创业者,之前基本上都是南开大学的青年教师,所以该公司深具南开大学背景。
中元华电:
电力“黑匣子”制造者
电力录波装置,这个被称为电力“黑匣子”的东西,能够记录下电力系统发生故障前后系统波形的变化,为研究故障发生的原因和规律提供数据支持。中元华电凭借着这个“国内大企业不愿做,小企业做不起”的产品,成为首批跻身创业板的28家企业之一。发行价32.18元/股、市盈率52.62倍、实际募资5.26亿元、超出计划募资184%。
关于成长性,专家预测随着风能和太阳能发电比例的增加,其发电的不稳定性对电网安全造成的威胁也将随之增大,因此故障录波器前景看好。
券商预测
国信证券:公司电子设备行业分析师皮家银认为“先发优势、核心技术及运营经验”三大因素成就了中元华电的龙头地位。目前电力“黑匣子”的市场需求不到10亿元,高峰期可达12亿左右。如果中元华电做得好的话,收入可达5亿-6亿的规模。
华泰证券:该公司电子设备研究员张洪道对中元华电的成长性表示担忧。行业的成长不等于企业本身的成长,这个行业大部分的环节都是外包,人员的流动性也很大,国内这种小企业已有很多,以后的竞争会越来越激烈。记者吴旭晖整理
华星创业:
首批唯一通讯公司
在首批创业板上市的28家公司中,华星创业是唯一一家通讯类公司,发行股数最少,仅为1000万股。2009年,我国三大电信运营商对3G网络建设投资预计为1700亿元。巨额的投资将对通信设备制造业、终端产业和信息服务业等上下游产业形成有力拉动。
券商预测
联合证券:华星创业是第三方移动网络测评优化服务行业中位列前三的企业之一,在网络测评优化服务业务中的竞争优势明显。预计2009和2010年公司的收入分别为1.48亿元和1.78亿元,每股收益分别为0.59元和0.78元。对比行业内可比公司的市盈率水平,联合证券给予30-35倍市盈率,估计华星创业的发行价格预计为17.70-20.65元。记者王矜整理
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。