


最理想复苏景象下的担忧 政策暖风几时休?大摩:再吹12个月
 |
 |
摩根士丹利报告认为,中国似乎正呈现“最理想的复苏景象”———政府刺激增长的政策使资产价格重新开始膨胀,从而增强消费者和投资者的信心,防止国内消费和私人投资在2009年上半年出现急剧的调整。
随着经济复苏的加速,对政策可能出现变化,导致复苏偏离轨道的担心也在滋长。
何时才是政府终止积极的财政政策和适度宽松的货币政策的适当时机?
国务院总理温家宝的回答是,目前金融危机难言见底将继续实施刺激政策。
经济学家的答案是,那要等到民间投资、家庭消费以及净出口足以填补政府削减支出或者控制信贷所造成的经济缺口之后。
政策推动下的脱钩机构调高增长预测
中国政府积极的政策反应使中国有别于那些金融系统瘫痪或由于财政或国际收支不良而无法采取强劲的财政或货币刺激政策的国家。这使中国成为第一个从这场危机中复苏的主要经济体,从而出现了政策推动下,中国与世界其他国家的经济脱钩。
“在我们看来,在政策的推动下,中国与世界其他地区的脱钩正在实现。”摩根士丹利亚洲首席经济学家王庆做出此判断。
摩根士丹利将2009年中国G D P增长预测调高至9%,2010年增幅调高至10%。
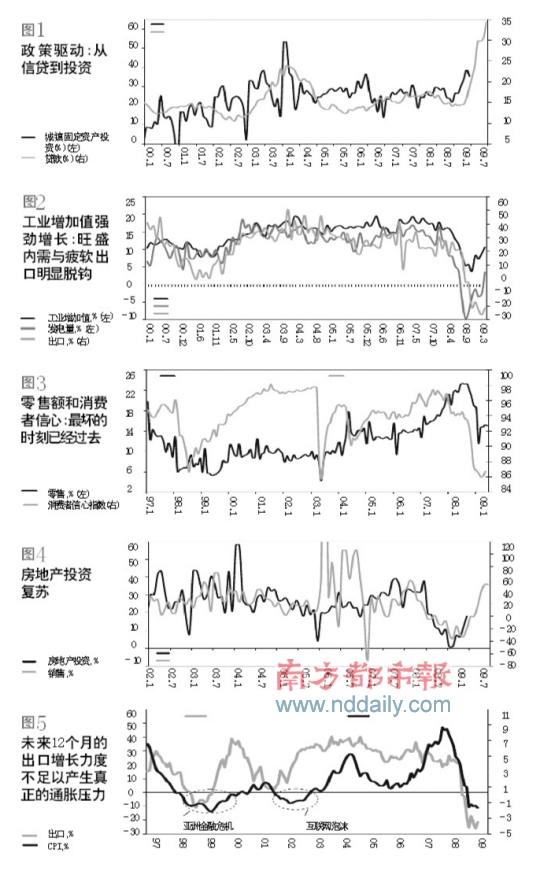
王庆分析认为,今年以来所采取的积极政策反应可能会在2009年剩下的这段时间里继续推动投资的快速增长。同时,预期房地产投资将在2010年加速增长,这将有助于部分抵消预期中由于2009年的基数较高而出现的基础设施投资速度的放缓。随着消费者信心和就业情况的改善,2010年底之前私人消费有望持续稳定增长。
王庆预计,出口在2009年的大幅下滑之后,将于2010年恢复增长,再加上盈利的复苏,这些都将有助于支撑私人投资的增长。尽管G D P增长势头强劲,2010年年中之前,通胀压力不太可能出现。就增长趋势而言,王庆预计G D P增幅将于2010年第一季度达到最高点,然后开始适度放缓。
渣打银行中国研究部主管王志浩持相同观点。渣打银行对中国2009年官方实质G D P增速的预期从6 .8%上调至7.4%。
王志浩表示,预期上调首先基于在银行信贷的大力支持下,大批基建项目纷纷上马拉升经济增长。虽然许多投资集中在年初,但随着地方政府投资项目陆续获批、资本金安排到位,下半年仍将有新项目不断开工。对于固定资产投资数据是否充分地反映出2008年四季度和今年一季度经济放缓的程度,以及其是否准确地反映出资本形成的真实情况仍有不同观点,但显然,当前经济增速有所加快。渣打不认为中国经济今年会出现再次下滑现象。
房地产市场的持续回暖,成为渣打银行上调G D P预期的第二个原因。
春节过后各地居住商品房销售均出现强劲增长,在王志浩看来,这已不仅是前期需求抑制的释放,更像是市场预期发生了根本性转变,房价下跌及开发商增加小户型住房开发在一定程度上解决了居民购房能力的问题。到某一时点,住宅销售将不可避免地出现转折点,但许多城市的房屋存量已显著降低。低库存,加之获得银行信贷的难度大大降低,会使开发商继续扩充其本已丰富的土地储备。
王志浩表示,之前预测房地产投资项目将从2010年开始增加,但目前来看这一趋势可能会在2009年下半年提前出现。这将提振总需求、创造就业,并支持钢铁、水泥和玻璃等行业的发展。
“总的来说,我们预计今年投资实质增速为6.8%,较去年的9.7%下降2.9个百分点,消费实质增速为7%,较去年的11.8%下降4.8个百分点,原增长趋势没有表现出显著改变。”王志浩说。
政策微调将取代大规模扩张政策
随着经济复苏的加速,对政策可能出现变化,导致复苏偏离轨道的担心也在滋长。分析人士认为,政策微调将取代大规模的扩张性政策。
央行已经推高货币市场利率并进行更多的公开市场操作,被视为出现了调整的迹象之一。
上周央行继续引导正回购利率上涨,从货币市场回笼资金。已回购的是央行向一级交易商卖出证券,并约定在一定期限买回的操作,用于回收货币市场流动性。其利率由央行根据交易商需求确定,处于半控制状态,素有“利率风向标”之称。
此外,央行7月14日进行了累计1500亿元的28天期和91天期正回购,利率分别上涨5个基点,至1.05%和1.10%。这是央行连续第三周上调正回购利率,累计分别上调15.0个和13.5个基点。
央行16日发行两期共计500亿元央票,一年期央票利率和三月期央票利率均有上升,分别至1.5950%和1.1666%,上周四的发行利率分别为1 .5022%和1.0456%。
央行的公开市场操作,在王庆看来,中国人民银行将在2010年上半年进行更积极的公开市场操作,同时在下半年提高存款准备金率,以帮助实现贷款增长目标;2010年上半年基准利率将上调25-50个基点,从而与美国同步开始新一轮的加息周期。
此外,王庆预计银行新增贷款的发放速度将会在今年异乎寻常的高位上大幅减缓,从而使2010年全年贷款增幅达到15-17%,低于2009年的30%。
汪涛同样表示,2季度高于预期的G D P增长将传递给决策者们经济刺激政策已经初见成效的信号。这一点,再加上房地产投资反弹,将降低出台更多刺激政策的必要性。对此,认为从现在开始,宏观经济政策的重心将放在巩固经济增长复苏的成果上,政策微调将取代大规模的扩张性政策。
汪涛还表示,通胀预期已经提高,充裕的流动性已经导致资产价格强劲上涨。对资产市场泡沫以及未来不良贷款的担忧已使央行增加了对冲操作,并促使银监会更严格地执行现有的关于银行贷款、包括房地产贷款的条规。在未来几个月,为避免经济出现大起大落,预计政府将继续进行诸如此类的政策微调。
本报记者 龙金光 实习生 刘丽娟
未来12个月不用担心通胀?
市场普遍持有持同一个观点:在确信经济全面复苏前,中国政府将保持极度宽松的货币政策,其代价就是,中国将面临资产泡沫不断加剧的风险。
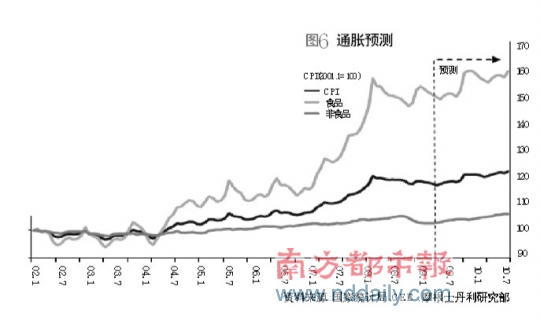
而王庆认为,接下来的6-12个月可能会出现加速增长和低通胀共存的情况,同时政策态势相对稳定,这样的宏观经济环境有利于资产价格。不过,他认为,由于通胀压力可能会在明年年中开始出现,对潜在紧缩政策的担心可能会对市场情绪产生影响。
“由于物价仍在下跌,并且我们不认为CPI通胀会在未来6-9个月中成为一个重要问题,因此我们认为宏观经济政策不会在今年开始大幅紧缩。”瑞银证券首席经济学家汪涛表示,他们预计利率将继续保持不变,而在任何可能的信贷额度控制下,银行新增贷款仍然能够达到9万亿人民币。
中投证券分析师邢微微写给客户的研究报告中称,原油价格大涨与国内极度宽松货币政策导致通胀压力显现。下半年,随着美国经济复苏预期强化与中国经济活力增强,原油价格有持续上涨甚至“泡沫化”动力,而且新能源的发展使得原油与粮食价格联动性增强。
邢微微认为,原油价格“泡沫化”发生在四季度与明年上半年可能性较大。因此,这一时期将是国内通胀快速上升期,也是央行货币政策“转向”时期,但他们之间往往存在时滞。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。