


对流动性影响关注不足 一季度券商预测现偏差
 |
■新快报记者 张扬 实习生 陈庆麟
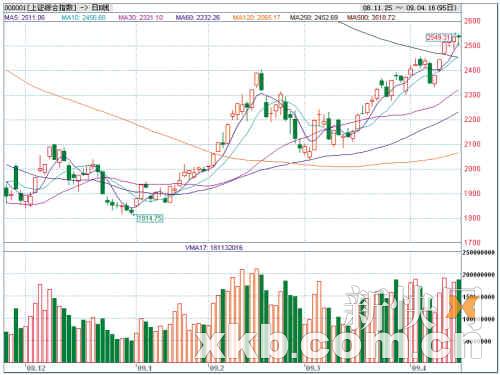
自开年以来,在国家十大产业振兴规划、充裕的流动性以及部分经济数据回暖等积极因素推动下,A股市场一扫阴霾,沪指一季度曾大涨逾30%,创出2402.81点的季度高点,有近100只个股涨幅翻倍。
在经历了2008年的大熊市之后,如此突然而剧烈的涨幅,出乎很多普通投资者的预料。专业研究机构对行情的发展是否就有更好的把握呢?我们“秋后算帐”的结果显示,一季度券商预测差强人意,这即再度显示股市是测不准的,也证明在股市逆向操作的可行性。
宏观经济预测
申万“最神”银河最“离谱”
一季度时,各大机构对宏观经济进行了预测,多认为一季度GDP增速介于5.6%-7.3%之间,CPI增幅在-1.6%-0.7%之间。昨日,国家统计局发布相关数据显示,一季度GDP同比增6.1%,CPI同比降0.6%。从一季度各大机构预测的情况来看,机构对于宏观经济的预测普遍较为乐观。而申银万国对GDP、CPI的预测最为准确,仅相差0.1%。银河证券的预测则最为“离谱”,相差竟超过1%。
此前,申银万国证券高级宏观经济分析师李慧勇就预计,一季度GDP增速约6.2%。他认为“最坏的时候已经过去”,预计后三个季度GDP增速会按7%、8%和9%的轨迹运行。在积极财政政策和货币政策推动下,全年GDP增速将达8.3%。明年虽然政策力量会逐渐衰减,但市场需求对经济拉动作用将增强。
在昨日GDP公布后,李慧勇指出,一季度GDP增速基本符合其预期,但高于部分悲观人士的预期,这可能有助于打消这部分人士对经济基本面的担忧,对股市影响料正面;预计一季度GDP增速将为年内低点,随后四个季度中,GDP同比增速将逐级回升;短期内出台更多刺激经济新政的可能性料低,目前关键在于落实之前已经公布的经济刺激计划。
在之前银河证券发布的报告中,他们认为,我国经济已于去年11月至今年2月见底,2009年经济将缓慢回升,预计四个季度GDP分别增长7.3%、7.7%、8.1%、8.9%。其判断的依据一是实际经济增长率偏离潜力增长率幅度过大,有回归正常的要求;二是PMI指数已经连续3个月回升;三是原材料去库存化暂时告一段落;四是发电量触底回升,工业生产正在复苏。
大盘预测
谁也没预料到这波近30%的涨幅
在记者抽取的近10家研究机构的报告中,有的券商表现相对谨慎,有些机构则相对乐观,但对于这波近30%的涨幅,没有一个机构在年初的策略报告中预测到了。特别是对3月份行情的预测,机构几乎全军覆没。
申银万国
3月市场将经历蛰伏期
在2009年1月7日申万发布的1-2月A股策略报告中,持中性偏乐观的态度,但到2009年3月,却认为市场将经历蛰伏期。其理由是:主要投资品行业的库存清理已经完成或接近尾声,库存回补预期所支撑的估值修复过程基本结束,投资者开始担心需求增长的可持续性;前期对中小市值板块的疯炒导致其相对估值过高,投资者开始疑虑高估值的支撑来自何方,小盘股行情也进入调整阶段。在新的驱动力出现以前,市场进入回调筑底的时期。3月的A股市场将经历蛰伏期,这将为投资者提供配置的机会,相对看好4月以后的行情。
三大要素制约上行空间
海通证券在2008年12月31日发布的一季度策略报告中指出,2009年第1季度良好的政策环境会对股市形成底部支持,但国外宏观经济形势、上市公司业绩增长的不确定性以及日益增大的解禁股减持压力又会制约股市的上行空间,上证指数上行空间的拓展有赖于基本面的显著改观。
银河证券
经济基本面制约反弹高度
银河证券在2009年2月3日发布2月投资策略报告中也认为,经济基本面制约股市反弹的持续性和高度。2008年12月部分经济好转不代表经济已走出低谷,宏观经济仍处于寒冬之中;存货剧烈调整使上市公司业绩风险暴露。在此影响下,大盘反弹的持续性和空间受到抑制。
中信证券3月下旬减仓操作
中信证券在2009年2月11日发布的春季策略报告指出,目前仍处于政策和资金面推动的市场反弹,该反弹有望达到2300-2400点,随着市场中结构性个股和行业涨幅的增加,以及日历时间上逐渐进入业绩公布期,市场的主导力量将转向业绩面,市场面临一定的获利回吐压力。3月下旬进入业绩预告期,低于市场预期的业绩将给市场带来获利调整的压力,建议投资者减仓操作。
板块预测
行业涨幅前三没抓住一个
一季度各大行业板块轮番启动,其中有色金属板块以86.26%的超高收益率居行业涨幅榜首位,并远远超越了同期上证综指的涨幅。但在记者查阅到的有色行业2009年度或一季度投资策略报告当中,绝大多数分析师只是给予该板块“中性”的评级。另一方面,券商年初主推的医药、电信等板块的涨幅也差强人意,甚至排在了所有板块的倒数几位。
分析师普遍未抓住有色金属
或许是由于有色金属2008年出现了历史上少有的“断崖式”下跌,“一朝被蛇咬,十年怕井绳”,各大券商研究所对有色金属的关注度变得比较低。在众多研究报告当中,分析师主要从有色金属产业层面的供需状况作出判断,在全球经济步入衰退的大背景下,分析的结果自然不太乐观。但有色类个股的强劲走势,却再次让因恐惧而产生的悲观判断变得异常苍白。事后看来,尽管对供需的判断颇有见地,但分析师们普遍忽略了影响有色金属价格的一个重大因素:流动性。
长江证券研究所有色行业分析师葛军在题为《让历史告诉未来》的分析报告中指出:“金属价格已经接近底部,虽未达到历史极限低位,但大幅下跌的可能性已经较小。目前行业仍处于周期下降的左部,但已接近底部,上市公司盈利的低点尚未到来,2009年可能是行业盈利最为悲观的时候,而伴随着行业的低迷,行业整合也将加剧。总体上我们对2009年有色金属行业整体的主题性投资机会持谨慎态度,但不排除短期的局部机会。”
联合证券研究所有色分析师叶洮在题为《顺流、逆流》的报告中表示:“有色行业仍存在下滑风险,这几成市场共识。作为强周期性的行业,在经济下滑风险仍未解除的前提下,作出顺周期的行业调整是一种合理预期;2009年有色金属行业的投资机会,将主要存在于——为显著的反周期因素所推动的‘逆流’子行业。相对确定的投资视角有3个:1.巨变前夕的锂行业;2.收购兼并的升级;3.因风险溢价、预期收益升高推动的估值回升。”
总体上看,各家券商对有色行业的判断大同小异——比较谨慎。今年年初,全球经济确实处于极度不安的动荡之中,国际原油价格的走低,进一步带动了有色金属类商品的价格下挫。但进入2月后,国际有色市场却发生了阶段性的逆转走势,先是黄金的“保值”功能被市场充分挖掘,推动金价突破900美元,继而是铜等工业常用金属价格暴涨,大宗商品好像又重新沐浴在“牛市”的阳光之下。
分析人士事后一致认为,在影响有色金属价格的若干因素当中,美联储“开闸放水”,直接购买美国债券的做法,是造成流动性泛滥、强化市场“美元疲软”预期的主要诱因。而国际大宗商品多以美元计价,美联储“出人意料”的货币政策,自然也令笃信供求基本面的众多行业分析师当头挨了一记闷棍。“看对了行业基本面,但没有看对全球金融形势。”一位行业分析师如此对记者表示。
券商年初主推行业涨幅落后
在年初券商研究所主推的行业中,除了建筑建材板块表现尚算可以外,其他的板块都表现得差强人意。主要是年初各大券商对于行情都持较为谨慎的态度,使得他们建议的板块都是以医药为首的防御性板块为主。
海通证券在一季度投资策略里,建议投资者在2009年一季度重点关注的行业为:铁路相关行业、工程机械、电力设备、通信设备、计算机软件等投资品行业和医药生物、传媒与文化等消费品行业。
申银万国在2月的策略报告中指出,在经济周期趋势难以因为政府投资发生根本变化的基本假设下,合理估值大幅提升的难度较大,估值上限对配置的影响仍然需要警惕。相对应的,我们觉得一些稳定类品种的收益风险比则在上升,包括饮料、医药和家电等。
只有广发证券在一季度的策略报告中看好周期性行业,不过并没有指出具体的行业。广发一季度策略报告中指出,第一,周期性行业的PB均较低,股价接近甚至跌穿资产重置成本,大小非抛售压力相对较小;第二,在公布2008年年报及2009年一季度报告后,周期性行业股票存在被机构继续大幅抛出的可能,届时恐慌性抛盘可令我们挑选到一个很好的介入价格;第三,周期性行业存货过多是众所周知的事,但存货总有消耗完的一天,再次补货会提前于经济启动,且在消耗库存时会加速产业集中,淘汰规模优势不大的小企业,对行业龙头而言是发展机遇。广发证券的策略是在持续暴跌时介入,拉高后派发,积小胜为大胜。
2009 年第一季度中国经济预测
(2009年2月14日发布)
预测机构GDP(%)CPI(%)
安信证券6.6-0.4
国家信息中心6.5-1.0
国泰君安7.0-0.6
花旗集团5.8-0.3
汇丰银行6.50.7
美林证券6.6-1.1
瑞银证券5.8-0.5
社科院数量所6.5-0.8
申银万国6.2-0.7
天则所7.00.5
银河证券7.3-1.6
招商证券5.6-0.8
中金公司6.4-0.4
中信建投6.4-0.2
中心证券7.0-0.9
申银国际6.70.6
CEER6.5-0.4
简单平均6.5-0.5
加权平均6.6-0.7
数据来源:北京大学中国经济中心
申万板块名称一季度涨跌幅(% )
有色金属86.26
房地产67.14
交运设备61.95
综合61
采掘60.83
建筑建材54.91
电子元器件53.77
餐饮旅游52.73
纺织服装51.67
机械设备51.25
轻工制造50.35
信息设备49.64
化工48.98
家用电器47.52
金融服务45.94
公用事业45.18
商业贸易45.02
交通运输43.74
信息服务40.35
医药生物39.42
黑色金属39.27
食品饮料38.68
农林牧渔36.57
数据来源:Wind 资讯
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。