


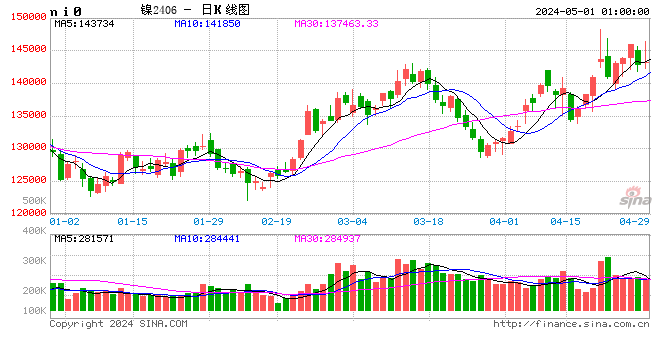
8月后,镍价整体处于弱势震荡格局之中,沪镍下探12.6万元/吨附近,LME镍价触碰16500美元/吨,供需过剩依然主导,成本端小幅下移、需求暂无亮点。
菲、印镍矿价格均有下调
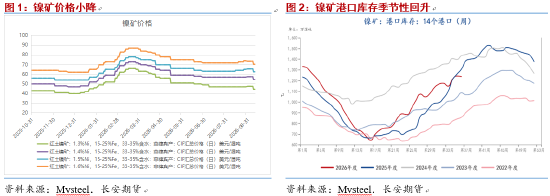
本周以来,菲律宾镍矿价格小降,1.3%品位镍矿CIF降至44.5美元/湿吨。海运费价格则整体持稳,苏里高至连云港海运费约14.5美元/湿吨,随着美伊局势再升级原油价格走强,海运费存上涨预期。据海关总署数据,我国7月镍矿进口593.3万吨,环比微增1.1%,同比增加18.9%,1-7月累计进口2565.4万吨,同比增加30.2%,自菲律宾进口占比约90%。菲律宾雨季将临,后续发运或逐步收缩。港口库存方面,截止9月4日,Mysteel统计全国14港镍矿库存1239.04万湿吨,季节性回升过程中,菲律宾产镍矿库存为1174.04万湿吨。
印尼方面,年中的新增配额逐步落地,但为了防止镍价大幅波动,官方没有公开具体配额调整幅度,从市场反应看,相较于上半年,大概率是有明显的放松。能矿部确认2027年矿业RKAB将维持年度报告机制,沿用当前适用的标准。9月初,印尼镍矿价格小幅下调,1.6%Ni CIF价报65.14美元/湿吨,较8月底下降2.4%。
镍生铁供应偏宽松
据Mysteel,今年8月中国&印尼镍生铁产量以金属量计为17.45万吨,环比增加4.5%,1-8月累计总产量129.49万吨,同比降幅为7.3%;8月增量主要由印尼提供,其产量为14.69万吨,预计9月产量转降;8月中国产量2.76万吨,环比小降,预计9月产量持稳,近期镍铁生产工艺利润有所收缩但总体仍有小幅盈利。9月初,消息称因厄尔尼诺引发干旱,印尼最大镍工业园区的冶炼厂供水受到限制,RKEF产线和HPAL湿法产线均可能受到影响,能矿部表示正在监测局势,预计不会出现大范围运营中断。
7月我国镍铁进口64.1万吨,环比下降15.1%,同比下降23%,主要是受到自印尼进口量的拖累;1-7月累计进口568.5万吨,累计同比降幅扩大至9.8%,自印尼进口占比约96%。镍生铁现货市场上,供应趋于宽松,印尼镍铁到货增加,前期滞港货源集中释放,贸易商报价重心下移,已下调至1110元/镍(舱底含税),同时,钢厂压价力度加大,部分钢厂心理采购价位下移至1085-1090元/镍(舱底含税),当前补库意愿一般。
据Mysteel,印尼冰镍产量4月后逐步下移,MHP产量在4-7月小幅回升后8月再小降,虽硫磺供应紧张持续松动,但受到其他方面生产干扰增多。我国前7个月镍湿法冶炼中间品总进口量为95.2万吨,累计同比下滑6.7%。

宽松格局改善较慢
今年8月Mysteel国内精炼镍产量为27867吨,环比下降9.5%,自5月后持续下移,同比下降24.3%,生产端利润倒挂使个别中小型企业收缩产能,全国平均产能利用率下降至53%左右,叠加需求疲软、显性库存高位也抑制生产,预计9月产量进一步回落。8月印尼精炼镍产量6500吨,也呈高位下滑态势。
国内纯镍库存高位有止增迹象,9月初上期所镍库存小幅回落至11.2万吨下方,仓单量也逐步降至10万吨以下,总体依然是在绝对高位上,产量的缩减传导至库存回落尚需要时间,边际上存在改善。9月初,金川电解镍现货升水较8月低位稍有回暖,货源边际收紧。LME镍库存在9月初小幅升至27万吨左右,注册仓单量在25.7万吨附近,也是高位水平,0-3现货贴水逐步收窄至150美元/吨以内。

需求端整体略偏弱
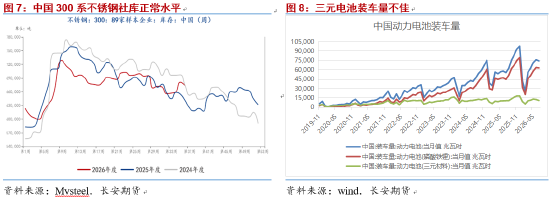
不锈钢端,Mysteel统计今年8月国内300系不锈钢粗钢产量为198.35万吨,环比回升7.8%,同比增加14.1%,受钢厂接单逐步恢复及部分检修产线复产带动,而9月排产小幅回落。8月300系不锈钢社会库存有小幅回升,最新在67万吨左右,相对于往年同期不算低。9月初,下游消费旺季尚未体现,整体以刚需采购为主,补库意愿偏弱。
新能源端,电池级硫酸镍价格随镍价逐步下移,下游部分企业仍以长协为主,散单建库情绪偏弱,对镍盐价格接受度较低。终端上,7月我国三元电池装车量11100兆瓦时,整体还偏弱,占动力电池装车量的比重不足15%。
小结
整体来看,外围环境上,美联储9月加息概率较高,短时可能会对市场风险偏好情绪有一定冲击。供需面上,印尼年中镍矿新增配额逐步落地,具体的增量无法得以验证,大概率较上半年是有所转松的,印、菲矿价均有所下调,成本端有所下移。印尼8月镍生铁产量恢复,供应略显宽松,价格也有下滑,消息上因缺水可能导致生产干扰的影响较有限。我国精炼镍产量自5月后逐步下降,中小型企业生产多处于亏损状态,不过传导至库存拐点还需时间,上期所镍库存高位有止增倾向,金川镍货源边际收紧;LME镍库存依然绝对高位,0-3现货贴水小幅收窄。下游300系不锈钢排产一般,三元电池需求也没有明显改观,终端补库意愿不高。总体上,尽管纯镍产量及库存端有边际改善,但矿价下移、需求仍偏弱,使镍价上方压力仍较重。仅供参考。
作者:屈亚娟,从业资格:F03113549,长安期货有色金属分析师。

责任编辑:李铁民

VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




