1.期货行情回顾
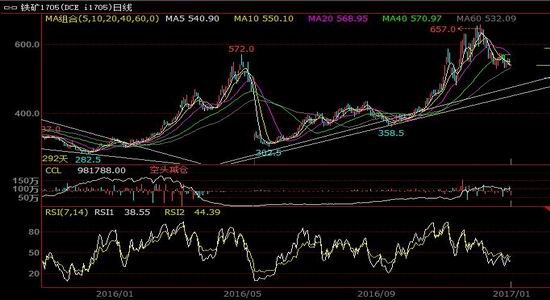
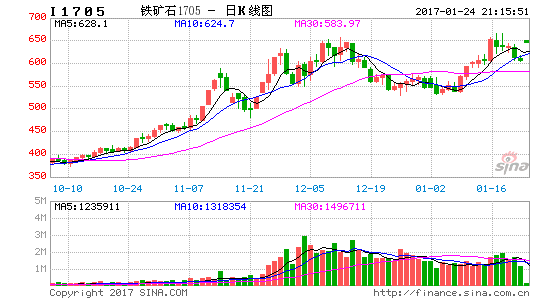
回顾2016年以来,煤炭、钢铁表现靓丽,价格、利润均大幅修正。去产能促使焦煤、焦炭领涨黑色,铁矿、螺纹、热轧则受需求和成本支撑大幅上涨。分阶段看,2016年黑色板块分为“涨-跌-涨”三个阶段。
从2015年12月中旬到2016年4月中下旬,螺纹上涨之后带动铁矿、焦煤、焦炭上涨,铁矿石受补库预期以及下游开工修复预期影响前期涨幅大,后期需求超预期,钢材暴涨,钢厂利润大幅修复,钢厂利润一度高达1000元/吨。这一阶段价格上涨主要反映了2015年钢铁市场化去产能后供需平衡被重新建立。
从4月中旬到6月上旬,黑色快速下跌,一方面产业间钢厂大面积复产,供应恢复到较高位置,市场担心供给过剩会很快重现。6月上旬至今,钢价重启涨势,进入10月后,随着焦煤焦炭价格的持续上涨,铁矿石高品矿出现紧缺,黑色整体加速上涨。这一阶段上涨既有需求好于预期的原因,也有原料成本推动的因素。进入11月份,中频炉被查引发钢铁去产能预期。
2016年黑色的关键词可以总结为:供给侧改革、需求超过预期、补库周期。2017年这三方面有所变化。其一、供给侧改革将持续,钢铁供给侧改革涉入深水区,中频炉特别是地条钢产能关停预期强烈,而煤炭去产能的影响在2017年或将减弱,这会导致上游利润流向下游;其二、需求预期转弱。受房地产调控、利率上行等因素影响,钢铁需求在明年下半年转弱的可能性加大。此外由于下半年汽车、基建基数较高,同比增幅或将回落;其三、上下游环节库存在年底有所回升,特别是铁矿库存增加明显,而焦煤焦炭库存则属于季节性补库存,钢材库存依然处于近几年低位,除螺纹社会库存小幅高于去年同期之外,板材库存超低,产业链整体库存压力不大,随着利润修复,上下游继续补库存的需求尚在。
2.现货市场
2.1现货行情
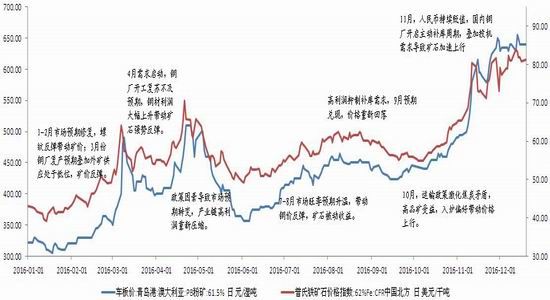
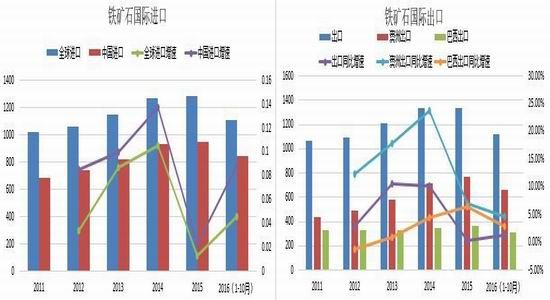
回顾今年铁矿石海运市场的情况,中国需求依然是主导驱动,受国内需求复苏及钢价反弹,钢企生产积极性提高,虽然高炉开工并没有突破15年水平,但从粗钢产量来看,钢企通过提高入炉系数等手段反而对矿石的需求不减反增。16年前10月份,国际海运市场矿石贸易量达到11.18亿吨,而中国进口8.43亿吨,占比进一步提升至76%。进出口市场中,欧洲地区今年出口至亚洲总量有所下降,主要是乌克兰危机平稳后,俄罗斯和乌克兰两国本地需求有所恢复。
2.2铁矿石海运市场
本次中频炉去产能最早是从华南地区开始,当时广东省要求11月30日之前相关企业关停,10月中旬后开始借环保之力对中频炉企业进行调查,不过涉及地区由于产能较小,当时市场反映并不大,真正对市场造成巨大冲击的是11月中下旬开始的苏北地区中频炉企业调查,很快这次风波便蔓延至山东、四川以及河北地区。
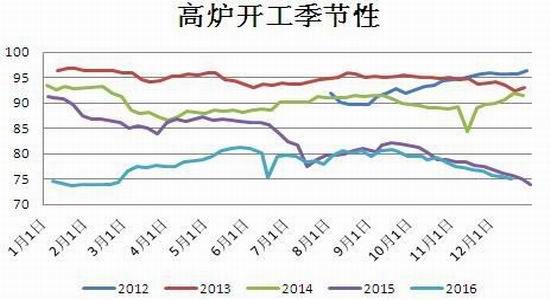
从高炉开工数据来看,在高利润状态下今年高炉开工率并没有超出去年,但从粗钢实际产量来看,目前已经处于近几年高点。造成这一现象我们认为主要有以下几个因素:1、去年部分钢厂停产后设备仍处于闲置状态,复产遭遇资金问题;2、高利润下,钢厂高炉系数提升,入炉以高品矿为主;3、转炉环节废钢用量提升;4、16年废钢生产利润颇丰,对供应补充起到很关键的作用,这里主要体现在建材环节。
3.矿山成本
四季度,在焦炭矛盾的爆发下,钢厂为提高入炉配比,高品价格一路飙升,钢厂同时在本币贬值的背景下开启疯狂的补库模式,价格一路上涨至80美金。考虑年底,短期矿山无论是国内还是国外或暂时无复产想法,但明年一季度开始,或许一些老玩家将考虑重回市场的可能性。
按照麦肯锡测算,2016年全球铁矿供应商中,90%分位的供应商到中国成本在65美金,75%分位的供应商成本在46美金。中国矿山成本方面,按照SMM测算,2016年,成本在50美金以下的国产精粉供应约在1.9亿吨,55美金以下的精粉供应约在2.2亿吨,60美金以下的精粉供应则高达2.5亿吨,供应量并不低。
4.港口库存
保守的估算,假设全球非主流供应明年持平,国内生铁端供应弥补中频炉有可能损失的2000万吨,那么全年至少需要减量3000万吨供应才能重新回到平衡,大约占全市场的1.38%。以下平衡表基于最乐观的假设:全球其他地方需求增速保持2%,国内需求增长3500万吨,约2.9%,供应端非主流地区恢复16年减量部分,并无新增,而国产矿生产则保持平稳,市场供需依然处于轻度过剩状态。
除了今年二季度由供需错配所带来的超额利润外,今年三、四季度利润总体表现同样不错,其中大部分盈利由板材带动,具体驱动在上一章节已有所提及,机械、汽车等制造业的增长功不可没。
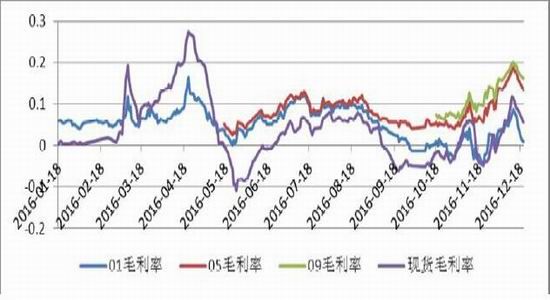
5. 2017 年展望
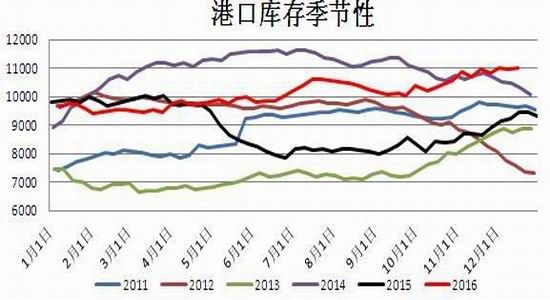
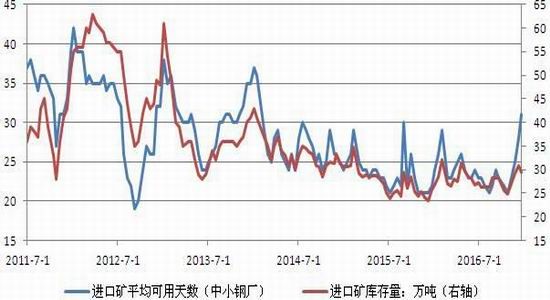
四季度,矿石反弹的最大推手莫过于钢厂端的补库行为。根据我的钢铁网显示,16年国内样本企业进口矿库存可用天数最低21天,截止12月中旬库存已经恢复到31天。港口库存年中最低9400万吨,截止到12月中旬已经上升到1.1亿吨水平。目前的库存储备已经足够,钢厂可用天数也回归至近几年平均水平,进一步上升空间非常有限。市场供需依然处于轻度过剩状态。
我们认为,2017年钢铁去产能将促使利润从上游流向下游,螺纹钢获益最大;而成材利润高企将促使钢厂在2-4月份加大高炉开工,5月合约炉料需求预期较好;全年看铁矿石供应增幅最大,全年过剩量维持在2000-3000万吨,受发运季节性影响以及下游在2-4月开工修复影响,表现为前高后低。由此,2017年黑色策略如下:
(1)炉料5-9正套;(2)上半年阶段性做多钢厂利润;(3)二季度关注空铁矿机会。
华闻期货 袁婷婷
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。