沪铅:
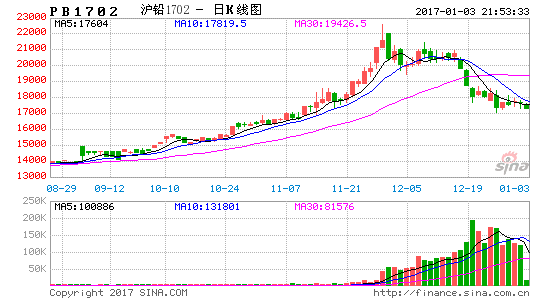
2017年铅价或呈先扬后仰走势,2016年年底铅市面临资金紧张和环保检查,下游需求趋弱。叠加前期受资金炒作过分上涨,面临的回调空间也较大。但考虑到铅矿供应偏紧的态势暂时未改,下游需求保持良好,2017年一季度仍以逢低买入为主。但到2017年第二季度,随着国内外矿山的逐渐复产和新增产能的释放,铅矿短缺状况将得到缓解,届时料铅价将有所回落。
一、2016年铅价走势回顾
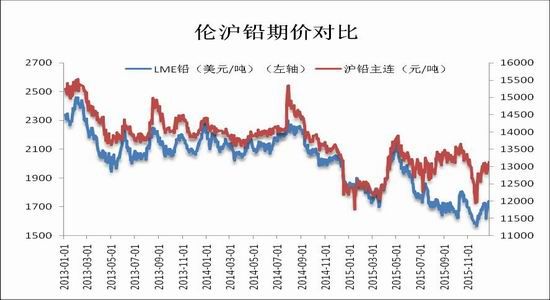
2016年铅价和锌价一样,呈现大幅攀升的走势。但年初铅价则表现较差,沪铅库存不断增加,铅价除了1月中旬到2月初的短暂拉升外,一直到年中都处于相对偏弱的态势。但下半年年开始,受助于铅矿供应短缺预期增强,国内铅精矿受环保压力影响产量下降,进口矿降幅扩大,原料供应紧张导致原生铅产量受限,而再生铅受环保检查影响再度减产停产,铅市供给端出现紧缩,沪铅库存也呈现回落走势。下游需求端则保持旺盛,铅市基本面持续改善。在偏强的基本面支撑下,市场看多氛围浓重,资金不断流入炒作,推动铅价迅速走高,在11月29日铅价达到22560元/吨的历史高位。后市因铅价高企,下游铅蓄电池产品生产成本飙升,多家蓄电池企业直言无力承担,多有意减产,甚至出现停产的考虑,下游消费受到抑制。恰逢京津冀及广东等地区环保整顿加剧及近期shibor利率不断走高使得资金借贷成本提高,国内资金趋紧,企业面临资金压力,订单减少。受利空因素影响叠加前期的超基本面上涨,铅价开始大幅向下修正。
图1
资料来源:瑞达期货,数据来源:LME、上海期货交易所
二、铅市基本面2016年回顾及2017年展望
(一)全球供需
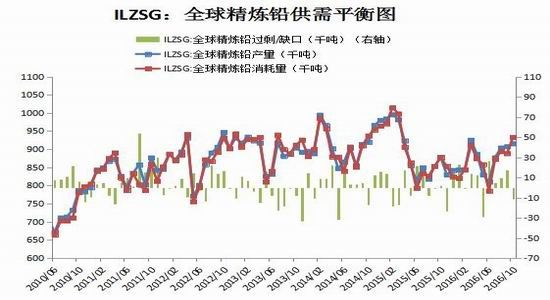
2016年全球精炼铅供给和需求都较去年同期水平有所增加。国际铅锌研究小组(ILZSG)2016年12月14日公布的数据显示,10月全球铅市供应过剩11,000吨,9月修正为短缺2,000吨。2016年前10月全球精炼铅累计供应量883.59万吨,较去年同期的842.63万吨增加了4.9%;同期全球精炼铅累计消费量为880.04万吨,较去年同期的838.74万吨增加了4.9%。但整体来看,全球铅市供应仍然高于需求,2016前10月供应过剩量达到3.55万吨,较2015年同期的过剩3.89万吨有所收窄。目前铅供需局面最大的利好在于铅矿供应的偏紧,根据ILZSG的数据,2016年前10月全球铅矿累计产出为374.02万吨,较去年同期的377.27万吨减少了0.86%。因铅锌为共生金属,伴生于同样的矿床,今年海外锌矿山的集中关闭也使得铅矿的产出受到影响。此外,中国是全球最大的铅生产国,受制于国内环保压力,国内铅矿的产出也受到抑制,以上原因共同导致了全球的铅矿供应下滑。预计2017年我国主要铅精矿增产15.9万吨,全年供需状态好转,将小幅过剩12万吨。
图2
资料来源:瑞达期货,数据来源:ILZSG
图3
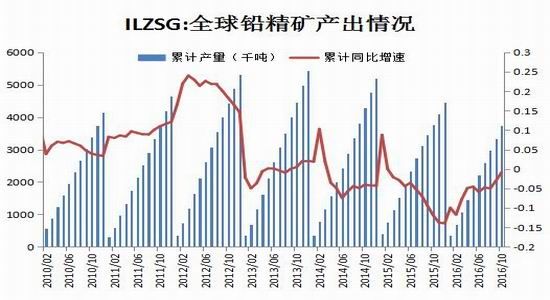
资料来源:瑞达期货,数据来源:ILZSG
(二)国内铅矿的供应
2016年以来,国内铅矿产量保持较为稳定的态势,全年当月产量在均值24.2万吨附近波动,变化不大。我国铅精矿当月产量保持稳步增长,10月份铅精矿当月产量为22.99万吨,环比增加了3.9%,同比增加了29.4%。截止2016年10月份,我国铅矿累计产量为183.81万吨,较去年同期的197.34万吨减少了6.86%。可见,虽然在铅价走高的刺激下国内铅矿产量出现增长,但整体仍明显低于去年同期水平。国内的增量主要来自内蒙古、青海、西藏、广东和新疆等地。而云南、广西等铅精矿主产区受环保影响,产量则出现不同幅度的下降。
在铅精矿的进口方面,根据海关总署的数据,截止2016年10月,我国铅精矿累计进口量为113.77万吨,与去年同期的146.34万吨相比减少了22.3%。究其原因是因为2016年以来由于全球矿山的关闭带动铅矿供应短缺,使得进口铅矿的TC从年初开始便大幅下降,并且不断创出历史新低,导致进口铅矿的价格开始逐渐高于国内铅矿的价格,进口矿价格优势不再,所以进口量出现明显下降。
图4
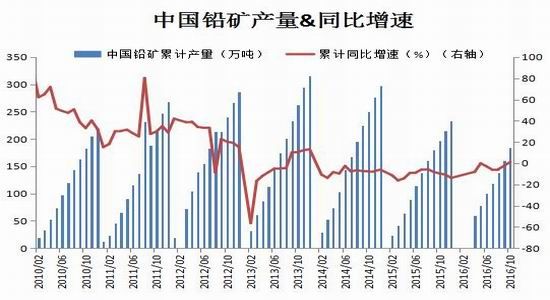
资料来源:瑞达期货,数据来源:国家统计局
图5
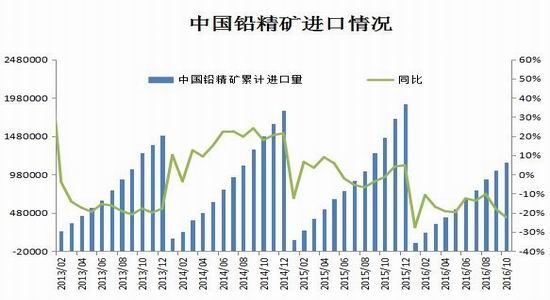
资料来源:瑞达期货,数据来源:海关总署
(二)国内精炼铅的供应
2016年国内精炼铅产量整体呈现增长态势。根据国家统计局数据,2016年11月全国精炼铅产量为36.2万吨,与2015年同期的34.08万吨相比增加了6.22%;2016年1-11月份精炼铅累计产量为395.20万吨,与去年同期水平的355.71万吨相比增加了11.1%。虽然2016年铅矿供应紧张,炼厂铅矿库存持续下降,但暂不直接影响精铅的生产,导致在铅价走高的情况下精炼铅总产量继续上升。
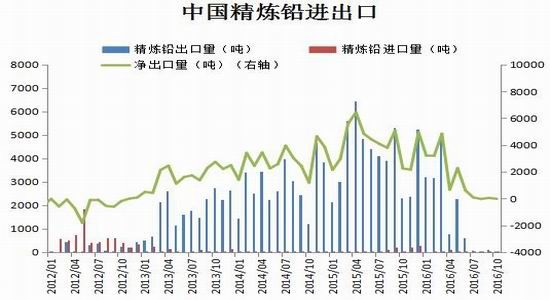
在精炼铅的进口方面,根据海关总署的数据,截止2016月10月中国精炼铅累计进口量为240吨,较去年同期的495吨下降了51.5%。值得注意的是2016年我国的精炼铅出口出现了大幅回落,2016年10月份出口当月值仅为8吨,而2015年10月份的出口量为2310吨。
根据安泰科统计数据显示,2015年中国原生铅冶炼产能为495万吨/年,预计2016年冶炼产能为505万吨/年,这是2015年首次出现负增长后再度转为正增长,预计2017年原生铅投产产能8万吨,再生铅20万吨。国家统计局统计数据显示,2016年1-10月,我国精铅产量为356.5万吨,同比增长6.2%,这主要是由于安徽省再生铅产量纳入统计范围的影响,如果剔除安徽省产量数据,产量基本与去年同期持平。预计2016年我国原生铅总产量为321万吨,再生铅产量为203万吨,而预估2017年原生铅产量增速放缓至2%约为328万吨,再生铅产量增至223万吨。
图6
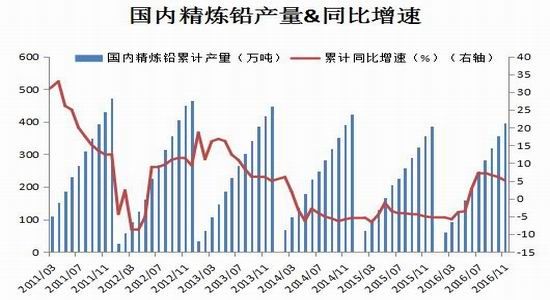
资料来源:瑞达期货,数据来源:国家统计局
图7
资料来源:瑞达期货,数据来源:海关总署
(三)初级消费领域
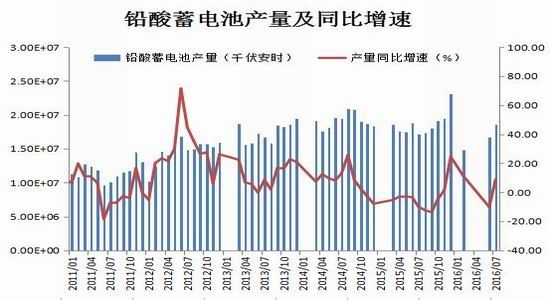
在中国最主要的铅初级消费领域是生产铅酸蓄电池,约占铅总消费的80%。因此铅酸蓄电池的产量很大程度影响了铅的消费量。根据安泰科统计,2016年1-10月,全国铅酸蓄电池产量约为17746万千伏安时,同比增长6.7%。SMM对51家国内大中型蓄电池企业进行调研,涉及月产能2177.04万kVAh。结果显示,11月份受调研企业完成产量为1676.40万kVAh,综合产能利用率为77.00%,环比上升1.17%。
从产能区间统计来看:年产能500万kVAh以上的蓄电池企业共13家,涉及月产能为1509.54万kVAh,企业完成产量1294.52万kVAh,综合产能利用率为85.76%,环比上升2.02%;100-500万kVAh的蓄电池企业共31家,涉及月产能643万kVAh,企业完成产量363.69万kVAh,综合产能利用率为56.56%,环比下滑0.44%;10-100万kVAh的蓄电池企业共7家,涉及月产能24.51万kVAh,企业完成产量18.20万kVAh,综合产能利用率为74.25%,环比上升5.54%。
分品种统计来看:牵引型蓄电池共调研27家企业,共涉及月产能为1024.93万kVAh,当月企业完成产量789.86万kVAh,综合产能利用率为77.07%,环比上升4.98%。11月份电动蓄电池市场终端需求一般,而因铅价暴涨,下游经销商买涨备货情绪迸发,多数企业订单爆满,部分企业生产更是排单至12月份。而在中下旬,现货铅直线飙涨至近八年新高,蓄电池企业成本压力骤增,加之铅市场供应偏紧,多数企业一度停止接收订单1-2个星期。整体开工率较上月提升。起动型蓄电池共调研15家企业,共涉及月产能为795.62万kVAh,当月企业完成产量644.34万kVAh,综合产能利用率为80.99%,环比上升3.00%。11月份,汽车蓄电池市场整体需求相对较旺。一方面,汽车整车市场因购置税将止影响,11月汽车产量创历史新高达到301万辆,继续利好配套电池需求。另一方面,汽车蓄电池更换市场虽需求平平,但因铅价涨势刺激,多数经销商买涨备货情绪不改,加之因临近年底,部分经销商为完成全年销售计划,采购积极性较高,多数企业订单大增,工厂开工多增至满负荷状态。但因铅价涨幅过大,蓄电池企业成本压力加剧,部分企业亦于月下旬暂定接收订单。固定型蓄电池共调研9家大型企业,共涉及月产能为356.50万kVAh,当月企业完成产量242.20万kVAh,综合产能利用率为67.94%,环比下滑14.32%。三季度之后,部分大型企业通信电池项目订单陆续结束,同时11月,铅价大幅飙升,部分企业考虑到成本因素,陆续减少订单接收,降低工厂开工率,进而拉低当月该类电池企业生产线开工率。
铅酸蓄电池的出口方面;海关数据显示,2016年10月份铅蓄电池出口量为1641.59万只,环比下滑5.68%,同比下滑6.16%。2016年1-10月铅蓄电池出口量累计为1.66亿只,同比下降6.79%。其中,10月份,起动型蓄电池出口量为180.02万只,环比上升25.16%,较去年同期上升9.96%。10月份以来,国内外铅价持续攀升,部分蓄电池企业表示由于原材料价格上升,电池出口结算价格亦相对提升,业内普遍出现买涨备货情绪,因而当月该类电池出口量延续上升趋势。另其他类型铅蓄电池10月的出口量为1461.57万只,环比下滑8.46%,同比下滑7.83%。进入四季度,固定型电池企业项目订单普遍进入收尾阶段。部分企业反映由于三季度项目订单结束,电池订单相对减少;同时2016年以来,如孟加拉国、越南等国家陆续提升关税,部分国内企业直接进驻到对应出口国当地办厂销售,以求规避税收成本,其中以动力电池企业尤为明显,因此该月其他类电池出口继续下滑。铅酸蓄电池的进口方面;海关数据显示,2016年10月份铅蓄电池进口量为79.31万只,环比下滑3.10%,同比下滑17.75%。其中,起动型铅蓄电池进口量16.53万只,环比上升2.56%;其他类型铅蓄电池62.77万只,环比下滑4.49%。另2016年1-10月铅蓄电池进口量累计为730.89万只,同比下滑14.54%。10月份以来,国内汽车市场继续受乘用车购置税减半政策将止因素影响,终端消费市场需求保持良好状态,配套电池需求较旺;加之10月份铅蓄电池的主要原材料-铅,价格持续上升,市场出现买涨情绪,因此该类电池进口量较上月继续增加。由于2015年10月处于铅蓄电池消费税实施的“前夕”时段,市场备货避税的热情未减,且因进口电池主要为其他类型铅蓄电池(该类电池进口量占比较高),进口量整体基数高于2016年同期,因而10月份进口量延续下滑。
图8
资料来源:瑞达期货,数据来源:Wind数据库
(四)终端消费领域
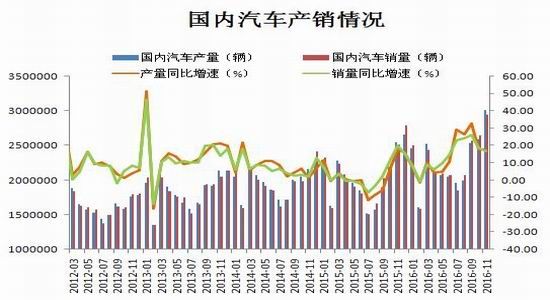
铅的终端需求行业相对集中,主要集中于汽车方面。在购置税减半优惠政策及油价逐步走低的带动下,2016年中国汽车市场实现超预期增长。根据中国汽车工业协会发布的数据显示,2016年1至11月我国汽车产销分别完成2502.7万辆和2494.8万辆,同比分别增长14.3%和14.1%,并高于上年同期12.5和10.8个百分点。经历了两年的产销增速放缓后,2016年我国汽车产销量创历史新高。中国能源汽车传播集团董事长李春雷在近日举行的2016年(第九届)消费车型盛典暨汽车品牌竞争力论坛上表示,从宏观经济和行业发展层面看,中国汽车市场正呈现出新特征:汽车消费加速升级;互联网企业跨界造车成为常态;智能网联和新能源汽车成为全球投资和潜在消费热点,新的消费思潮、品牌认知和产业形态正在形成。
2016年以来,我国自主品牌车企表现活跃,集体向上的趋势明显,整体市场份额不断攀升,而且从产品到技术,从品质到服务,从营销到品牌,综合实力都有了实质性提升。同时,新能源汽车市场蒸蒸日上,2016年1至11月,我国新能源汽车生产42.7万辆,销售40.2万辆,同比分别增长59%和60.4%。
在购车政策方面据财政部发布的通知称,自2017年1月1日起至12月31日止,对购置1.6升及以下排量的乘用车减按7.5%的税率征收车辆购置税。自2018年1月1日起,恢复按10%的法定税率征收车辆购置税。虽然购车优惠幅度有所收窄,但把汽车购置税优惠延长一年仍将有利于刺激国内汽车消费,预计明年车市或继续保持稳定增长。
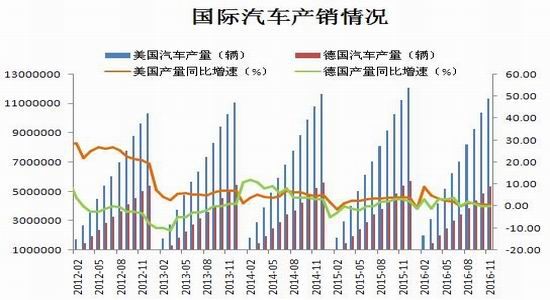
欧美车市保持平稳运行,美国车市2016年前11月累计产量11332050量,同比仅增长0.7%,与去年水平几乎持平;德国车市前11个月累计产量5368200辆,同比微降0.19%,也几乎与去年同期持平。随着美国经济的稳步复苏,预计明年可以支持车市保持稳定增长。欧洲经济复苏相对压力较大,欧洲央行[微博]维持货币宽松政策以提振经济增长,2017年汽车市场将持续平稳运行。
图9
资料来源:瑞达期货,数据来源:中国汽车工业协会
图10
资料来源:瑞达期货,数据来源:Wind数据库
我国电动自行车的市场已成为铅终端消费增长最快的领域,根据国家统计局公布的数据,截止2016年9月我国电动自行车累计产量为2255.8万辆,同比增速为4.6%。电动自行车与汽车类似,电动自行车对于更换铅酸蓄电池的刚性需求较大,而且更换的频率更高。我国电动自行车市场的快速发展对铅市需求形成利好。
我国的移动通讯行业也是铅下游终端消费之一,据前瞻产业研究院《中国移动[微博]通信基站行业市场前瞻与投资分析报告》显示,2016年1-10月,我国通信设备行业生产增速较快,重点产品产量高位增长。生产移动通信基站设备28884万信道,累计增长21.5%。出口交货值同比增长2.0%,其中10月份增长1.5%。但需要注意的是,通信行业对于蓄电池的需求较小,对铅的消费拉动作用有限。
(五)全球库存分析
2016年上期所铅库存呈现出明显的冲高回落态势,具体来看其先是从年初的10793吨小幅回落后便呈现一路上扬的走势,直到7月29日达到年内高点49928吨后又开始了四个月的回落,在11月25日触及最低点19115吨,之后小幅反弹。下半年则受铅矿供应偏紧影响,沪铅库存持续走低,预计在铅矿供应短缺未得到改善前,沪铅库存仍将维持在低位。
伦铅库存走势则与沪铅略显不同,2016年伦铅库存整体可以分为两个阶段,首先是1月至4月,这段时间伦铅库存波动较大,年初先是从191175吨小幅下降之后迅速拉升,在2月19日达到高点后又迅速回落。第二阶段是5月份至12月份,这段时间伦铅库存整体波动不大,以横盘状态为主。下半年里伦铅平缓的库存变化与大幅攀升的铅价形成了明显的背离,也显现出11月份铅价的大涨多是资金炒作的结果。
图11
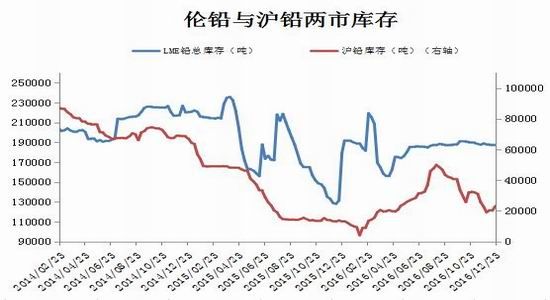
资料来源:瑞达期货,数据来源:上期所、LME
三、行情展望
2017年铅价或呈先扬后仰走势,2016年年底铅市面临资金紧张和环保检查,下游需求趋弱。叠加前期受资金炒作过分上涨,面临的回调空间较大。但考虑到目前铅矿供应偏紧的态势未改,下游需求保持良好,2017年一季度仍以逢低买入为主。宏观环境方面,由于美国经济不断复苏,美联储预计2017将加息三次,美元有望保持强势。但因海外经济明年整体向好,国内经济出现筑底持稳的迹象,中短期内需求仍较旺盛,这将支撑大宗商品市场总体保持强劲,因此美元走强对大宗商品形成较强压制的可能性不大。但到2017年第二季度,随着国内外矿山的逐渐复产和新增产能的释放,铅矿短缺状况将得到缓解,届时铅价将有所回落。预计2017年沪铅主力合约运行区间为15600—20000元/吨。
瑞达期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。