全球大豆增产,供给宽松
继上一年度美国大豆丰产后,2016/17年度美国大豆产量再创历史新高,同时巴西和阿根廷产量也稳步增加,全球大豆供给宽松格局不改。
南美大豆出口,强势不改
巴西大豆出口量连续五年超越美国,成为全球最大大豆出口国。
而阿根廷为了提振经济,通过放开汇率波动来鼓励出口。
国内养殖业寒冬已过,粕类需求向好
经历前年的亏损后,中小养殖户已退出市场,目前的规模化养殖企业出于自身利润考虑,补栏相对谨慎,生猪存栏量低,但抵御周期性风险的能力较强,因此未来行业出现大规模亏损的概率较小,随着养殖业寒冬远去,粕类价格或将成功筑底。
CBOT大豆底部已现
在多重事件性影响因素作用下,2016年CBOT大豆底部已经探明,950美分/蒲式耳将成为阶段性底部,1000美分/蒲式耳将成为强弱分水岭。
一、行情回顾
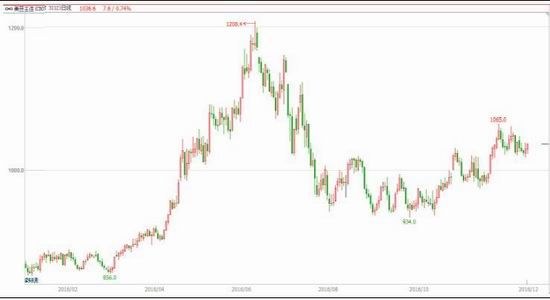
2016年CBOT大豆期价总体呈现宽幅震荡走势,其根本原因来自于全球大豆供给充裕。在主产国美国、巴西增产,阿根廷稳产的背景下,全球大豆产量达3.38亿吨(美国农业部12月供需报告),再创历史新高,全球大豆消费也同比增加,库消比与上一年度基本持平。从CBOT大豆全年走势来看,底部较2015年有所抬高,1000美分/蒲式耳成为CBOT大豆强弱分水岭。
图1:CBOT大豆主力连续
资料来源:文华财经
1月,在美国农业部(USDA)月度供需报告利多指引下,CBOT大豆应声而涨,表明下方850美分一带支撑力度较强,但随后巴西出现有利降雨,使得前期大豆产区干旱情况得到缓解,CBOT大豆在870美分之上展开震荡。由于中国取消35万吨美国大豆采购合同,CBOT大豆创出1月最大单日跌幅,随后由于空头回补及买盘涌现,加之阿根廷天气干燥,CBOT月度收盘再次站在880美分之上。国内进口大豆到港量下降及人民币贬值预期,给油厂挺价带来心理支持。大多油厂节前货源售罄,并陆续停机放假,饲料厂及经销商补库结束大多退市,节后基差合同预售情况较好。下旬华南遭遇罕见的寒潮,对水产养殖造成损失较重。2月,CBOT大豆经历“过山车”行情,USDA2月供需报告调低美国国内大豆压榨量,并调高期末库存。巴西港口运力不足则成为中旬CBOT大豆反弹的焦点,但港口运力恢复后CBOT大豆再次回到弱势的基本上来,加之巴西大豆收割进度加快而本年度美国大豆出口量明显下滑,使得CBOT大豆在月末逼近震荡区间下沿850美分/蒲式耳。国内春节假日期间畜禽集中出栏,生猪及能繁母猪存栏再创新低,豆粕消耗量相应放缓,加上豆粕期价走势疲弱,饲料企业采购谨慎。而水产养殖仍处于淡季,菜粕市场成交量稀少,库存增加。
3月,巴西港口工人罢工、雷亚尔汇率走弱及USDA报告显示2016/17年度美国大豆种植面积低于上一年度等消息,导致商品基金持续买入,CBOT大豆结束六个月以来的低位盘整后,一举向上突破900美分/蒲式耳整数关口。加之月末USDA公布的大豆季度库存报告(GrainStocks)及种植意向报告(ProspectivePlantings)均低于预期,利多CBOT大豆。国内华北及东北油厂因库存大豆加工完毕及设备检修原因停机,使得北方豆粕供给较为紧张。但两广地区油厂榨利不佳,部分有产基差合同报价为负。粕类需求不及预期,油厂豆粕库存压力较大。中国推迟实施进口加拿大油菜籽船货杂质标准时间缓冲期延长,使得后期供应预期改善。南方气温回升速度慢,延后水产养殖恢复。菜粕整体需求不佳。
4月,阿根廷大豆产区受暴雨影响,令收获进度降至13年来最低并延误出口装船,市场将大豆产量损失上调至400万吨,机构纷纷表示阿根廷大豆产量前景不容乐观。同时,巴西通过总统弹劾,巴西货币走强引发农户惜售;加之美元指数震荡下行,导致以美元计价商品价格上扬。CFTC商品基金大量增持多单,推动CBOT大豆强势上行。受CBOT大豆上涨带动,国内饲料厂及贸易商对豆粕积极补库。但对菜粕,饲料厂备货意愿不强,随用随买。
5月,因南美大豆产量低于预期,USDA上调美国大豆出口量,下调美国大豆期末库存。加之大雨导致阿根廷大豆产量受损。南美出口份额进一步向美国转移。同时,USDA预计未来两年里全球以及美国大豆供应将会比早先预期的更为紧张,CBOT大豆继续震荡攀升。国养殖业回暖及期货暴涨令饲料厂及贸易商被迫加快补库节奏。油厂未执行合同量大,暂无销售压力。加之豆粕出口量大增,支撑国内豆粕价格走强。同时气温上升,南方水产养殖恢复及近期进口DDGS价格大幅上涨,也利多菜粕价格。
6月,CBOT大豆进入高位震荡,美国大豆生长情况良好,优良率始终维持在70%上方。加之市场对6月末的种植意向报告(Acreage)存有分歧,导致震荡加剧。最终Acreage报告以2016/17年度美国大豆播种面积创历史新高而收场,同时GrainStocks报告也超出市场预估,为接下来的下跌埋下伏笔。英国退欧令人民币大幅贬值,提升大豆到港成本,国内油厂压榨亏损,而豆粕价格经过大幅上涨后,下游买家追涨趋于谨慎,北方地区油厂豆粕库存渐增。国产菜籽减产幅度较大,菜籽压榨开机率较往年大幅下降,国产菜粕供应十分紧张。市场情绪偏乐观。
7月,CBOT大豆展开一轮凌厉下跌。期间虽有干热天气助力CBOT大豆反弹,但随后美国大豆产区出现降雨,使得CBOT大豆再次承压下行。加之USDA7月供需报告并未给市场带来利多效应,CBOT大豆延续跌势,向下击穿1000美分/蒲式耳整数关口。CBOT大豆带动国内豆粕期价暴跌,打压豆粕现货行情,加之油厂开机率高企,豆粕库存不断加大,出现胀库现象。同时华东、华中区域强降雨天气,导致水产饲料用量降低,影响菜粕购销,成交清淡。
8月,CBOT大豆低位震荡,最终收跌。USDA8月供需报告中对旧作库存的过低预估盖过了对新作大豆产量增加的利空,使得CBOT大豆低位反弹。但随着USDA在每周作物进展报告(CropProgress)中维持美国大豆优良率预估,产量增加的担忧再次笼罩市场,CBOT大豆结束反弹。同时,Profarmer发布2016年度作物巡查报告,预计美国大豆产量为创纪录高位并高于USDA8月供需报告预估值,CBOT大豆向下击穿950美分/蒲式耳。虽然在CBOT大豆反弹带动下,上半月国内豆粕期货反弹,但下半月国内外整体走弱,再次打压豆粕行情。而DDGS与菜粕价差较大,也令菜粕需求不及预期。
9月,美国大豆进入出口销售阶段,市场关注的重点从单产和产量转为出口量及期末库存。由于美国大豆当期出口量创历史同期最好水平,加之USDA9月供需报告的尘埃落定,前期由于产量所带来的利空正逐渐被市场所消化,下方950美分/蒲式耳对行情起到支撑作用,CBOT大豆止跌。国内双节备货,使得豆粕成交良好,加之9月份大豆到港量较少,进口大豆供应区域性偏紧,令油厂开机率有所下降。豆粕与菜粕的价差重新扩大,菜粕市场需求增加。
10月,美豆油期价走强,加之加拿大天气问题致使油菜籽收获耽搁,带动全球油籽价格上涨,CBOT大豆走出一波反弹行情。虽然USDA10月份供需报告利空,但并未超出市场预估上限,950美分/蒲式耳再次对行情起到支撑作用。人民币贬值推升后期大豆进口成本,加之房地产受国家调控,工业品价格滞涨回落,资金从工业品流向农产品市场,粕类成为做多首选,资金成为推动豆粕价格的主要因素。豆粕价格上涨提振菜粕行情,加之9、10月份菜籽到港量偏少,导致现货供应紧张。
11月,CBOT大豆延续10月反弹行情继续走高。虽然USDA11月供需报告数据整体利空且超出市场预期,但由于新季美国大豆出口需求增加,利空得以消化。同时美国环境保护署(EPA)提高2017年再生燃料消费目标的消息再次引发豆油价格攀升,进而带动CBOT大豆期价上涨。11、12月份国内养殖业需求进入年关催肥期,除水产养殖业外,其它生猪、畜禽、反刍动物的饲料用量都将加大,而因终端饲料企业库存低,期货市场持续上涨刺激买家入市备货积极。
目前正值美国大豆出口销售季,期末库存变化对行情影响较为明显,而期末库存又受到出口量和压榨量的双重作用。截至目前美国国内大豆压榨量及出口量较为理想。分月来看,美国国内大豆压榨量处于历史同期高位,而出口量为历史同期最好水平。后期,随着具有价格优势的巴西早熟型大豆陆续上市,势必冲击美国大豆出口份额,美国大豆出口量将出现季节性放缓,届时期末库存或将有所增加。
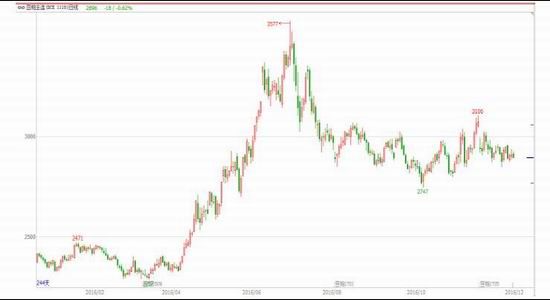
图2:豆粕主力连续
资料来源:文华财经
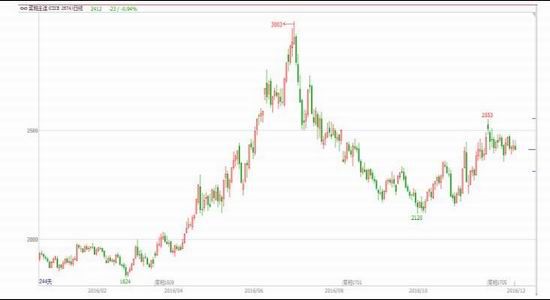
图3:菜粕主力连续
资料来源:文华财经
二、粕类基本面
1.全球大豆供给
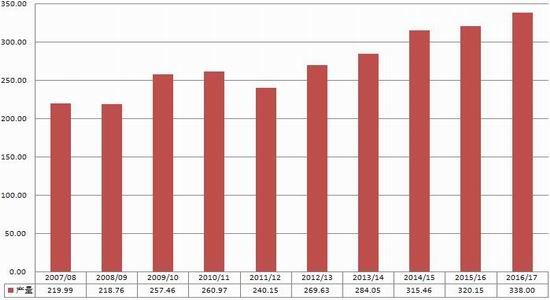
2016/17年度全球大豆产量继续增长,实现了自2012/13年度以来的“五连增”。三大主产国美国、巴西和阿根廷的大豆产量“两增一稳”。
图4:全球大豆产量 单位:百万吨
资料来源:美国农业部、信达期货研发中心
(1)美国大豆产量再创新高
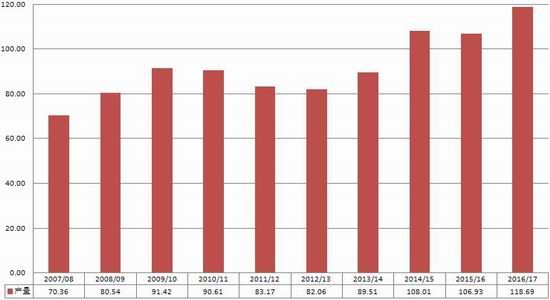
2016/17年度美国大豆播种面积、单产及产量继续增长,总产量高达43.61亿蒲式耳(1.1869亿吨),再创历史新高,超出上一年度4.35亿蒲式耳(1183万吨),为近十年以来最高水平。得益于生长期间优良的天气条件,美国大豆优良率始终维持在70%以上,为最终的丰产奠定了坚实基础。虽然2016/17年度美国大豆库存消费下降至11.70%,但依然维持在高位,依然供给过剩。未来库消比能否下降有赖于出口量及国内压榨量能否继续增加。
图5:美国大豆产量 单位:百万吨
资料来源:美国农业部,信达期货研发中心
(2)南美大豆产量稳步增加
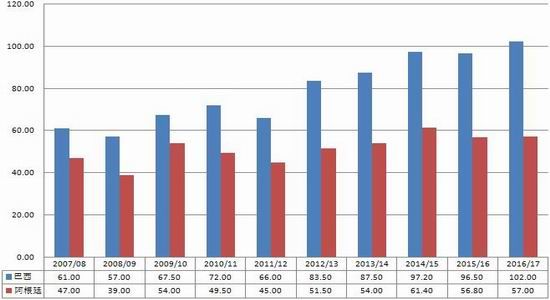
在美国大豆产量创新高的同时,南美大豆产量也稳步增加。本年度巴西大豆产量有望首次突破1亿吨,而近两年阿根廷大豆产量则维持在5700万吨水平。
由于天气原因,本年度阿根廷大豆播种仅完成58%,明显落后于五年均值。核心产区,大豆播种工作完成85%,只剩下双季大豆还没有播种。通常情况下,阿根廷约95%的大豆作物会在1月份中旬前播种,不过受天气条件影响,本年度能否按时完成播种目标有待观察。
目前巴西大部分地区大豆生长条件良好,农业咨询机构AgRural把2016/17年度大豆产量预测数据从早先的1.008亿吨上调至1.018亿吨;巴西植物油行业协会(ABIOVE)也将2016/17年度巴西大豆产量调高至1.017亿吨。截至目前巴西大豆播种工作已经完成95%,超越去年同期与五年均值两个百分点。天气预报显示,巴西中部地区天气形势不错,但南部地区气候干燥。
图6:南美大豆产量 单位:百万吨
资料来源:美国农业部,信达期货研发中心
2、全球大豆需求
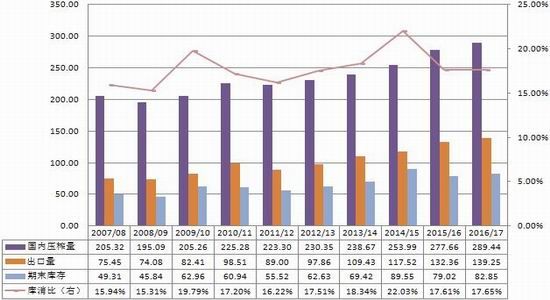
在全球大豆主产国美国和巴西增产背景下,大豆产量再创历史新高,达3.38亿吨,同时消费也随之增加——压榨量和出口量分别达到2.8944亿吨和1.3925亿吨,期末库存则维持在8285万吨水平,对应的库存消费比为17.65%,与上一年度基本持平。近十年间,全球大豆库消比始终在15%上方徘徊,此前经历连续四个年度的上涨后,2015/16年度库消比开始回落,未来库消比的变化依旧是衡量全球大豆供需格局的一项重要指标。而中国对与全球大豆需求的贡献度功不可没,2011年至今,中国大豆进口量连续六年增加。
图7:全球大豆库存与消费 单位:百万吨
资料来源:美国农业部,信达期货研发中心
(1)主产国大豆出口量
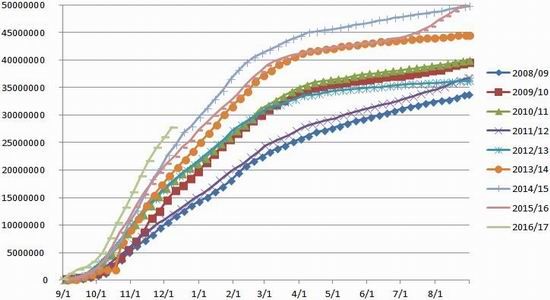
2011年前巴西大豆出口量多数时间不及美国,但自2011年开始,巴西大豆出口量连续五年超越美国,成为全球最大大豆出口国。近期由于国际豆价格上涨,巴西雷亚尔汇率走软,11月份巴西农户新豆预售步伐加快。据咨询机构AgRural称,巴西农户已经预售34%的大豆产量,相比之下,10月份的预售比例为29%,上年同期为44%,五年平均进度为40%。而阿根廷为了提振经济,通过放开汇率波动来鼓励出口,2015年底新总统上台后就取消了玉米和小麦的出口关税,并将大豆出口税由35%降低到30%,但短时间内进一步下调关税的可能性不大。而放开汇率波动后,阿根廷比索则成为世界上波动最为剧烈的货币之一。由于阿根廷的通胀率在30%左右,农户长期以来囤粮惜售,用农产品作为抵御通胀的硬通货。这也是阿根廷大豆库消比持续处于高位的原因。而本年度,阿根廷受暴雨灾害影响,大豆减产400万吨,出口海外的大豆及豆粕订单纷纷转向美国,因此美国大豆出口量在6月末出现陡升。
图8:美国大豆出口进度 单位:百万吨
资料来源:美国农业部,信达期货研发中心
图9:大豆主产国出口量 单位:百万吨

资料来源:美国农业部,信达期货研发中心
(2)中国大豆进口量
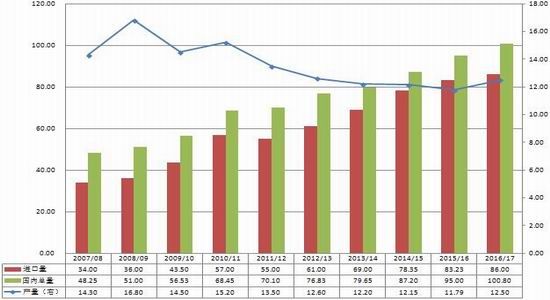
中国大豆进口量持续增长,作为全球最大的大豆进口国,庞大的人口数量是拉动大豆需求增长的主要力量。由于国内非转基因大豆种植收益低,种植面积持续减少,产量逐年下降,目前年产量在1200万吨左右,而国内消费量却在1亿吨左右,庞大的需求缺口只能靠进口大豆填补。2005-2015年,十年间中国大豆年产量从1830万吨降至1150万吨,降幅高达37%,而同期国内消费量和进口量则分别增长了107%和198%。2016年受国家农业供给侧改革影响,硬性调减玉米种植面积,玉米减种后,大豆面积则有所增加,产量升至1250万吨,而面对国内庞大的大豆消费仍是杯水车薪。中国对全球大豆市场的影响主要体现在两个方面:一是进口量巨大,二是进口增速显著。USDA预计20116/17年度中国大豆进口量达到8600万吨,近全球大豆出口总量的62%。国内养殖业的发展带动豆粕需求,从而带动大豆进口量的增加。
图10:中国大豆产量、进口量及消费量 单位:百万吨
资料来源:美国农业部,信达期货研发中心
3、粕类供需
(1)国内大豆进口及油厂压榨
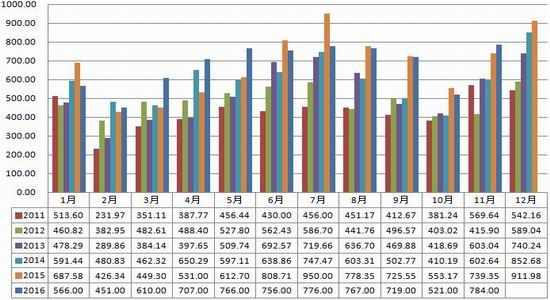
截至11月份,本年度国内大豆进口量已达7423万吨以上,超过去年同期的7262万吨。由于养殖业恢复性增长,带动粕类消费需求增加,预计全年进口大豆量将在8200-8400万吨水平,同比增加5%左右。
图11:中国大豆进口量月度同比 单位:吨
资料来源:海关总署,信达期货研发中心
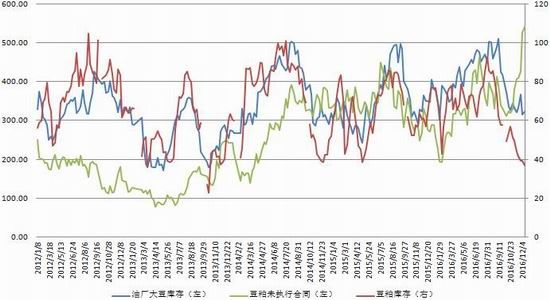
每年6-9月为传统养殖旺季,对饲料需求相对较多,从而带动豆粕需求增加。同时油厂大豆库存增加也较为明显,油厂为转嫁风险积极销售基差合同,使得未执行合同数量因此增加。9月份后天气转凉,养殖旺季结束,油厂采购大豆节奏放缓。
今年由于养殖业恢复情况较好,对豆粕需求增加,但自9月份开始进口大豆到港量持续偏少,沿海地区油厂停机检修增加,导致豆粕供应偏紧,加之人民币持续贬值增加进口成本,油厂压榨亏损挺价意愿较强。而近期,受到环保事件影响,广东地区油厂停机率大增。部分油厂担心供应不足及装货粉尘,停止接单或限量接单。同时,因北方重污染天气,山东地区部分油厂也开始停机。中央环保督查组在广东督查期间,油厂开机难有保证,加剧华南区域豆粕紧张程度,油厂豆粕库存少,未执行合同量大,广东珠三角豆粕基本停止现货报价,广西及福建豆粕价格领涨全国。国内大多油厂豆粕货源紧张,以执行合同为主,现货难觅,为豆粕现货提供支撑。
图12:油厂大豆库存、豆粕库存及未执行合同 单位:万吨
资料来源:天下粮仓,信达期货研发中心
(2)国内菜籽进口及油厂压榨
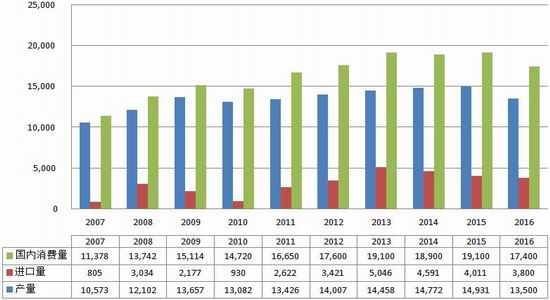
2010年后国产菜籽年产量基本稳定在1300-1500万吨之间,而国内消费量增加则较为明显从2010年的1472万吨,增至去年的1900万吨,多出来的需求需要靠进口菜籽来填补,菜籽进口量从2010年的93万吨,增加的目前的400万吨左右,增幅高达300%以上。也需要一个过程,供应紧张局面年前预计难以缓解。
图13:中国菜籽产量、进口量及国内消费量 单位:千吨
资料来源:美国农业部,信达期货研发中心
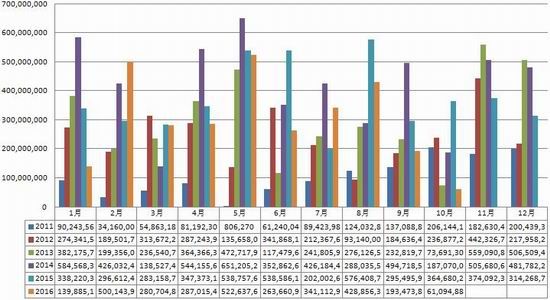
图14:中国菜籽进口量月度同比 单位:千克
资料来源:海关总署,信达期货研发中心
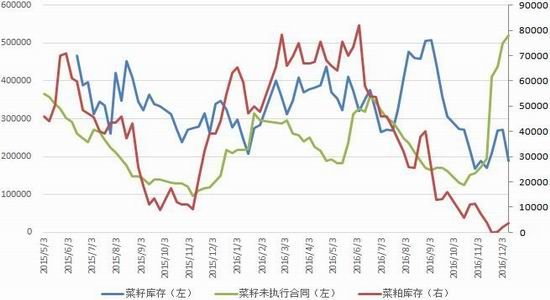
2016年菜籽市场较为引人关注的事件是“中加贸易争端”——中国质检总局曾规定9月1日起施行新的杂质标准。导致中国进口商未对加菜籽进行大规模采购。10月中下旬开始,沿海油厂的菜籽压榨开机率便一路下滑至10%以下,近期更是创历史以来同期最低,绝大部分油厂无现货可销售。尽管最终中加两国商贸部门达成一致,确定加拿大菜籽进口恢复正常,但船期延迟的事实却无法更改——11月进口菜籽到港量仅29万吨,12月菜籽到港量将回升至40万吨,明年1-3月份进口菜籽月均到港量也在40万吨。当前沿海地区油厂菜粕库存基本处于零库存状态,提货需要排队,即使菜籽到港后油厂陆续恢复开机,但供应从紧张到宽松仍需要一个过程。
图15:两广及福建油厂菜籽库存、菜粕库存及未执行合同 单位:吨
资料来源:天下粮仓,信达期货研发中心
(3)生猪养殖
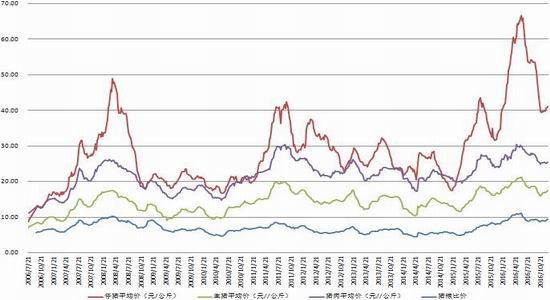
继2015年生猪养殖成功走出颓势后,2016年上半年生猪市场继续飙升,仔猪、生猪和猪肉价格最高分别涨至65元/公斤、21元/公斤和30元/公斤。但端午节后养殖户对压栏猪集中抛售,供大于求,导致生猪价格连续回落,同时夏季高温天气不利于生猪饲养和长途运输,增加了出栏的积极性,猪肉价格一路下滑。10月末,南方腊肉制作逐渐启动,对猪肉消费需求增加,后期随着天气的转冷,刺激消费端需求,加之传统消费旺季的到来,养殖户挺价心理增强压栏惜售,市场猪源减少,屠宰企业收猪难度有所增加,生猪市场价格止跌。
图16:全国22省市猪粮比价、仔猪平均价、生猪平均价和猪肉平均价 单位:元
资料来源:中国畜牧业信息网,信达期货研发中心
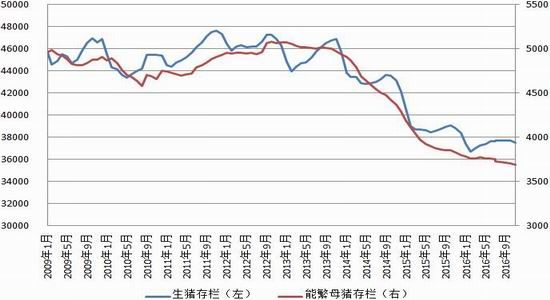
截至11月末,国内生猪存栏量为3.7483亿头,环比下降0.36%,同比下降3.41%,能繁母猪存栏量为3684万头,环比下降0.51%,同比下降3.69%。受养殖业回暖及季节性因素带动,仔猪补栏增加,使得生猪存栏自3月份开始回升,目前稳定在3.7亿头以上。但6月份以来,能繁母猪存栏量持续下滑,表明了整体行业产能的恢复尚需要一定的时日,加之部分地区环保整治力度加强,压制了能繁母猪的存栏数量,11月份全国能繁母猪存栏量再创新低,较上月减少19万头。临近年底,环保部门对于畜牧污染整治力度加大,猪场强拆现象屡屡发生,虽规模化养殖企业补栏迅速,但仍弥补不了散户退出的空缺,11月生猪存栏量再度下滑。目前,消费旺季已至,生猪出栏量提升,加之天气寒冷、节假日较多,是肉类消费传统旺季。从年内规模企业屠宰量来看,经过三季度备货后,四季度生猪屠宰量有明显提升。
图17:国内生猪及能繁母猪存栏量 单位:万头
资料来源:中国畜牧业信息网,信达期货研发中心
三、行情展望
2016/17年度,全球大豆库存消费比为11.7%,虽较上一年度微幅下降,但依然是近十年以来的较高水平,表明全球大豆供给宽松。同时,2016/17年度在良好的天气作用下,美国大豆产量再创历史新高,表明转基因种子技术进步,使得大豆趋势单产不断上调,也加大了市场潜在供应与基于传统单产模型计算的误差。
美国方面,在2017/18年度大豆播种前,市场关注点为期末库存的变化,而影响期末库存变化的主要因素来自国内压榨量和出口量。目前美国国内大豆压榨量已处于历史同期较高水平,而出口量的变化会受到其他大豆主产国及汇率波动的影响。而南美大豆出口量的日益增加势必影响美国大豆出口份额。若非今年阿根廷暴雨灾害,本年度美国大豆出口量将大幅低于上一年度。但美国若想继续掌控全球大豆市场定价的话语权,大豆播种面积大幅减少概率较低,下一年度大豆播种面积会持平于本年度。
南美方面,出于种植收益的考虑,大豆仍为优先选择,农户扩种情绪不会轻易减退。随着物流改善,巴西北部区域仍有较多土地可供种植大豆。加之阿根廷国内通货膨胀严重,农产品成为“硬通货”,因此南美大豆产量仍有提升空间。由于价格优势,目前全球大豆出口重心在南美,制约南美大豆出口的因素是物流,但物流条件并非短时间内可以改变,因此在即将到来的巴西大豆出口季,物流因素将成为价格波动的主要原因,而阿根廷的天气也将搅动市场多头的神经。
中国方面,在经历前年的亏损后,中小养殖户已退出市场,目前的规模化养殖企业出于自身利润考虑,补栏相对谨慎,生猪存栏量低,但抵御周期性风险的能力较强,因此未来行业出现大规模亏损的概率较小,随着养殖业寒冬远去,粕类价格或将筑底成功。加之,今年人民币大幅连续贬值,增加了大豆进口成本,油厂在压榨利润亏损的情况下,挺价意愿较强。同时,国内偶有类似“环保督察”的事件性因素发生,使得粕类供给出现阶段性偏紧,也对价格构成支撑。
总体来看,在多重事件影响因素作用下,2016年CBOT大豆底部已经探明,950美分/蒲式耳将成为阶段性底部,1000美分/蒲式耳将成为强弱分水岭。近期,在美国出口及南美大豆播种阶段,出口进度和天气因素或将成为影响CBOT大豆的主要因素。若美国大豆出口量持续增加或阿根廷天气持续干热,CBOT大豆有望进一步向上拓展空间。加之,国内油厂大豆库存持续低位运行及环保督查力度显现,国内粕类也将有所表现。
信达期货
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。