镍矿:菲律宾环保查处1260万吨产能,实际进口矿影响力度需进一步观察;印尼镍矿出口政策值得关注;
镍供应:全球传统电解镍出现减产,未来关注印尼镍铁产能,目前已经确定2017要投的产能含6万吨镍,总共已建成10万吨,增速同比增加5.5%;
镍需求:2017年全球镍需求有望保持5%以上增长;库存:全球镍库存仍然处于高位,但已经进入消化周期;
成本:镍矿成本30美金以上;镍铁、电解镍制造成本上升有望延续至2017年;?
价格预期:边际供求平衡预计短缺,但上涨幅度受限于库存,预计明年主要波动区间在85000元/吨—120000元/吨。
一、电解镍2016年走势回顾
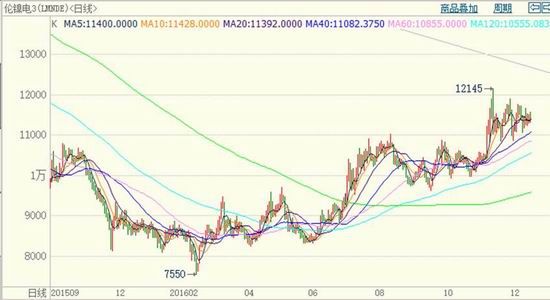
镍今年价格整体处于稳步上涨通道。一季度,受制于电解镍进口仍然处于高位,菲律宾镍矿供应处于季节性增长周期,镍供求仍然处于累库存阶段,镍价格表现较为疲弱,上半年主要在65000元/吨—75000元/吨之间波动。下半年随着利空基本兑现,不锈钢产量上升,电解镍进入缓慢的去库存阶段,镍价波动区间有所上移,6月至10月主要在78000元/吨—85000元/吨之间波动。进入三季度之后,菲律宾镍矿开始炒作环保关停因素,且国内能源价格普涨带动商品整体上行,镍受其刺激,价格区间进一步上移至90000元/吨至100000元/吨,11月14日在商品普遍疯狂的交易日中,上海期货交易所镍1705合约一度上涨至101360元/吨。截至12月14日,镍1705合约报收96260元/吨,较2015年12月31日的收盘价70630元/吨上涨36.3%。伦敦金属交易所方面,因人民币汇率贬值问题,镍较去年年底上涨30.0%,至11470美元/吨。
图1:2016年沪镍指数走势
资料来源:博弈大师,信达期货研发中心
二。镍供应现状及预期
(一)2016年全球镍产量
1.2016全球镍矿供应下降幅度较大
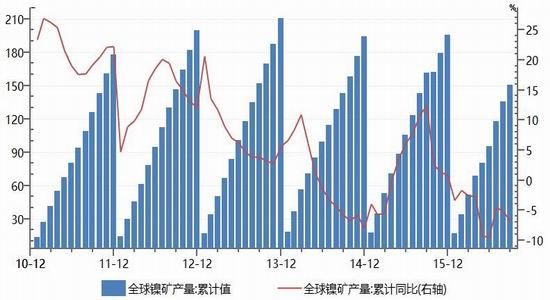
2016年镍矿产量小幅下滑,根据世界金属统计局(WBMS)公布的数据显示2016年1-9月全球矿山镍产量为150.41万吨(金属吨),同比下降6.7%,较2015年同期减少10.79万吨(金属吨)。
图2:全球镍矿产量累计值,累计同比(右轴)单位:万吨,%
资料来源:WBMS,WIND,信达期货研发中心
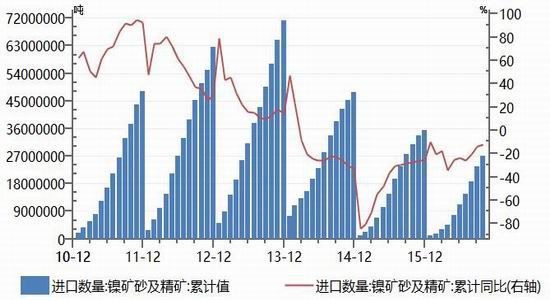
国内镍矿进口环比下降。根据国家统计局公布的数据显示,2016年1-10月全国共进口2712.5万吨(实物吨),同比下降11.9%,相较于去年损失367.5万吨(实物吨)。其中自菲律宾进口2619.3万吨(实物吨),国内对菲律宾镍矿进口依赖度达到96.6%,另外今年中国首次从新喀里多尼亚,进口量为35万吨(实物吨)。
图3:中国镍矿进口量累计值,累计同比(右轴)单位:万吨,%
资料来源:ICSG,WIND,信达期货研发中心
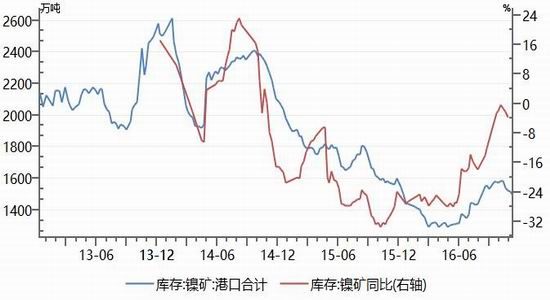
库存方面,今年国内主要港口镍矿库存同比下降。截至12月9日,铁合金在线统计的全国主要港口镍矿库存下降至1491万吨(实物吨),同比下降3.7%。
图4:国内主要港口镍矿库存,同比(右轴)单位:万吨,%
资料来源:ICSG,WIND,信达期货研发中心
2.全球原生镍供应同比负增长
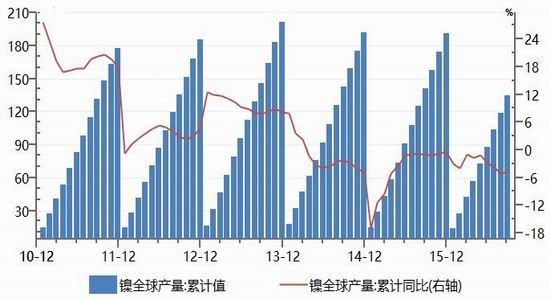
2016年原生镍产量小幅下滑,根据世界金属统计局(WBMS)公布的数据显示,1-9月全球共生产134.8万吨(金属吨),同比下降4.74%,较去年同期损失6.7万吨(金属吨)。
图5:全球原生镍产量累计值,累计同比(右轴)单位:万吨,%
资料来源:WBMS,WIND,信达期货研发中心
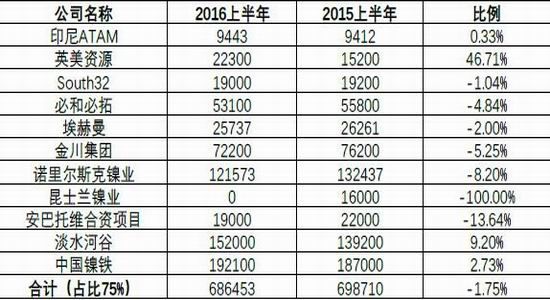
全球主要原生镍生产企业产量下降,较去年同期下降1.75%。其中,昆士兰镍业自2016年3月份停产,目前面临资产清算,而英美资源产量上升主要因为BarroAlto镍厂冶炼炉重建工作已经完成,淡水河谷产量上升主要因为汤普森(Thompson)、印尼(PTVI)和巴西(OncaPuma)的项目增产。
图6:全球主要镍企业产量,同比单位:万吨,%
资料来源:新闻整理,信达期货研发中心
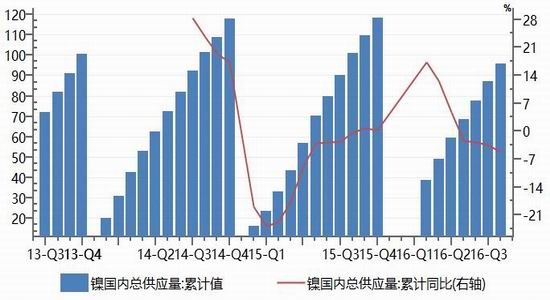
国内来看,今年原生镍供应总量下滑。根据国家统计局海关总署和铁合金在线的数据求和可知,今年1-10月全国镍累计供应量为95.8万吨(金属吨,本段内皆为金属吨),同比下降5.22%,较去年同期损失5.3万吨。预计全年镍供应量为111.2万吨,同比下降6%。分项来看:1-10月今年国内电解镍共生产18.7万吨,同比下降37.6%,较去年同期损失11.3万吨;电解镍进口为32.2万吨,同比上升59.8,较去年增加12.1万吨;镍铁产量为34.9万吨,同比下降20.9%,较去年同期损失9.3万吨;镍铁进口量为9.9万吨,同比增加47.6%,较去年同期增加3.3万吨。电解镍占全国镍总供应的53.1%,镍铁占全国镍总供应的46.8%。
图7:国内镍总供应量累计值,累计同比(右轴)单位:万吨,%
资料来源:国家统计局、海关总署、铁合金在线,WIND,信达期货研发中心
(二)2017年全球镍新增产能、产量预期
镍供应变数较多,一则菲律宾、印尼镍矿出口不确定性会造成中国镍铁产量变数较大,二则印尼镍铁项目虽有一些产能建成、在建,但投放速度却较为缓慢,目前已经确定要投的为6万吨镍,较今年供应同比增加3.3%,如果全部投产则可增加。
1.2017镍矿供应变数较多,主要关注菲律宾和印尼
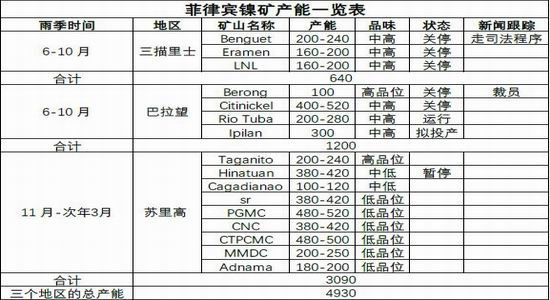
全球主要镍矿供应国分别是菲律宾、新喀里多尼亚和澳大利亚,和已经禁止出口的印尼,其中中国镍矿历史上主要来自与印尼和菲律宾。明年镍矿的供应量取决与菲律宾的环保力度和印尼镍矿出口的态度。菲律宾环保查处1260万吨产能,约影响镍15万吨。具体来看,菲律宾主要生产镍矿的区域是苏里高、三描里士和巴拉望,产能占比分别为24.3%、13.0%和62.7%,目前关停产能主要集中在苏里高、三描里士两个地区,涉及产能1260万吨,占总产能的25.6%,两地区镍矿部分出口中国,另一部分出口日本。目前进口矿价格上涨20%,已经开始体现菲律宾矿供应收紧预期,但进口数据因主要以苏里高货为主,仍有待进一步验证。
图8:菲律宾关停项目
资料来源:华泰团队、新闻整理,信达期货研发中心
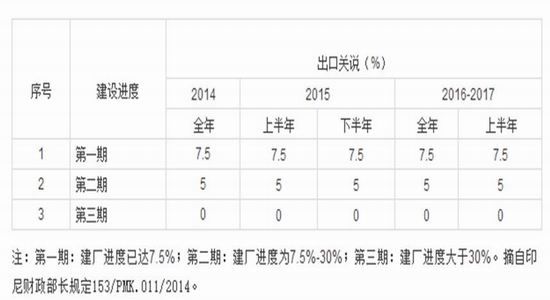
印尼镍矿出口仍存不确定性,涉及1200万吨镍矿,含镍18万吨。印尼目前完全禁止铝土矿、镍矿出口,而铜矿、铁矿、锰矿、铅矿、锌矿和钛矿可以出口,出口条件为建厂进度+关税,具体来说建厂进度在7.5%以内出口税率暂时定为7.5%,建仓进度在7.5%-30%的出口税率为5%,建厂速度为30%以上的出口税率为0%。镍矿方面,前期有印尼矿业部官员表示,如果禁止未加工矿石出口规则修订完成,2017年印尼或将出口1500万吨镍矿。但目前这一放松遭到印尼镍铁生产企业的反对,由于印尼镍矿成本低于菲律宾,且国内具备加工印尼镍矿的产能,如果印尼放松,则会严重影响目前的供求平衡。
图9:印尼矿出口关税
资料来源:新闻整理,信达期货研发中心
新喀里多尼亚对中国镍矿供应影响有限,预计不会超过200万吨。目前,新喀里多尼亚镍资源基本上被淡水河谷、SLN、嘉能可把持。据中国海关数据显示,中国7月镍矿进口仍然以菲律宾为主,来自新喀里多尼亚的镍矿进口量仅7.5万吨,仍然有限。7月份,新喀里多尼亚已经批准嘉能可(Glencore)及埃赫曼(Eramet)将120万吨镍含量为1.5%左右的红土镍矿在未来12-18个月的时间内出口至中国。当前,新喀里多尼亚可以对中国出口的镍矿量升至150万吨,而3月份,根据澳大利亚媒体的消息,新喀里多尼亚政府限制对中国出口的目标是在200万吨以内。
澳大利亚镍矿2017年内暂不产生影响。根据新闻的情况来看,很可能在2018年末可以对外出口。从勘探结果估算,项目含有红土镍矿量预估7.35亿吨,很有可能形成700-1000万吨/年的生产规模。并且,由于镍含量较高,超过2%,如果一旦投产,对全球镍矿市场均有巨大的冲击作用。这是红土镍矿远期供应较大的冲击事件。
2.2017原生镍供应预计增加10万吨以内
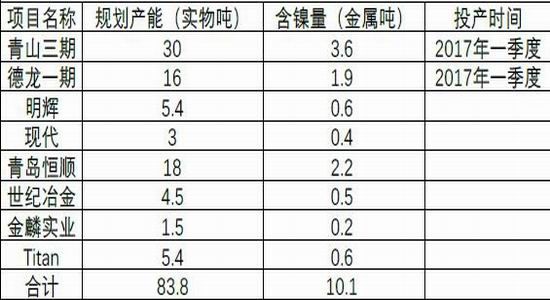
印尼投产项目。目前已经建成投产得是青山一期、二期共90万吨,10万吨镍,东方特钢(振石集团)8万吨,1万吨镍,新兴铸管12万吨,1.4万吨镍,新华联5万吨,06万吨镍。明年一季度投产得是青山三期30万吨和德龙一期16万吨,涉及5.6万吨镍。已建成未投产:明辉、现代、青岛恒顺、世纪冶金、金麟实业、Titan。即将投产和已建成未投产产能总量为83.8万吨,含镍量为10.1万吨。
图10:印尼镍铁已建成项目单位:万吨
资料来源:新闻整理,信达期货研发中心
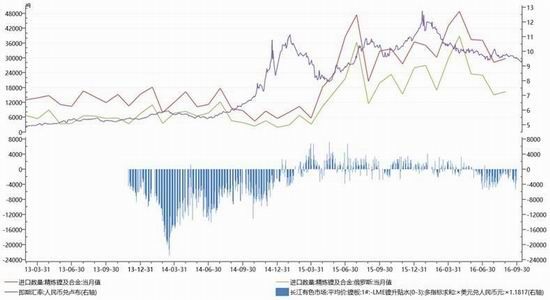
俄罗斯镍冲击暂停,预计明年减少12万吨电解镍进口。俄镍冲击与俄罗斯汇率有关,且领先镍进口3个月。由于目前人民币兑卢布汇率下跌,俄镍冲击基本暂停,预计每月电解镍净进口量将恢复至1.5万吨以内,2017年预计进口减少12万吨。
图11:电解镍进口量,卢布兑人民币汇率(上右轴),进口盈亏(下轴)单位:万吨,卢布/人民币,元/吨
资料来源:WIND,信达期货研发中心
缅甸恢复镍出口,预计每月出口镍0.5万吨,含镍0.15万吨,全年预计1.8万吨镍。自2015年9月起缅甸政府禁止镍铁出口,在此期间该项目维持生产,镍铁库存累积达到6万吨。近期因近期镍价反弹,缅甸政府与冶炼厂协商已经达成一致,7月份开始恢复镍铁出口,预计每月出口镍铁5000吨,主要运往太钢。该冶炼厂生产镍含量为27-30%镍铁,年产量85000吨。
三。需求现状及预期
(一)2016年全球镍需求增长5%以上
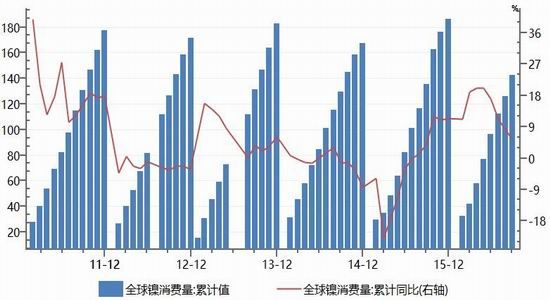
世界金属统计局(WBMS)公布数据显示,2016年1-9月全球镍需求量为142.4万吨(金属吨),同比增加5.24%,较去年同期增加7.2万吨(金属吨)。实际需求方面,国际不锈钢论坛(ISSF)10月发布的最新统计数据显示,2016年上半年全球不锈钢粗钢产量达到2207万吨,较上年同期的2120万吨增长4.1%,亚洲尤其是中国是最主要推动因素。
图12:全球镍消费累计值,累计同比(右轴)单位:万吨,%
资料来源:WBMS,信达期货研发中心
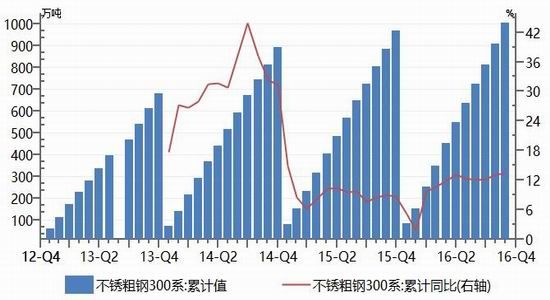
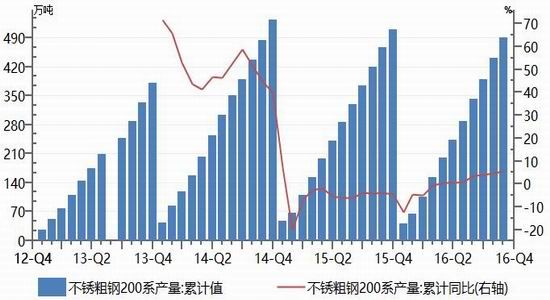
2016年国内镍需求上升。从中端来看,根据中国联合钢铁公布的数据显示,1-11月全国共生产300系不锈钢1003.7万吨,同比增加13.4%,生产200系不锈钢491.9万吨,同比增加5.48%。折算的实际需求方面,以200系和300系的含镍均量来折算,1-11月全国共消费镍110.9万吨,同比增加13%,增速介于2014年和2015年之间。
图13:300系不锈钢产量累计值,累计同比(右轴)单位:万吨,%
资料来源:铁合金在线,信达期货研发中心
图14:200系不锈钢产量累计值,累计同比(右轴)单位:万吨,%
资料来源:铁合金在线,信达期货研发中心
(二)2017年全球镍需求预计增长5.5%
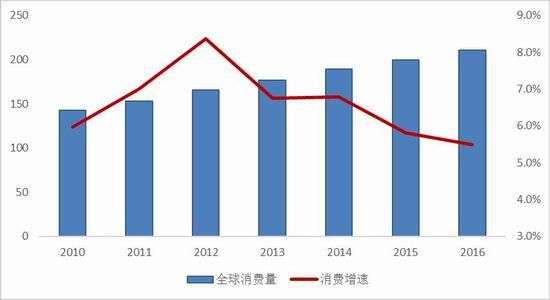
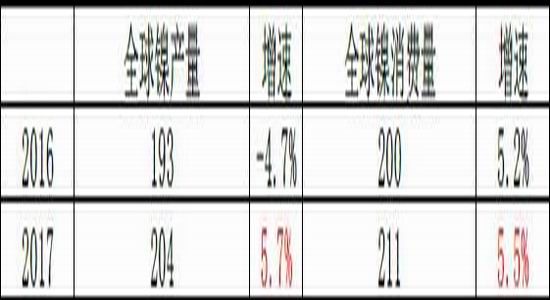
2017年全球镍需求有望保持5%以上增长。首先,国际镍研究组织(INSG)近期表示,2017年全球镍需求料从今年的200万吨升至211万吨,需求增速为5.5%,而明年全球镍产量料从193万吨升至204万吨,因此供需缺口在7万吨左右。
图15:全球镍消费量,同比(右轴)单位:万吨,%
资料来源:INSG,信达期货研发中心
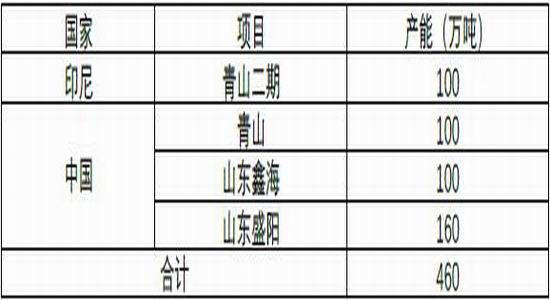
实际需求方面,明年全球不锈钢可投产项目超过460万吨。其中印尼青山可投产100万吨,国内青山100万吨,山东鑫海100万吨,山东盛阳160万吨。另一方面,从历史需求增速来看,即使是中国经济增速下滑较快的2015年,对镍的需求增速仍然超过7.9%,而全球其他国家近几年的需求增速保持在1-2%水平。因此,无论是不锈钢可投产项目,还是历史需求增速的比对来讲,明年镍需求大概率超过5%。
图16:不锈钢新增产能
资料来源:新闻整理,信达期货研发中心
四。库存情况
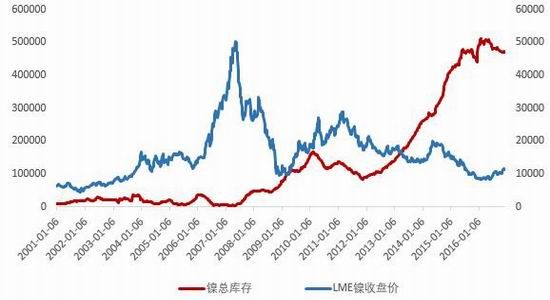
全球镍库存仍然处于高位,但已经进入消化周期。截至12月初,全球显性库存(LME库存+上期所库存)仍然高达47.1万吨,处于历史极高水平,但该库存量相较于年初最高的51.1万吨下降4万吨。
图17:全球交易所库存,LME收盘价(右轴)单位:吨,美元/吨
资料来源:WIND,信达期货研发中心
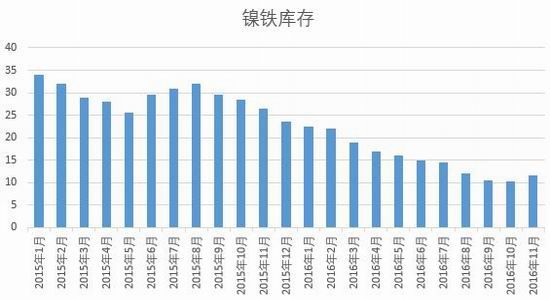
国内镍铁库存下降较快。根据我的有色网的数据统计,截至11月,全国主要地区镍铁库存大幅下降至11.5万吨。
图18:镍铁国内库存单位:万吨
资料来源:我的钢铁网,信达期货研发中心
五。成本情况
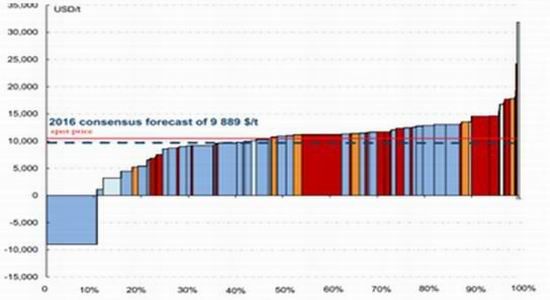
全球镍成本曲线:woodMackenzie的镍成本曲线中发现,2016年第二季度末镍的成本50分位线在9656美金附近,比2015年底下降了11.7%,比2015年初下降了36.8%。2017年我们认为随着原油价格和镍矿价格的回升,镍生产成本将会较今年上移。
图19:全球镍成本曲线单位:美元/吨
资料来源:WoodMackenzie,信达期货研发中心
(一)镍矿成本在30美金左右,30美金以下菲律宾进口减少
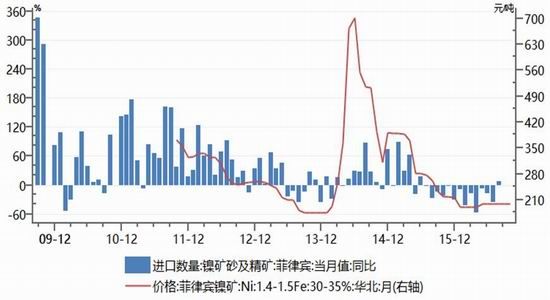
镍矿的成本主要包括采矿、陆地运输和海运费三个层次。一般来讲,中镍矿的成本在30美金左右。以菲律宾镍矿为例,采矿阶段约大约在15.5美金左右,其中采矿并到港口费用8.5美金,税赋2美金,矿权分佣和其他抽佣3美金,其他经营费用2美金。内陆运费3.5美金,其中堆场运到驳船1.5美金左右,驳船费用2-2.5美金。海运费8美金。当然,以上成本并未包含开矿的一些其他前期费用。由于成本支持,每当镍矿价格低于30美金,菲律宾镍矿就具备减产动力。今年年初如此,而历史来看2013年年中也是这样。当时华北1.5镍矿220元/吨具有支撑,按14年汇率折算为31美金/吨,菲律宾镍矿进口出现阶段性负增长。
图20:菲律宾镍矿进口当月同比,1.5菲律宾镍矿价格(右轴)单位:%,元/吨
资料来源:ICSG,WIND,信达期货研发中心
(二)今年镍铁成本上移预计延续到明年
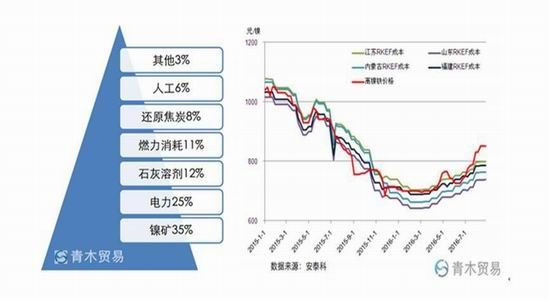
镍铁工艺主要包括小高炉冶炼低镍铁和矿热炉冶炼高镍铁。我们以矿热炉进一步提升的工艺RKEF为例,按照安泰科的计算,镍铁工艺中镍矿成本占比为35%,电力成本为25%,石灰溶剂11%,燃力消耗11%,还原剂8%,其他人工制造成本9%。在镍矿、动力煤和焦炭价格处于年初地步时镍铁的制造成本均在7万以上,目前动态成本已经在9万以上。关于未来的成本变动,我们前文已经讨论,认为动力煤价格应在500-560元/吨,原油在60美金左右,从比价关系看镍成本将上升至14000美元/吨,国内镍价上升至120000万元/吨。
图21:镍铁成本占比单位:%
资料来源:安泰科,信达期货研发中心
(三)明年预计原油价格上涨推动电解镍成本进一步上升
电解镍生产成本的资料较少,我们只做定向判断。前文我们已经提到,今年10大原生镍生产企业总体以减产为主,且其中清算的昆斯兰镍业在今年上半年镍价8800美元/吨破产,而英美资源和淡水河谷的镍铁项目增产,因此我们可以得到传统境外电解镍企业在8800美元/吨以下难以长期生存,且镍铁成本低于电解镍成本。关于未来的成本变动,我们前文已经讨论,认为动力煤价格应在500-560元/吨,原油在60美金左右,从比价关系看镍成本将上升至14000美元/吨,国内镍价上升至120000万元/吨。
五。价格预期和平衡表
从目前的市场预期来看,市场对明年镍价较为乐观。一则从供应角度讲,镍矿供应因菲律宾环保调查可能出现短期的短缺,而原生镍供应在9000美金以下出现了较多企业的减产,明年的供应增量仅有印尼较多,整体增速难以超过5%,二则需求上不锈钢投产项目较多,对镍的需求保持较高的增速,需求增速预计在5%以上。我们认为明年超预期可能存在以下几点(1)印尼是否放开部分镍矿出口,如果放开国内仍有能力将这部分矿转化成镍铁(2)国内需求是否超预期增长(3)美国增加基建投资,带动铜需求(4)人民币贬值幅度。成本方面,由于原油供需改善,镍成本预计将进一步上移。由于全球镍库存过高,我们认为这将限制镍价上涨幅度,预计明年镍价主要波动区间在85000元/吨—120000元/吨。
图22:镍供求平衡单位:万吨
资料来源:信达期货研发中心
信达期货陈家伦
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。