行情回顾
11月共22个交易日,沪指11月整体来看处于震荡上扬走势,月末收盘上涨,月涨幅达4.82%,从历史上看,涨幅较大。11月份出现上涨行情,这主要是受到楼市限购后降温、深港通确定开通、美国大选后风险偏好回升以及商品期货行情火爆等利好消息的影响。纵观11月市场走势,以震荡上涨为主,一带一路概念及蓝筹大盘领涨。板块方面,多数板块收涨,建筑、电信、海运、重型机械等行业领涨,贵金属、林木、摩托车、教育等行业领跌。最终,沪指月线与沪深300指数月线以阳线报收。当月上证综指涨149.54点涨幅为4.82%至3250.03点,沪深300指数涨201.72点涨幅为6.05%至3538.00点。
总结展望
11月份整体来看,国内股市受到楼市限购后降温、深港通确定开通、美国大选后风险偏好回升以及商品期货行情火爆等利好消息的影响而继续反弹,看涨情绪较浓,市场参与度有明显改善,但仍然存在房地产市场受限后对未来宏观经济带来的负面影响、年底资金流动性较紧以及人民币贬值等一系列不确定因素。综合来看,市场震荡中心不断上移,全球市场风险偏好有所回升,预计下方空间有限,中期保持上涨趋势的概率较大。从短期来看,目前市场上行动力不足,大盘有震荡回调的需要。未来需要关注3235点位的支撑,若跌破后可能引起周线调整,建议投资者短线可低吸高抛,继续看好中期行情,保持仓位待涨。未来蓝筹仍有上涨空间,建议把握一带一路、国企改革概念以及低估值蓝筹回调后的低吸机会。仅供参考。
1.股指现货分析
1.1股指现货回顾
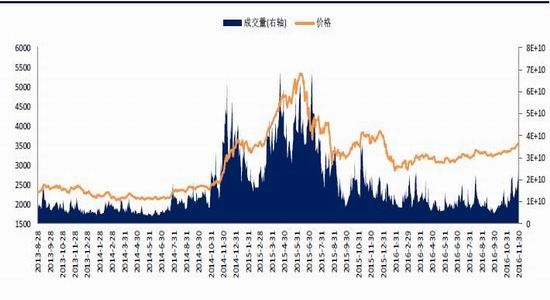
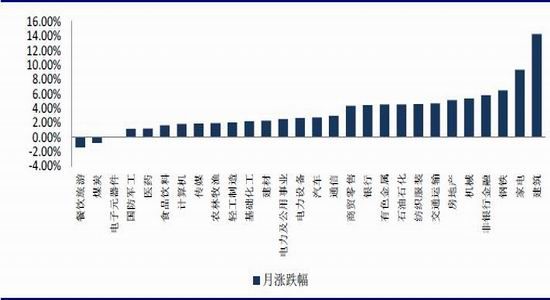
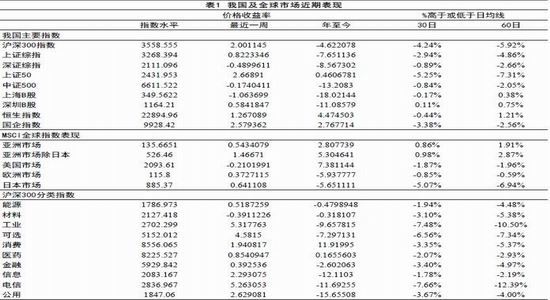
11月共22个交易日,沪指11月整体来看处于震荡上扬走势,月末收盘上涨,月涨幅达4.82%,从历史上看,涨幅较大。11月份出现上涨行情,这主要是受到楼市限购后降温、深港通确定开通、美国大选后风险偏好回升以及商品期货行情火爆等利好消息的影响。纵观11月市场走势,以震荡上涨为主,一带一路概念及蓝筹大盘领涨。板块方面,多数板块收涨,建筑、电信、海运、重型机械等行业领涨,贵金属、林木、摩托车、教育等行业领跌。最终,沪指月线与沪深300指数月线以阳线报收。当月上证综指涨149.54点涨幅为4.82%至3250.03点,沪深300指数涨201.72点涨幅为6.05%至3538.00点。
图1:沪深300价格及成交量
数据来源:兴证期货研发部,WIND
图2:沪深300分类行业月涨跌幅
数据来源:兴证期货研发部,WIND
表1我国及全球市场近期表现
数据来源:兴证期货研发部,Bloomberg
2.股指期货回顾
2.1各期货合约均上涨
截止到11月30日,以收盘价计算,11月各期货合约均上涨。IF1612合约涨幅7.26%收盘至3534.6点;IF1701合约收盘至3513.0点;IF1703合约涨幅7.77%收盘至3479.8点;IF1706合约涨幅8.37%收盘至3430.0点。IH1612合约涨幅8.31%收盘至2419.4点;IH1701合约收盘至2411.4点;IH1703合约涨幅8.56%收盘至2394.2点;IH1706合约涨幅8.75%收盘至2368.2点。IC1612合约涨幅3.12%收盘至6531.2点;IC1701合约收盘至6451.6点;IC1703合约涨幅2.63%收盘至6287.4点;IC1706合约涨幅2.33%收盘至6090.0点。
2.2期货合约总成交量情况
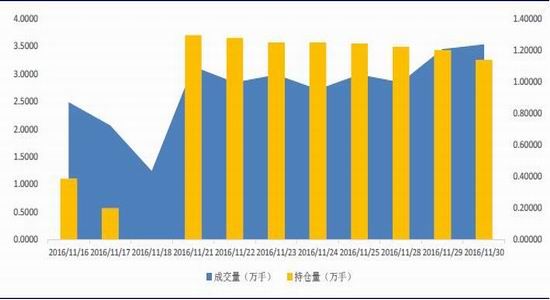
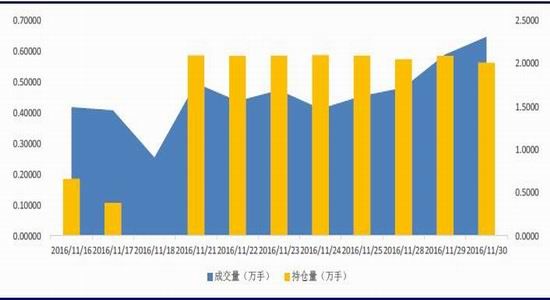
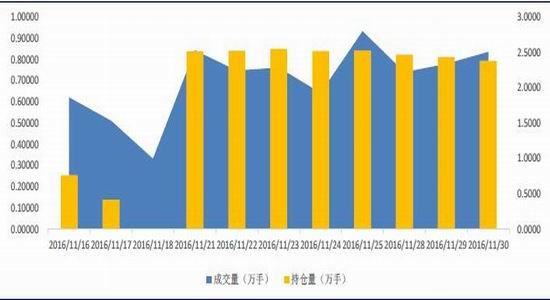
截止到11月30日,IF1612合约成交了13.9万手;IF1701合约成交了4135手;IF1703合约成交了9457手;IF1706合约成交2969手。IH1612合约成交了6.7万手;IH1701合约成交了3299手;IH1703合约成交了5117手;IH1706合约成交1462手。IC1612合约成交了10.3万手;IC1701合约成交了2767手;IC1703合约成交了1.0万手;IC1706合约成交5360手。
2.3期货合约总持仓量情况
截至11月30日,合约IF1612持仓3.3万手;IF1701持仓1916手;IF1703持仓4413手;IF1706持仓1098手。合约IH1612持仓2.0万手;IH1701持仓1801手;IH1703持仓3022手;IH1706持仓613手。合约IC1612持仓2.4万手;IC1701持仓1236手;IC1703持仓6368手;IC1706持仓2637手。
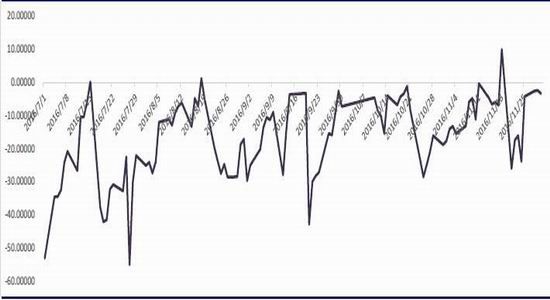
图3:期指IF当月合约价差变化
数据来源:兴证期货研发部,Bloomberg
图4:当月合约IF本月成交持仓情况
数据来源:兴证期货研发部,Bloomberg
图5:当月合约IH本月成交持仓情况
数据来源:兴证期货研发部,Bloomberg
图6:当月合约IC本月成交持仓情况
数据来源:兴证期货研发部,Bloomberg
3.市场分析
3.1经济基本面
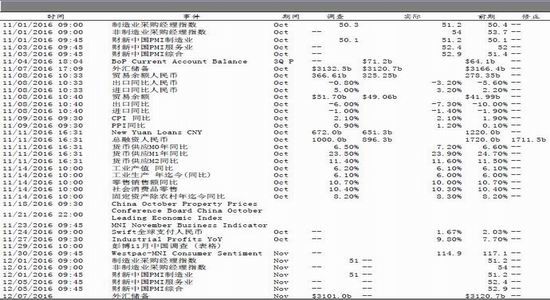
从国内经济的宏观层面来看,10月经济数据继续保持平稳。
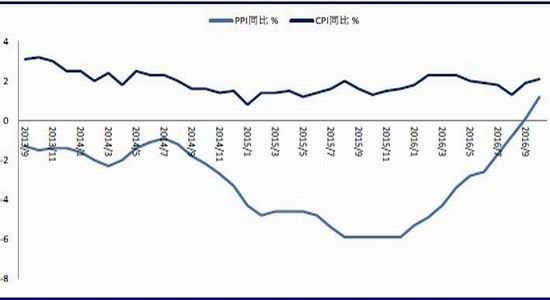
首先,CPI、PPI数据继续回升。中国10月CPI同比上涨2.1%,环比下降0.1%,再次回到“2时代”,继续保持温和物价水平。而PPI同比增长1.2%,涨幅比上月扩大1.1个百分点,超出市场机构的预期,也表明供给侧改革的成效逐步体现,下游市场的需求逐渐改善,未来有望继续回升。
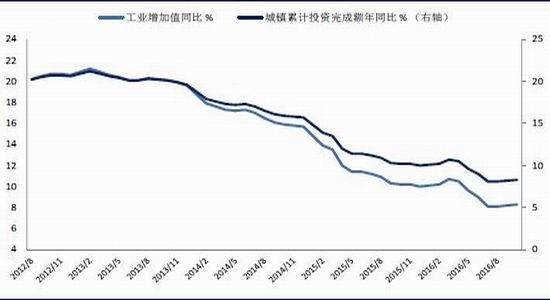
从需求角度来看,2016年10月中国社会消费品零售总额同比名义增长10.0%,市场销售继续平稳增长。另外,从投资角度来看,固定资产投资和民间投资继续回升,1-10月,全国固定资产投资同比名义增长8.3%,比1-9月份加快0.1个百分点,增速继续小幅增加;1-10月民间固定资产投资增长2.9%,增速比1-9月份加快0.4个百分点;而1-10月房地产开发投资同比名义增长6.6%,增速比1-9月份提高0.8个百分点,继续保持稳中有进的态势。另外,10月全国规模以上工业企业实现利润总额6161亿元,同比增长9.8%,增速比9月份加快2.1个百分点,利润增长有所加快,企业效益向好态势进一步稳固,供给侧结构性改革成效继续显现,市场需求转暖,商品价格上涨,利润增速回升。
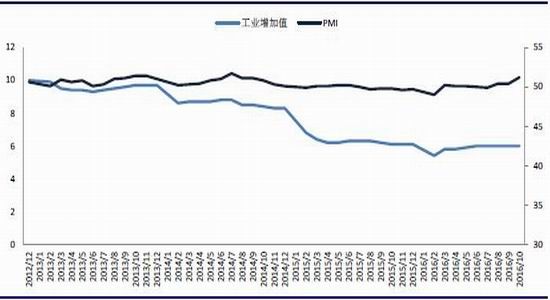
而从11月的PMI数据上来看,中国官方PMI与民间PMI数据也继续保持平稳。其中,11月官方制造业PMI为51.7%,比上月上升0.5个百分点,延续上行走势;11月非制造业PMI为54.7%,比上月上升0.7个百分点,连续三个月上升,并创出2014年7月以来的高点,增速进一步加快。而民间PMI数据小幅下滑,11月财新制造业PMI为50.9%,自上月触及的逾两年高点小幅下滑,但仍为近期次高,继续处于扩张状态。
然而对外贸易方面则继续低迷表现,10月进出口数据均不及预期,10月出口同比下降7.3%,进口下降1.4%,前10个月,我国进出口总值较去年同期下降1.9%,且10月中国外贸出口先导指数结束连续三个月回升势头,较上月小幅回落0.2。
综合来看,中国产业结构转型以及市场改革推进成效继续显现,市场供求关系有所改善,宏观经济短期内较为平稳,但增长动能仍对财政支出有较大依赖,市场需求仍旧较弱,且房地产市场的降温将在明年对宏观经济带来一定负面影响,未来经济仍有较大不确定性。
数据来源:兴证期货研发部,Bloomberg
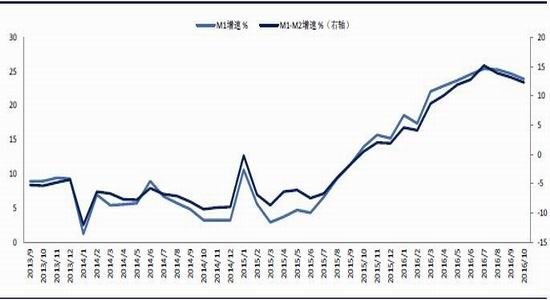
图7:M1、M2增速
数据来源:兴证期货研发部,Bloomberg
图8:PMI以及工业增加值走势图
数据来源:兴证期货研发部,Bloomberg
图9:工业增加值和城镇累计投资完成额增长
数据来源:兴证期货研发部,Bloomberg
图10:CPI以及PPI走势
数据来源:兴证期货研发部,Bloomberg
3.2政策面
近期以来,房地产调控政策逐步加强,楼市继续降温。主要热点城市对于房贷使用杠杆纷纷收紧,部分银行由于临近年底以及调控等诸多因素已开始停止发放房贷,尤其是上海及天津限购的再次加码,体现了楼市调控的力度不减,有利于过剩资金向股市转移。
同时,资本市场改革不断推进,深港通确定12月5日正式开通。港通下港股通股票共417只,深股通股票共881只,包括深市主板267只、中小板411只、创业板203只;深港通不再设总额度限制,深股通每日额度130亿元人民币,深港通下的港股通每日额度105亿元人民币,日前深交所[微博]表示已有121家会员等交易参与人开通深港通下港股通业务交易权限。对此,市场普遍认为正式落地后短期对A股市场带来的增量资金有限,但对投资的情绪面将产生长期积极影响,对资本市场的利好将逐渐体现。
公募FOF产品也有所进展,距离最终落地再进一步。11月29日,多家基金公司上报的业内首批FOF产品获得证监会[微博]受理,南方基金、鹏华基金、华安基金[微博]等多家公募基金向记者证实,已经拿到了证监会下发的接收凭证,国内公募FOF基金产品正式与投资者“见面”指日可待。板块方面,近期市场目光一直围绕险资举牌。安邦保险举牌中国建筑、阳光保险举牌吉林敖东、前海人寿大举增持格力电器股份等事件持续发酵,险资举牌提速,十日内规模增加143亿元,截至11月29号,沪深两市险资持股数量未达总股本比例5%、无实际控制人以及险资密集调研的公司合计达到128家。数据显示三季末险资资产规模14.6万亿元,权益资产配置比例仅为14.25%,未来若权益资产配置比例上升至20%,将有望带来近8400亿元的增量资金,市场上股权分散、高分红、现金充沛、高ROE、低估值个股将是潜在投资对象。
另外,一带一路概念相关板块前景向好。特朗普赢得美国大选后表示美国将退出TPP协议,其推崇的反全球化贸易政策,一带一路战略的三方互利共赢倡议将赢得全球更多瞩目,一带一路战略也得到发展的新机遇,而特朗普提出的5500亿美元基建投资计划,从中国进口的相关“基建类产品”也将有所受益。另外,习近平主席11月17日至23日出访的南美三国和前期李克强总理出访欧亚四国,配合签署了多份重要项目协议,加上中马港口、中老铁路等多项重大工程的频繁落地,“一带一路”落地继续加速。
但另一方面,市场监管并未放松,继续抑制过度投机炒作。证监会查处首例利用沪港通跨境操纵案件,对场外配资中证券违法违规案件作出行政处罚,并牵头对地方各类交易所进行新一轮核查,部署开展“打击市场操纵违法行为专项执法行动”,将16起涉嫌市场操纵案件纳入此次专项打击行动。另外,上交所[微博]表示,将从严监管股权转让相关概念公司。针对沪市首单拟推出2016年度“高送转”的公司,上交所采取要求公司补充审议程序,并说明“高送转”与业绩增长的匹配性;而深交所修改高送转方案公告格式,要求披露高送转时必须披露业绩预告,原则上不支持亏损或业绩大幅下滑公司高送转,公司有责任向重要股东问询减持计划。分级基金门槛提高,并强化了对基金管理人和证券公司教育和服务方面的要求,进一步明确了分级基金折算流程。上交所发布分级基金业务管理指引,设立投资者30万元证券类资产门槛,并要求强化风险警示措施,自2017年5月1日起施行;深交所同样发布指引称,未开通分级基金相关权限的投资者将不得买入分级基金子份额或分拆基础份额。
综合来看,资本市场开放与改革的不断推进有助于股市投资环境改善,投资者信心回升,提高资本市场的参与度,而市场价值的理性回归及增量资金的逐步入市,为市场稳步上行积蓄力量。
3.3流动性
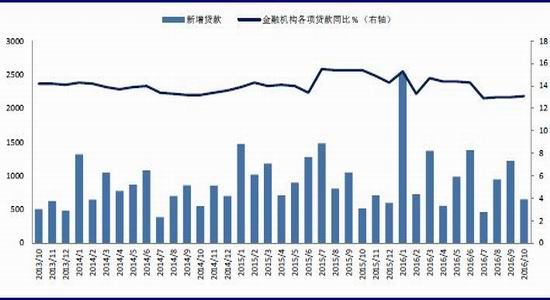
11月公布的中国金融数据较上月有所回落,中国10月新增社会融资规模8963亿,新增人民币贷款6513亿元,随着政府对房地产市场调控力度的全面加大,新增信贷规模受到拖累。另外受地方债务置换影响,企业新增贷款环比大幅下滑,10月地方债发行近5000亿元,对企业贷款形成挤压,企业融资需求疲软并未改善。10月末,M2同比11.6%,M1增长23.9%,企业存款和居民存款本月涨跌互现,财政存款和非银金融机构存款增加,M2-M1增速负剪刀差继续收窄,但M2增速回升仍有困难。
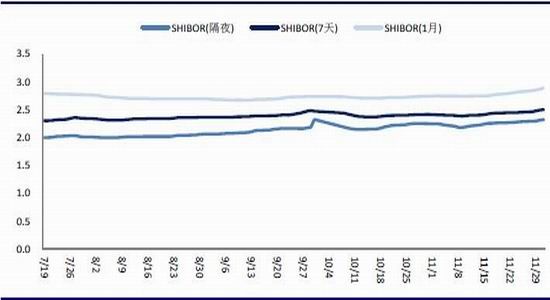
而在市场流动性方面,央行[微博]11月份公开市场仅净投放150亿元,与9、10月份央行公开市场净投放4600、4414亿相比,流动性明显趋紧。市场资金荒情绪弥漫,Shibor利率连续15个交易日全线上涨。隔夜Shibor接近年内新高;1个月Shibor连涨15个交易日上涨;3个月Shibor连涨30个交易日,创2010年12月底以来的最长连涨周期。
同时,由于美国大选落地,美元指数突破100大关,人民币兑美元11月暴跌1.60%,创2015年9月以来最大月度跌幅,月中一度跌至八年半新低6.9206,外汇储备再次出现大幅缩水,资本出逃的压力也加速了国内资本市场的流动性紧缺。而市场普遍认为美联储12月加息的概率极大,加息落地后短期将对市场造成一定波动,但基本已在市场上有所反应,预计对国内股市的压力有限。
另外,12月份合计限售股解禁市值为3734.82亿元,比11月份增加了1127.21亿元,增幅43.23%,12月份解禁市值环比增加四成以上,目前计算为年内最高,也是2015年7月份以来最高,随后而来的1月份也是2017年解禁规模最高的月份,较大规模的解禁潮也可能对股市造成一定压制。
综合来看,年底的季节性扰动增多,人民币贬值使得资金存在外逃压力,资金流动性较紧,加上解禁潮带来的减持压力,需对未来市场流动性保持谨慎。但目前股市参与情绪较为明显提升,保险资金加速举牌、公募基金对股市仓位加重、深港通开通将陆续带来增量资金,股市资金面波动有限,不改股市估值修复趋势。
图11:短期SHIBOR走势
数据来源:兴证期货研发部,Bloomberg
图12:新增贷款和金融机构各项贷款同比增长
数据来源:兴证期货研发部,Bloomberg
3.4指数估值
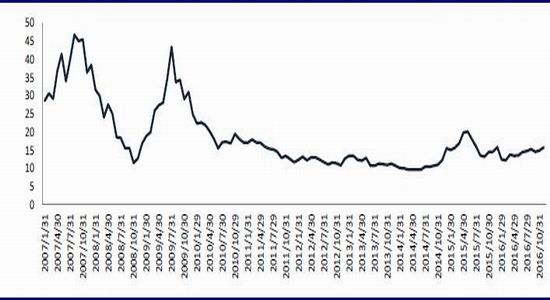
从2007年1月4日到2016年11月30日,沪深300指数整体市盈率的均值是18.68,标准差是9.10;市净率均值是2.62,标准差是1.29。目前沪深300指数的整体市盈率是15.77,较上月小幅上升,低于均值0.32个标准差;整体市净率是1.85,也较上月小幅上升,低于均值0.59个标准差。
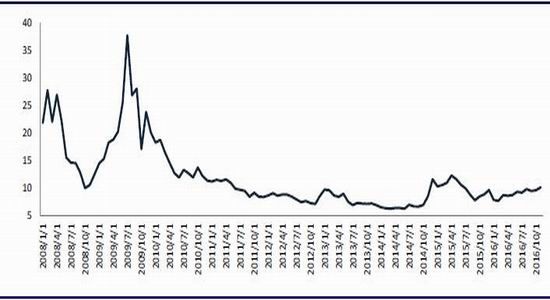
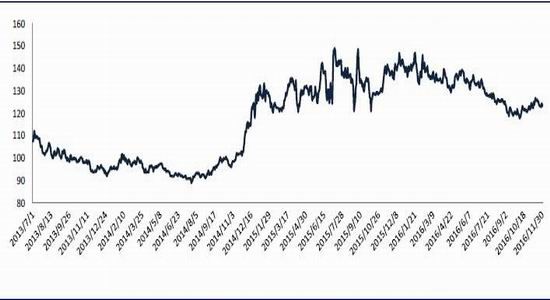
2013年7月至2014年7月,AH股溢价指数在100上下进行徘徊并延续回落,2014年8月至2015年2月,溢价指数出现明显走强,迅速飙升到120点附近,这主要与股指近半年走强有关,2015年2月以来至今,指数主要在120-140左右震荡,11月保持窄幅震荡,主要在120到125之间波动;金融行业指数的整体市盈率最近有小幅上升,今年11月至10.18左右,估值小幅上升,仍然相对偏低。
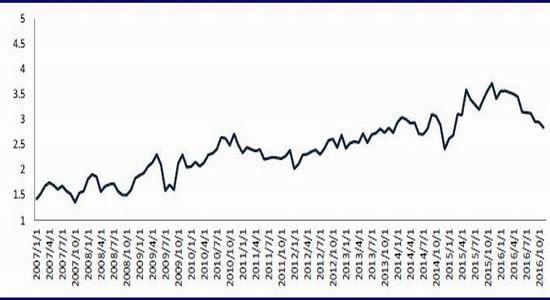
从风格表现来看,11月大盘股市盈率略有上升,中小盘股市盈率也微幅上升,中小盘股目前中小盘股估值为大盘蓝筹股估值的2.84倍,较上个月有小幅上升,这主要是因为11月大盘股表现较好,阶段涨幅大于中小盘股。
图13:沪深300指数市盈率走势
数据来源:兴证期货研发部,Bloomberg
图14:金融指数市盈率走势
数据来源:兴证期货研发部,Bloomberg
图15:A-H股溢价走势
数据来源:兴证期货研发部,Bloomberg
图16:中小盘与大盘估值比率
数据来源:兴证期货研发部,Bloomberg
4.总结展望
11月份整体来看,国内股市受到楼市限购后降温、深港通确定开通、美国大选后风险偏好回升以及商品期货行情火爆等利好消息的影响而继续反弹,加上宏观基本面平稳提供下方支撑,看涨情绪较浓,保险资金加速举牌、公募基金对股市仓位加重、深港通开通将陆续带来增量资金,但仍然存在房地产市场受限后对未来宏观经济带来的负面影响、年底资金流动性较紧、人民币贬值及海外市场波动等一系列不确定因素。
综合来看,上月沪指从3100点附近开始拉升,蓝筹大盘表现抢眼,市场震荡中心不断上移,全球市场风险偏好有所回升,股市估值逐渐修复,近期国内平稳的宏观基本面也对股市有支撑作用,加上险资举牌、深港通及一带一路概念等市场热点也带来大量资金关注,预计下方空间有限,中期保持上涨趋势的概率较大。从短期来看,目前市场存在上行趋势,但上行动力不足,沪指月中触及3300点后抛压盘急增,资金较为谨慎,在量能减少的情况下,大盘有震荡回调的需要。未来需要关注3235点位的支撑,若跌破后继续考验3200点,引起周线调整,建议投资者短线可在区间内低吸高抛,继续看好中期行情,未来仍有上涨空间,可以保持仓位待涨。未来市场的增量资金将以机构资金为主,较为偏好低估值个股,预计蓝筹仍有上涨空间,建议把握一带一路、国企改革概念以及低估值蓝筹回调后的低吸机会。仅供参考。
兴证期货 高歆月
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。