报告导读
当前铜精矿进口相对宽松,现货进口铜精矿加工费仍然处于高位,中国精铜产量继续稳中有升,主要是由于国内主要冶炼厂年内检修基本完成,铜市供应端将会保持较快水平增长。由于美联储加息预期升温,美元保持相对强势,人民币贬值促进铜出口,同时进口增速出现明显放缓,沪伦铜比价也出现明显回升。需求方面,电网投资维持高位增长,1-9月电网基本建设投资同比+31.57%,但增速出现放缓迹象,汽车消费出现明显改善。家电行业整体消费起色不大,但受近期房地产行业推动的影响,出现小幅备货需求,也有小幅改善迹象。预计在供给压力和需求回升的双重因素影响下,铜价将震荡小幅反弹,建议关注沪铜主力上方4.2万附近压力,以及3.6万一线支撑。
1. 行情回顾
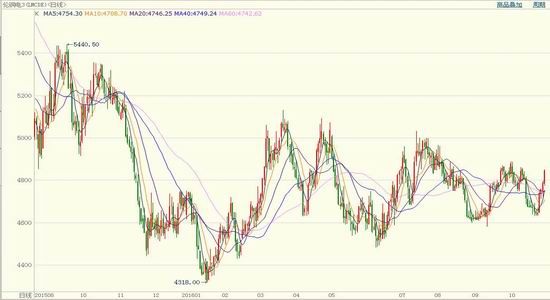
回顾10月,国际铜价出现小幅回落,整体依然处于横盘震荡格局。月初,美联储加息预期渐浓,美元指数冲高至近7个月高位98附近,在强势美元的压力下,国际铜价出现高位回落,回吐之前部分涨幅。十月初,人民币加入SDR后,人民币一度失守6.70防线,刷新六年新低6.73,沪伦比值也出现上移,沪铜则显的相对抗跌。随后,欧央行[微博]利率决议不变,欧元出现大跌,美元强势上涨,铜价整体呈低位震荡。基本金属各品种出现明显分化,铜较其他基本金属表现相对较弱。月末,受中国去产能政策的提振,动力煤等黑色系金属飙涨点燃了大宗商品做多热情,铜等基本金属也出现一定涨幅,国际铜价小幅反弹至4800美元/吨附近。
图 1:国际铜价日k线走势
资料来源:博弈大师、浙商期货研究所
2. 现货市场状况
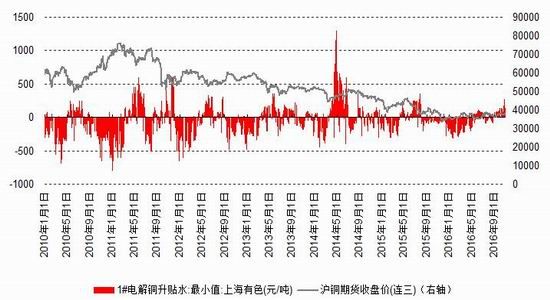
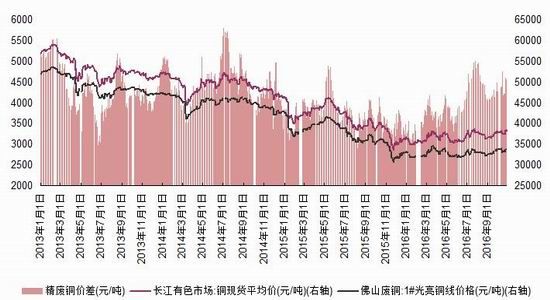
现货市场,在沪期铜延续强势反弹后,市场心态有所分化,持货商逢高出货,现铜供应增加现铜升水进一步收窄,尤其好铜多主动调降升水以求成交,湿法铜货源有限,报价相对坚挺,少量投机商早市压价吸收货源,但下游在铜价反弹之际鲜有入市,整体交投一般。截至10月28日数据显示,上海电解铜现货对当月合约报升水80元/吨-升水140元/吨,平水铜成交价格38300元/吨-38400元/吨,升水铜成交价格38320元/吨-38440元/吨。当前精废铜价差维持在4530元/吨一线附近,较上月4460元/吨价差有所扩大。
图 2:沪铜期现结构
资料来源:Wind、浙商期货研究所
图 3:精废铜价差
资料来源:Wind、浙商期货研究所
3. 供需分析
3.1. 供应端保持较快增长,精铜产量稳中有升
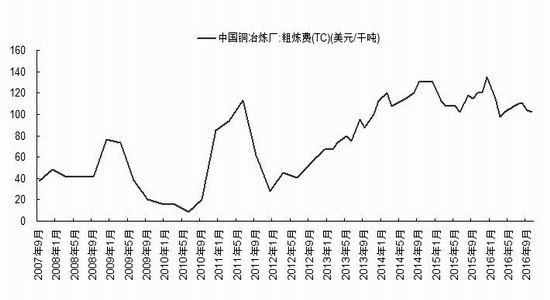
当前铜精矿进口相对宽松,现货进口铜精矿加工费仍然处于高位,当前国内TC/RC加工费在102美元/干吨附近。按照中国铜冶炼企业的成本测算,加工费高于75美元/吨,大多数冶炼企业就有利可图,后期粗铜供应压力可能会逐渐传导至精铜上。从精铜的产量来看,中国9月精炼铜产量72.50万吨,同比增加7.2%;1-9月精铜累计产量622.30万吨,同比增加8.4%。中国精铜产量继续保持快速增长,主要是由于国内主要冶炼厂年内检修基本完成,同时赤峰铜业、张家港铜业等一些铜冶炼企业或将提产,铜市供应端将会保持较快水平增长。
图 4:精铜累计产量
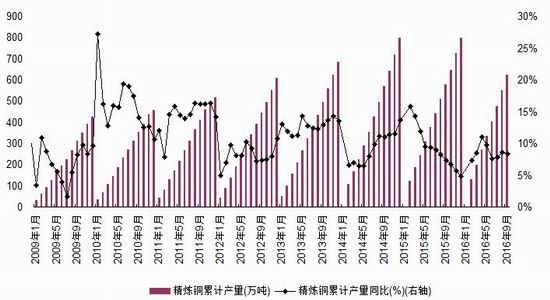
图 5:铜精矿粗炼加工费
资料来源:Wind、浙商期货研究中心
3.2. 人民币贬值促进出口,进口出现下滑
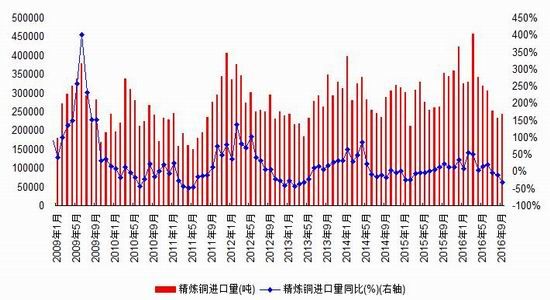
由于美联储加息预期升温,美元保持强势,即期人民币贬值至6.79附近,创下记录新低,对国内金属价格构成一定支撑。人民币兑美元出现持续贬值,资本外流风险加大,国内资金面偏紧,隔夜Shibor 利率出现连续走高,央行为了维稳资金面,通过公开市场大额净投放。根据中国海关总署公布的数据显示,中国9月精炼铜进口量为24.28万吨,同比下降31.02%,净进口量为21.50万吨,同比下降36.67%。9月废铜进口量30.11万吨,同比下滑11.52%。从进出口数据来看,国内精铜进口明显下滑,进口同比增速回落。
图 6:即期人民币汇率
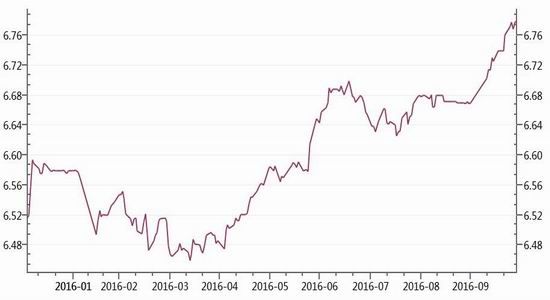
图 7:精炼铜进口量
资料来源:Wind、浙商期货研究中心
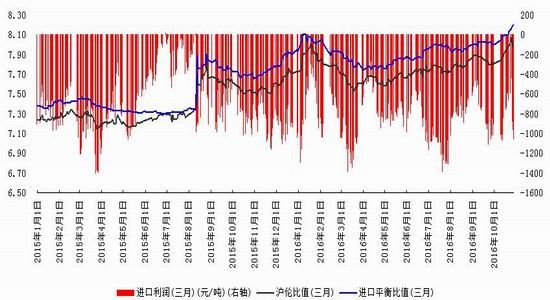
截至10月28日,沪伦铜现货比价为8.03,进口利润-466元/吨附近;沪伦铜三月期比价为7.98,进口利润-1057元/吨附近。国内精炼铜进口大幅回落,出口有所回升,这一情况有利于缓和国内铜供应过剩的局面,沪伦比价出现明显回升。
图 8:沪伦铜比价与进口盈亏
资料来源:Wind、浙商期货研究所
3.3. 挖掘机销量暴增,楼市与基建回暖
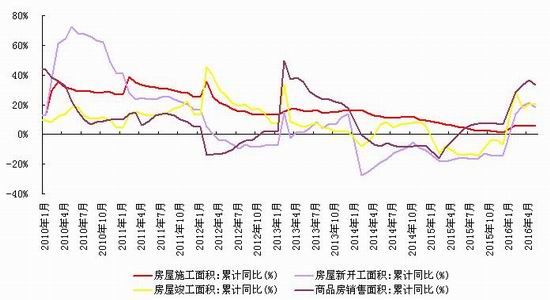
随着国内楼市与基建回暖,且加上金九银十的传统消费旺季,中国9月挖掘机出现大幅增长。根据中国工程机械商贸网调查统计,9月全国26家(不包括阿特拉斯、现代京城、中联重科)主要挖掘机生产企业共销售挖掘机5456台,同比暴增71%,环比增长25.5%。前9个月,挖掘机总销量达到50941台,同比增长6.9%。从销售结构来看,大挖和小挖同时出现高速增长,表明下游地产链与基建回暖有复苏迹象,验证PPP项目发力。1-9月房屋新开工面积累计同比+6.8%,房屋销售累计面积同比+26.9%,虽然在10月初国内各地出台的房地产新政对楼市有所降温,但对铜市下游消费的传导不会马上显现。
图 9:中国挖掘机销量
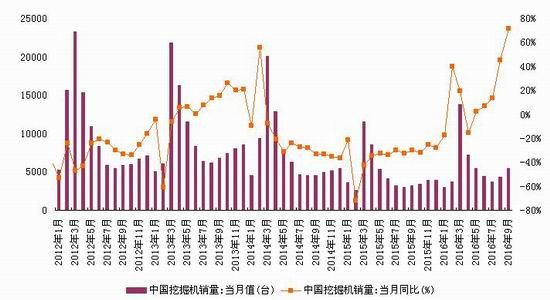
图 10:房地产行业
资料来源:Wind、浙商期货研究中心
3.4. 电网投资维持高增长,汽车消费逐渐回升
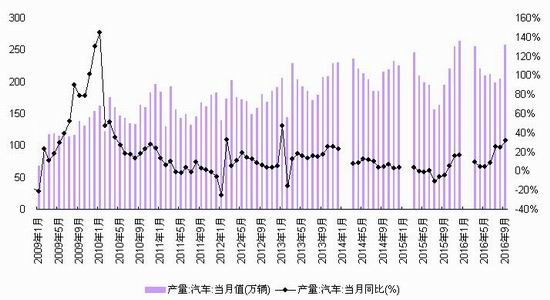
自6月下旬开始,下游电线电缆消费增速出现放缓,主要受需求疲软以及个别线缆企业产量较为有限所致。1-9月电网基本建设投资完成额3566.26亿元,同比+31.57%;1-9月电源基本建设投资完成额1989.10亿元,同比-10.86%。电网投资依然维持高增长,但增速出现放缓迹象,并且高压输电项目投资对铜消费提振作用有限。同时,交通运输行业用铜需求有所回升,根据中国汽车工业协会的数据,1-9月汽车累计产量1971.8万辆,同比+12.3%,9月当月产量257.6万辆,同比+31.5%。
图 11:电网基本建设投资完成额
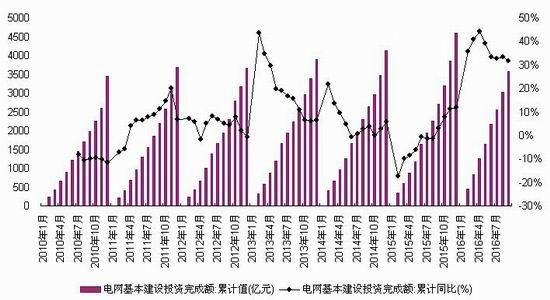
图 12:汽车当月产量
资料来源:Wind、浙商期货研究中心
3.5. 家电维持去库存,消费小幅改善
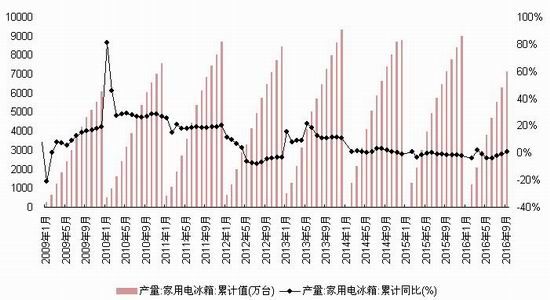
家电行业整体消费起色不大,但受近期房地产行业推动的影响,出现小幅备货需求,消费出现小幅改善。截至1-9月,空调累计产量12170.7万台,同比+0.6%,9月空调产量1235.1万台,同比+18.70%;家用电冰箱1-9月累计产量7115.00万台,同比+0.8%,9月冰箱产量804.50万台,同比+16.40%。
图 13:空调累计产量
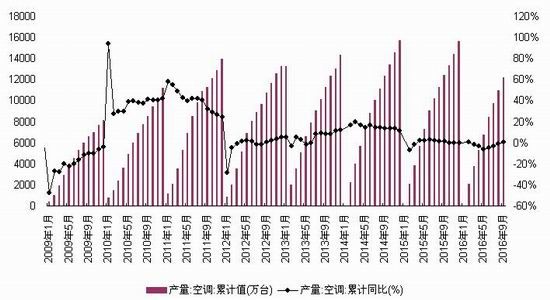
图 14:家用电冰箱累计产量
资料来源:Wind、浙商期货研究中心
3.6. SHFE、LME库存情况
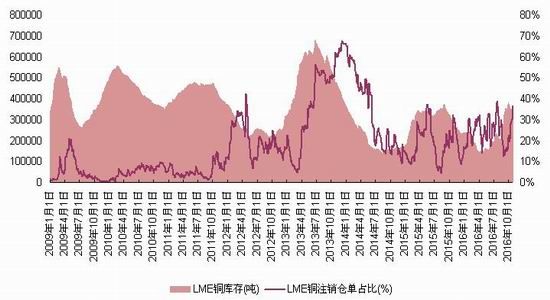
伦敦与国内两市显性库存均出现明显下滑,截至10月28日,LME铜库存为32.64万吨,较上月37.22万吨环比减少4.58万吨。SHFE库存为10.25万吨,较上月10.71万吨环比减少0.46万吨。
图 15:SHFE铜库存
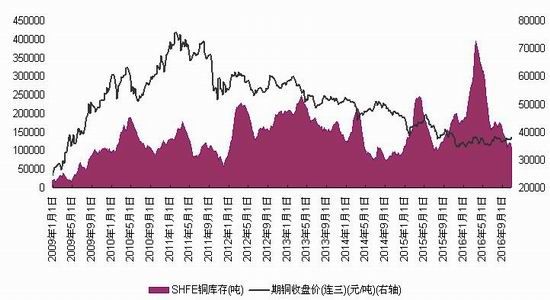
图 16:LME铜库存
资料来源:Wind、浙商期货研究中心
3.7. 1-8月全球铜市供应过剩9万吨
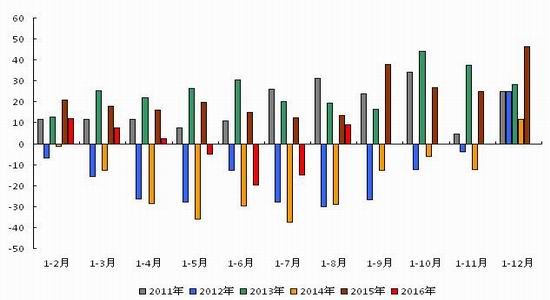
世界金属统计局(WBMS)最新公布的数据显示,2016年1-8月全球铜市场供应过剩9万吨,2015年全年过剩30.2万吨。今年1-8月全球矿产铜产量为1344万吨,较2015年同期增加6.7%。1-8月全球精炼铜产量增至1568万吨,较去年同期增加4.5%,中国产量大幅增加,增加42.4万吨,智利产量增加3万吨。1-8月全球消费量为1559万吨,2015年同期为1479万吨。1-8月中国表观消费量较2015年同期增加55.3万吨至766.3万吨,占全球需求量的49%以上。欧盟28国产量下滑2.7%,需求量为236.5万吨,较2015年同期增加5.7%。今年8月,精炼铜产量为203.56万吨,消费量为190.49万吨。
图 17:铜历年月度累计供需数据
资料来源:WBMS、浙商期货研究所
4. 技术分析与结论
4.1. CFTC持仓变化
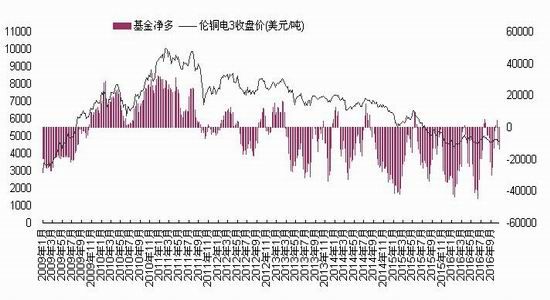
截至10月25日当周,CFTC 铜期货基金多头90935手,基金空头104689手,基金净多持仓-11664(较上月-24555)手,总持仓187028(较上月-1777)手。
图 18:铜历年月度累计供需数据
资料来源:Wind、浙商期货研究所
4.2. 技术分析与结论
图 19:沪铜指数周K图

资料来源:文华财经、浙商期货研究所
技术上,沪铜指数周k线当前处于震荡反弹,短期在3.6-4.2万/吨横盘震荡区间,上方压力位在4.2万/吨附近,下方支撑在3.6万/吨一线附近。
综上所述,当前铜精矿进口相对宽松,现货进口铜精矿加工费仍然处于高位,中国精铜产量继续稳中有升,主要是由于国内主要冶炼厂年内检修基本完成,同时赤峰铜业、张家港铜业等一些铜冶炼企业或将提产,铜市供应端将会保持较快水平增长。由于美联储加息预期升温,美元保持相对强势,人民币贬值促进铜出口,同时进口增速出现明显放缓,沪伦铜比价也出现明显回升。需求方面,电网投资维持高位增长,1-9月电网基本建设投资完成额3566.26亿元,同比+31.57%,但增速出现放缓迹象。根据中国汽车工业协会的数据,1-9月汽车累计产量1971.8万辆,同比+12.3%,9月当月产量257.6万辆,同比+31.5%,汽车消费出现明显改善。家电行业整体消费起色不大,但受近期房地产行业推动的影响,出现小幅备货需求,也有小幅改善迹象。伦敦与国内两市显性库存均出现明显下滑,现货维持升水结构也进一步验证需求端并不疲软。预计在供给压力和需求回升的双重因素影响下,铜价将震荡小幅反弹,建议关注沪铜主力上方4.2万附近压力,以及3.6万一线支撑。
浙商期货 陈之奇
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。