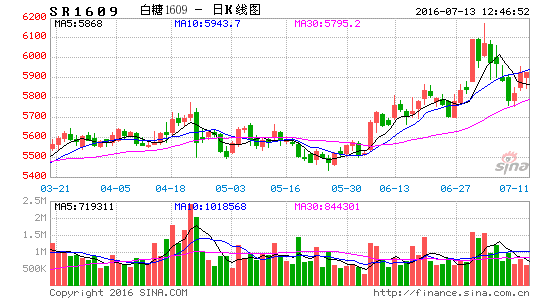
摘要:外盘原糖大幅上涨,郑糖跟随外盘大涨,时隔三年主力合约再次站上6000。国内主要交易逻辑在外盘、抛储及现货销售,外盘上涨导致配额外进口价格上涨,走私下降,推升国内糖价。就抛储而言当前现货价格未到达收储价格,且销售进度仍未达目标,不适宜抛储。那么短期内市场不抛储的情况下,市场关注就在外围主产国情况及国内现货销售上。目前来看,巴西天气情况有所改善,印度降雨开始增加,巴西出口强劲,这对原糖多头都为不利,而且国内6月销量预期利好下,今后能否成为销售拐点仍需观察。综合来看外围情况改善,国内高价现货,市场需要适应,因此糖价在上涨过程中仍需警惕利空因素带来的回调风险。
一。糖市热点背景
1.制糖企业食糖销售率还没有达到国家要放糖的时机。
对于当前国内的食糖形势,贾理事长表示,政府将会力保国内的供应平衡,在谈到食糖打击走私问题,贾理事长表示在南宁召开五届三次理事长扩大会议时,提到的其中一条就是打击走私糖,同时,昨天还在柳州召开了中国糖业协会五届四次理事长扩大会议,总结了打击走私糖的经验、教训和效果,同时作出了打击走私糖的对策,一共九条,落实到单位、个人,该出钱就出钱,该出力就出力,该行动就行动。其中两条要重点介绍一下,其中一条就是借助社会力量打击食糖走私,国家开展打击走私的调查;第二个方面,对明年所有的制糖企业明年用编码包装袋,便于查证,便于打击走私。前段时间,海关在新疆乌鲁木齐召开会议,请中国糖业协会副理事长闫卫民先生在会上作了两个半小时的情况介绍,并给海关提出了如何打击走私糖的建议,所以这项工作一定会做得更好。在谈到国储糖问题时。贾理事长表示当前的糖价并没有达到今年糖厂扭亏为盈的目标,制糖企业食糖销售率还没有达到国家要放糖的时机;同时,国家放储备糖目的要补充国内食糖的不足,只有当国内出现供需缺口时,才会考虑放储。
2.印度:西南季风逐步推进,降雨量仍少稍显不足。从最新的印度西南季风看到,当前的西南季风已经推进至印度中部,但是较往年的推进速度看依旧是比较迟,印度当前的累计降雨量还是低于正常降雨量约22.7%。6月的降雨主要是在东部和南部地区,但是除了南部部分产区的的降雨超过往年的的正常水平外,其他产区的降雨均是低于往年正常水平。预计在未来一周印度的降雨带主要是在西部沿海地区以及中部和东部的部分地区,北部和南部的产区降雨比较少,不过土壤墒情并还没有恶化,后期还继续观察西南季风的推进情况以及降雨情况。
3.印度征收20%的糖出口关税。
印印度政府表示,已经对糖出口征收20%的关税,以限制国内价格,此举可能提振国际糖价。
作为全球仅次于巴西的第二大糖生产国,印度今年糖产量预计减少,因主要种植区出现干旱,而全球糖价已经升至两年半高位。4.巴西糖生产商将重启闲置糖厂设备。全球最大糖生产商巴西Raizen公司将重启旗下于2015年初闲置的一糖厂的糖和乙醇生产设备,当时糖价低迷令该糖厂捉襟见肘。5.买方接货积极,贸易商对于未来原糖依旧看涨。本周四ICE7月原糖期货合约期满。丰益国际继续大量接货大约买入20,018手进入实物交割程序,这也是该公司连续第六个月通过期货市场买入原糖,其余是雅韦安大约买入了剩余的3,688手ICE原糖合约。
二。白糖相关数据分析
1.行情数据
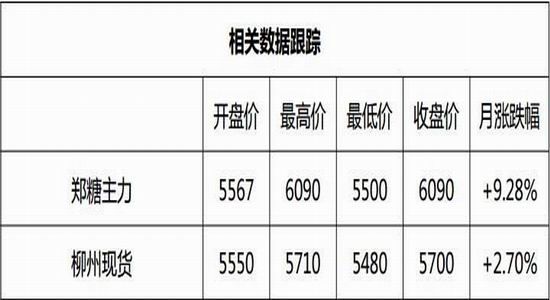
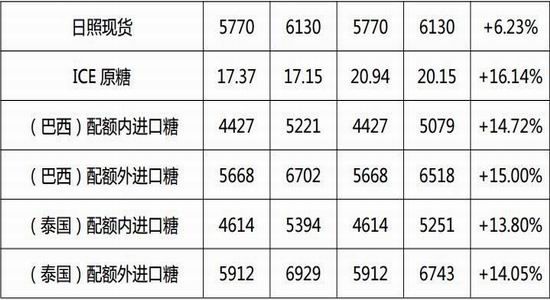
2.产业链数据
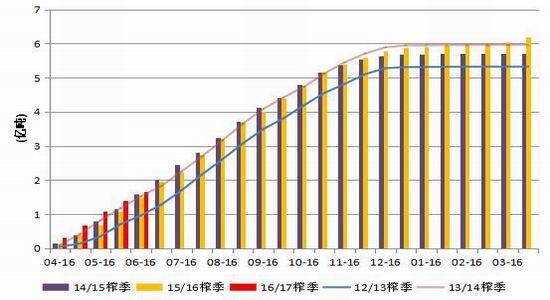
巴西甘蔗行业协会(Unica)称,受强降雨影响,6月上半月的甘蔗压榨量远低于5月下半月的3240万吨,为2580万吨,较去年同期则低约34%。6月上半月,巴西中南部产糖量为119万吨,低于5月下半月的168万吨。乙醇产量为10.7亿公升,5月下半月为14.4亿公升。糖厂将40.7%的甘蔗用于榨糖,5月下半月为41.8%,去年同期为42.1%。尽管5月底和6月初的降雨量高于平均水平,但2016/17年度甘蔗累计压榨量预计约为1.66亿吨,仍多于前一年度同期的1.49亿吨。
图表1巴西中南部甘蔗压榨量
来源:WIND、倍特期货研发中心
图表2巴西中南部糖产量

来源:WIND、倍特期货研发中心
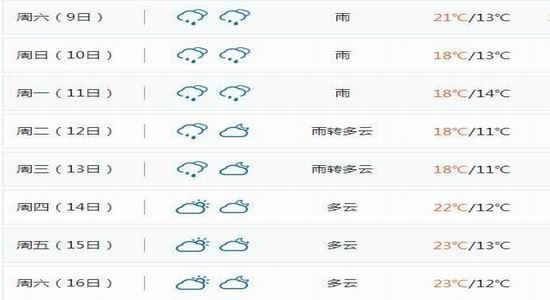
巴西天气方面6月中旬至7月初,主产区天气基本没有降雨,利于甘蔗生产,6月下半月甘蔗生产或将挽回上半月损失。同时市场预期随后7、8中月受拉尼娜气候影响,巴西主产区天气干燥有利于生产。
图表3圣保罗州
来源:中国天气网倍特期货研发中心
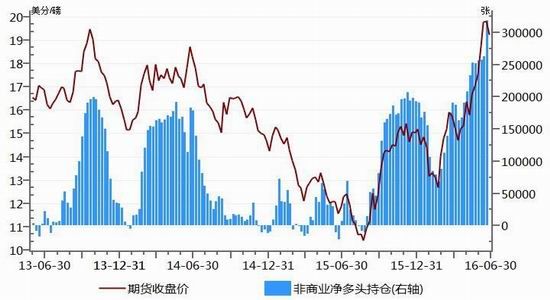
图表4非商业净多头
来源:WIND、倍特期货研发中心
美国商品期货交易委员会(CFTC)最新报告显示,截至6月21日当周,对冲基金及大型投机客持有的原糖净多头仓位为317,316手,较前周大幅增加55,247手,连续第四周刷新纪录高位。
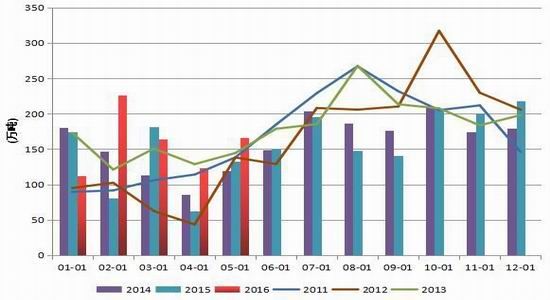
图表5巴西原糖出口
来源:WIND、倍特期货研发中心
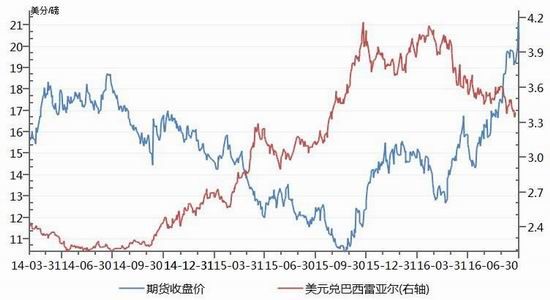
图表6美元兑雷亚尔走势与原糖价格
来源:WIND、倍特期货研发中心
巴西贸易部公布的数据显示,5月份巴西出口原糖166.57万吨,同比环比双增,增幅分别达25.14%和35.17%,并且创六年同期最高。巴西强劲出口,继续弥补全球供应短缺。
汇率方面:受市场预期巴西央行[微博]不再干预货币市场以维持雷亚尔低估的影响,雷亚尔30日对美元汇率上涨0.2%,达3.2130比1,创近一年来新高。6月份雷亚尔累计上涨超过11%,为2003年以来最高单月涨幅。同时英国公投决定脱离欧盟也让一些资金开始流向巴西,且巴西央行新任行长伊兰·戈德法恩有关继续维持14.25%的基准利率的言论也进一步促进资金流入,推动雷亚尔上涨。尽管雷亚尔持续升值,原糖价格走高,但并未令糖厂降低出口意愿。
外糖总结:受全球供应短缺影响,在过去的四个月中,ICE原糖期货已经大幅上涨超过50%,并突破重要压力位20美分。而且从ICE7月合约的交割情况来看,买方接货积极,贸易商对于未来原糖依旧看涨。不过接下来,巴西主产区天气好转迎压榨高峰到来,料供应将增加;印度雨季来临,且土壤墒情总体并没有恶化,巴西汇率在持续升值也暂时未能打击出口积极性,强劲出口继续弥补全球供需缺口。同时过高的基金持仓仍需警惕。综合来看多头氛围预计将有所缓解,调整将展开,以便构筑更强的基础。
国内数据:
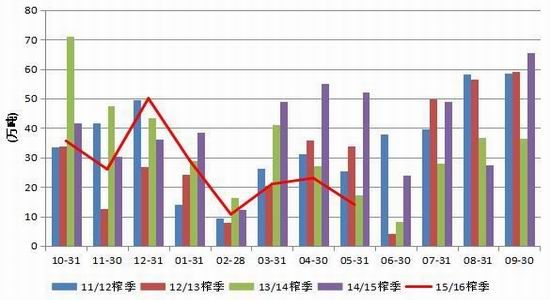
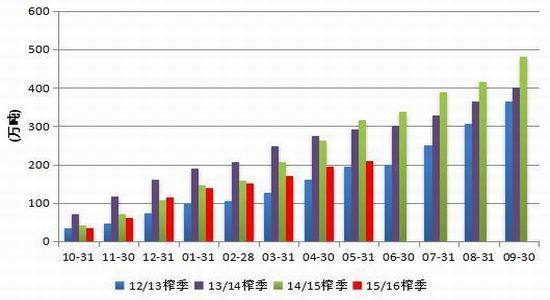
据海关最新公布数据显示,5月我国进口食糖14万吨,同比大幅下降73.22%,环比下降39.13%;按年度统计,2016年累计进口食糖98万吨,同比下降52.73%;按榨季统计,15/16榨季累计进口食糖209.64万吨,同比下降33.56%。
图表7当月进口量
来源:WIND、倍特期货研发中心
图表8榨季累计进口量
来源:WIND、倍特期货研发中心
5月进口量继续保持较低水平,环比、同比均大幅下滑,低于市场预期。同时也创下近六个榨季5月进口量最低水平。不过市场预期在未来6、7月中进口量将增加,压力开始显现。
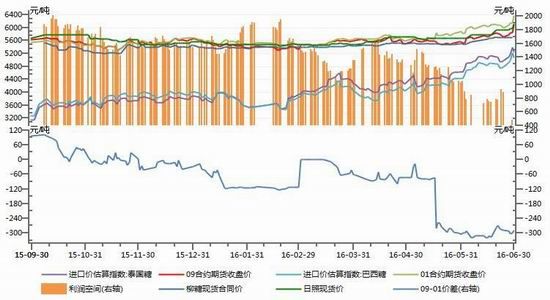
由于原糖价格在6月份继续飙升至20美分上方,截止6月30日巴西糖及泰巴西糖及泰国糖配额外6518,6743,加工糖价格继续贴水配额外价格,若原糖价格继续保持高位,那么后期加工糖价格将远高于国产糖价格,利于消化国产糖。
SR09—01价差一直在300一线浮动,价差收榨持续情况并不明显,而距离9月交割月紧省两个月时间,跨榨季合约将面临仓单及抛储影响变数较大,SR09—01套利不确定性增加,不建议参与。可以关注后期SR01—05套利机会。
图表9内外价差和利润空间
来源:WIND、倍特期货研发中心
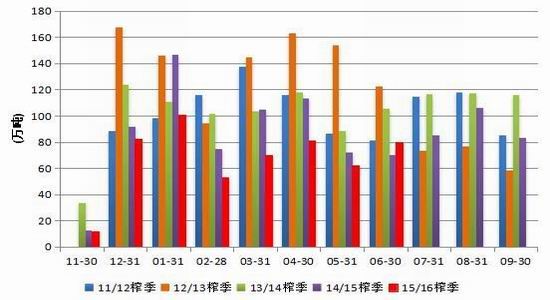
图表10食糖单月销量
来源:WIND、倍特期货研发中心
倍特期货研发中心
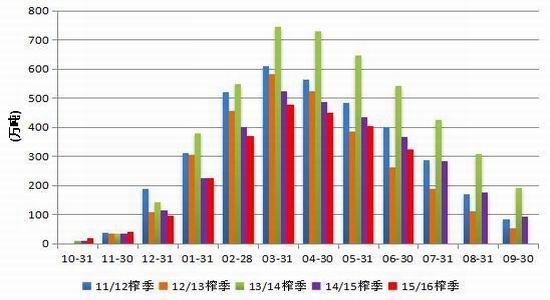
截至2016年6月底,本制糖期全国最终产糖870.2万吨(上制糖期同期产糖1055.6万吨),比上制糖期同期少产糖185.4万吨。由于部分产区产销未公布,大致估算截至2016年6月底,本制糖期全国累计销售食糖545.52万吨(上制糖期同期销售食糖687.65万吨),累计销糖率62.69%(上制糖期同期65.14%),其中。2015/16年制糖期截至2016年5月底,全国工业库存位预计324.62万吨,比2014/15年制糖期同期少43.33万吨。
图表10食糖库存
来源:WIND、倍特期货研发中心
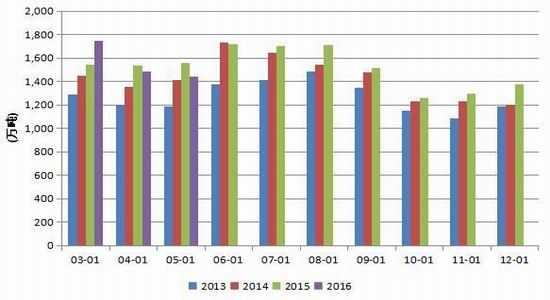
图表11软饮料产量
来源:WIND、倍特期货研发中心
截至2016年5月底,软饮料单月产量1441.0万吨,同比去年1555.76万吨下滑114.76万吨,约7.38%,环比上月下滑47.6万吨,约3.2%。从数据上来看下游终端产量继续放缓,但环比并未继续大幅下滑。虽然5月下游数据显示,终端产量依旧疲软,但是未来6-8月从是生产高峰,同时6月食糖销量预期较5月大幅回升,若6月销量是拐点,将对白糖价格形成有力支撑。
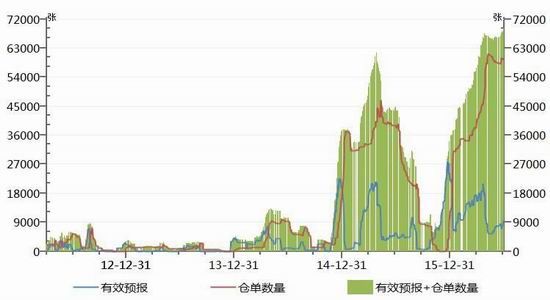
仓单方面:截止7月1日郑盘面注册仓单59720张,有效预报12349张,仓单+预报有72069张,创历史新高,仓单+预报库存合计环比上周增加4409张。仓单如何消化继续困扰市场。不过若短期内不抛储,现货销售好转,且原糖维持高位,加工厂在配额用尽情况下存在接盘的可能。
图表10仓单数量与期货走势
来源:WIND、倍特期货研发中心
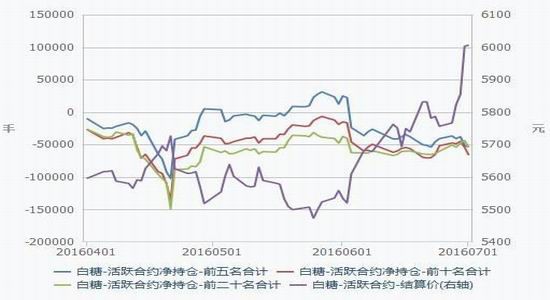
图表12前20主力持仓
来源:WIND、倍特期货研发中心
截至7月1日当周,09合约前20多头持仓237218(261690),空头持仓291270(312116),净多头仓位为-54052手,较前周手增加3626手。总持仓528488手,较前周减少45318。虽然净空增加小幅增加,但是随着郑糖价格短期跟随原糖价格的越升,产业资金对冲多头头寸大幅离场,部分资金在高位继续进行卖出套保,增加市场压力。
小结:上半年销量异常清淡,从而引起销糖率指标不升反降。国内白糖工业库存指标较上一榨季同期相比因产量下降影响维持在低位。不过随着原糖价格走高,从5月初开始,配额外进口加工糖生产已经出现亏损,配额内软进口加工糖的利润也已明显收窄。预计本榨季进口数量将低于去年的水平,利于消化国产糖。而且6月食糖销量较5月大幅回升,若6月销量是今后的拐点,原糖价格保持高位,仓单压力有可能将被化解,将对白糖价格形成有力支撑。
三。白糖后市操作建议
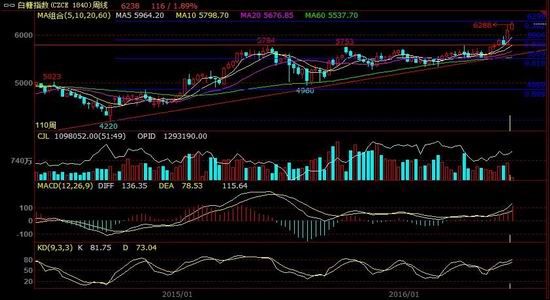
图表12:期货走势-周线
倍特期货研发中心
后市展望:外盘原糖大幅上涨,郑糖跟随外盘大涨,时隔三年主力合约再次站上6000。国内主要交易逻辑在外盘、抛储及现货销售,外盘上涨导致配额外进口价格上涨,走私下降,推升国内糖价。就抛储而言当前现货价格未到达收储价格,且销售进度仍未达目标,不适宜抛储。那么短期内市场不抛储的情况下,市场关注就在外围主产国情况及国内现货销售上。目前来看,巴西天气情况有所改善,印度降雨开始增加,巴西出口强劲,这对原糖多头都为不利,而且国内6月销量预期利好下,今后能否成为销售拐点仍需观察。综合来看外围情况改善,国内高价现货,市场需要适应,因此糖价在上涨过程中仍需警惕利空因素带来的回调风险。
技术分析:目前期价对前期旗型整理完成突破,各均线多头排列,MACD金叉向上,持仓放大,成交量回升,资金流入明显,但KDJ指标,进入超买区,而且面对黄金分割助力位。整体来看技术面有面临回调的风险。
操作策略:建议多单在压力附近离场后,以区间震荡思路看待,滚动操作;参考区间09合约6200-5950,01合约6450-6200。或在低位接回多单持有。
倍特期货 梁洪铭
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。