市场方面:
1、本周市场传出六家铝厂已达成协议并将进行减产的传闻,但之后被市场证伪,市场情绪明显受到影响。之后国务院发文表示将严格控制有色金属金属产能,并对未来可能的收储计划表示支持。
2、美联储会议上周三结束,会议纪要显示在就业数据复苏低于预期、经济增速放缓的大背景下,美联储未来数月内加息的概率大幅下降,其中7月加息概率已跌至10%。
3、国内方面,5月末广义货币M2余额为146.17万亿元,同比增长11.8%,低于预期的12.5;另一方面社会融资规模小幅上升,整体货币环境依然稳健宽松。
4、本周国内社会库存下降1.6万吨,数据较端午节前一周下降1.4万吨的速度有所加快。
5、上期所铝合约总持仓量稳步下降,本周共下降86882手至528370手,其中主力合约下降41598手至200636手。
本周展望:
供给方面,上周四川、山西等地铝陆续复产,整体复产规模大约在9万吨左右;同时霍煤鸿骏宣布推迟原先5万吨产能的复产计划,整体供给压力逐步显现。据权威媒体不完全统计,今年下半年国内电解铝行业待产产能总计250万吨,而且投产产能主要集中在龙头企业,这些企业往往具有较强的成本优势,供给端产能缓升的格局暂时难以改变。而从需求端来看,上周国内社会库存下降且降速有所上升,短期下游消费数量的上升或给铝价产生一定支撑。综合来看,铝价短期缺乏连续上涨的基本面支撑,整体格局依然相对偏空,但短期G20峰会的限产、美联储推迟加息等潜在利好,或对价格产生支撑,预计本周铝价或维持震荡格局,区间或在11500-12500。
操作建议:
上周初的六大铝厂的限产传闻以及美联储推迟加息等利好作用下,铝价出现一定反弹。但是价格反弹过程中持仓、成交量纷纷回落,多空主力分歧下降,多头资金推涨意愿有限。因此在市场参与度下降的背景下,期铝短期或延续震荡格局,12000上方压力将逐步显现,而下方支撑或在11500一线。
一、本周行业要闻及市场表现
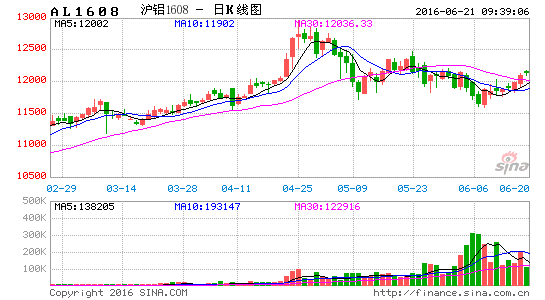
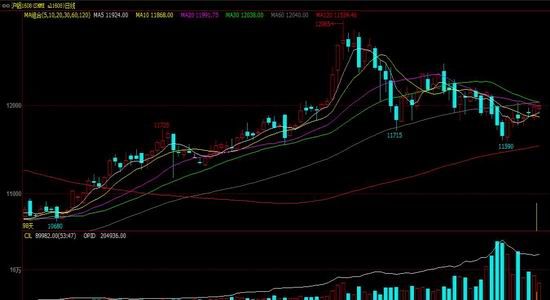
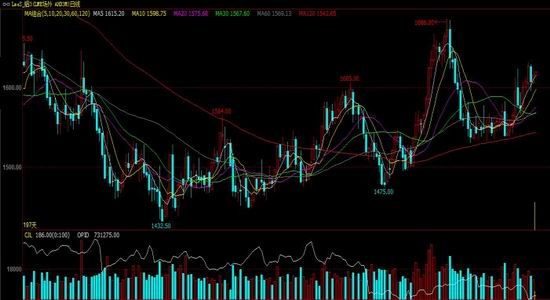
上周内外盘铝价呈现明显的强弱分化,其中沪铝上周开盘于11805元/吨,周内铝价呈现强势震荡,重心缓升格局,最终报收于11940元/吨,较端午节前价格上涨115元,涨幅0.97%。LME铝上周开盘于1574美元/吨,LME铝在上周最初三个交易表现强劲,累计上涨3.3%,之后随着美联储加息推迟的利好,铝价再度强势震荡,最终LME铝报收于1615美元/吨,较上一周上涨41美元,涨幅2.6%。
行业方面,上周传出国内六家龙头企业将在沪铝价格11500元/吨以下限产的消息,随后消息很快被证伪。之后,国务院发文表示将促进有色金属行业去产能、鼓励商业收储,并表示将严控新产能。产能方面,上周四川某电解铝厂已于近期完成1.6万吨年产能的复产、山西某电解铝厂计划年底复产7.5万吨,同时霍煤鸿骏宣布推迟原先的5万吨年产能复产计划。此外,统计数据显示5月我国氧化铝产量达到510万吨,同比上升6.7%。前期氧化铝厂积极复产,料日后产量仍将上升,价格难以维持目前水平,铝价成本支撑或减弱。
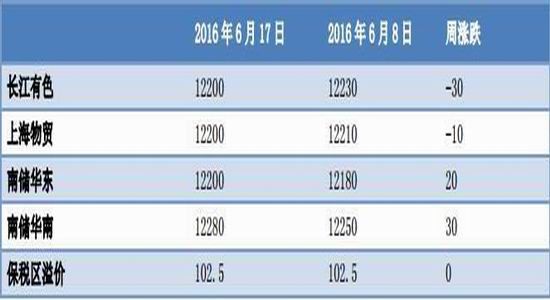
现货市场方面,上周初基于铝价拉升明显,下游贸易商接货意愿有限,整体成交仍以刚需为主。下半周市场成交有所改善,总体而言整体成交较为清淡。长江有色铝锭价格较上周下跌30元至12200元/吨。氧化铝价格基本维持上周保价,进口价格小跌5美元。
宏观方面本周市场纷纷聚焦美联储议息会议,而从此次会议的会议纪要来看,整体呈现鸽派言论。具体从数据来看,美国5月CPI环比0.2%,低于预期的0.3%和前值0.4%;核心CPI环比增长0.2%,预期0.2%,前值0.2%。同时6月11日当周申请失业救济人数27.7万人,数据也纷纷高于预期和前值。整体宏观经济数据的疲软,使得市场对于年内美联储加息次数预期已降至1次,而7月加息的概率更是下降至10%。美联储加息的延迟打压了美元指数,美元指数呈现高位回落走势;而对于全球商品市场而言,这一格局无疑产生提振作用,铝价也应声而起。
国内方面5月M2货币供应同比11.8%,数据低于前值和预期;同时5月发电量同比持平,好于4月份数据;1至5月民间固定资产投资同比增长3.9%。整体国内数据显示国内经济环境稳中有升,
图一:上期所铝主力合约日K线图
图二:LME铝电子盘日K线图
数据来源:wind,通惠期货研发部
整合来看,沪铝上周呈现减仓上行态势,在减产预期未兑现的格局下,多头出现离场迹象。而从中长期来看,未来电解铝的整体复产及新增产能压力依然较大,而下游即将进入消费淡季,整体供需格局或相对偏空。但短期来看,美联储暂缓加息给予市场支撑,短期市场焦点或转移至6月23日的英国脱欧公投,如英国脱欧成功,则短期金融市场势必大受影响。因此在公投结果出来之前,铝价或维持震荡格局,价格在12000上方将面临一定压力。
二、上游原料表现
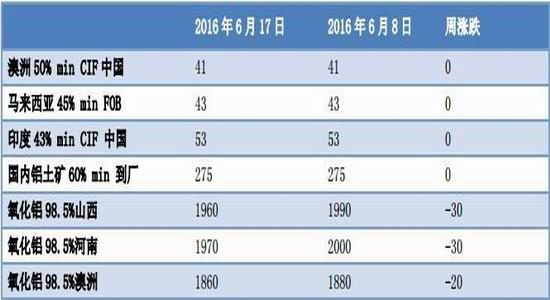
表1:铝土矿、氧化铝价格
数据来源:wind,通惠期货研发部
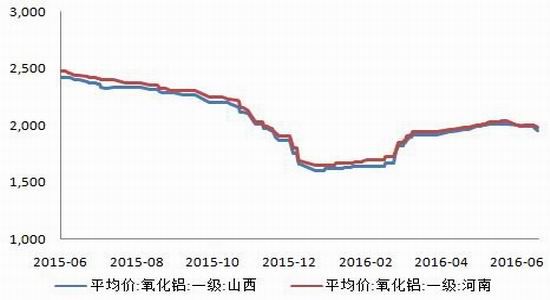
图三:国内氧化铝现货价格走势图
数据来源:wind,通惠期货研发部
本周电解铝市场整体观望情绪较为浓重,成交活跃度一般,终端用户维持按需采购,现货市场走势较期货市场更为坚挺,期指1608合约对于现货价格的贴水幅度呈现先抑后扬走势。从上游氧化铝市场来看,在价格僵持多日之后,本周国内氧化铝价格出现小幅下跌,其中市场较为主流的河南、山西两地氧化铝周内下调30元/吨。同时,澳洲进口氧化铝价格维持在275美元/吨。
三、期货市场数据
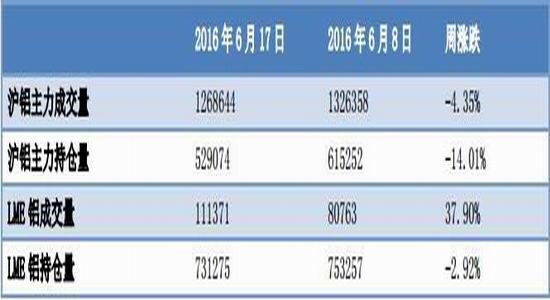
表2:内外盘铝成交量和持仓量变化
数据来源:wind,通惠期货研发部
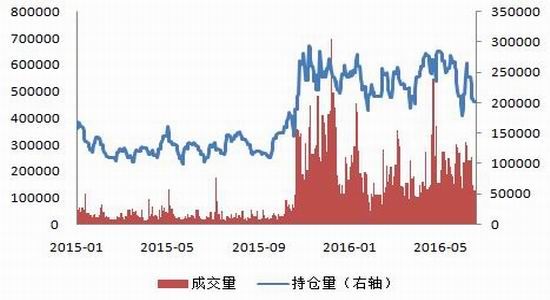
图四:上期所铝主力成交量及持仓量变化图
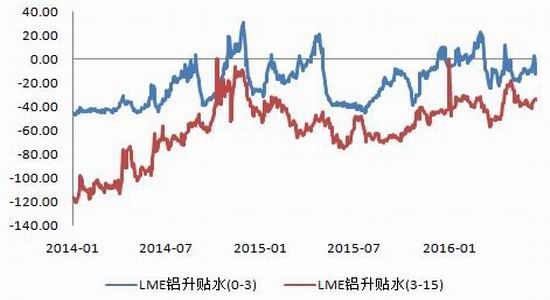
图五:LME铝近远月升贴水情况
数据来源:wind,通惠期货研发部
从国内期铝来看,上周沪铝市场呈现明显的量价背离走势。在铝价反弹的过程中,期铝的整体成交量和持仓量纷纷回落。从这一格局我们可以得到以下两个结论:第一、多空主力对于12000元/吨的铝价分歧不大,在没有外围因素改变之前,短期多空资金打破当前格局的意愿不强。第二、多头进一步推涨意愿有限,在前一波杀跌并重回之前价格区间后,多头选择主动离场,这使得多头进一步推涨的可能性不大。因此,综合来看,在当前价格区间多空主力进一步恋战的意愿有限,在市场参与度下降的大背景下,铝价或延续之前的震荡格局。
LME铝合约价差结构呈现近强远弱的格局,尤其3-15升贴水从40美元下降至32美元附近,这种贴水格局的转变反应了短期铝价的强势格局。
四、现货市场数据
表3:国内电解铝现货价格
数据来源:wind,通惠期货研发部
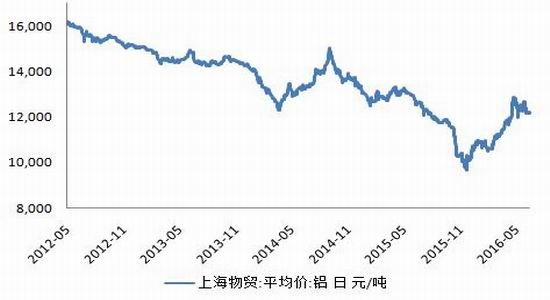
图六:上海物贸铝锭平均价格
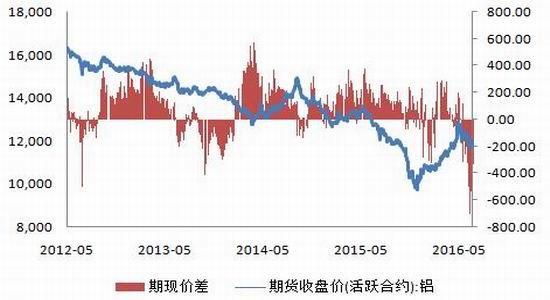
图七:沪铝期现价差与沪铝走势比较图
数据来源:wind,通惠期货研发部
在上周现货市场铝价以为大跌之后,本周电解铝现货价格呈现企稳走势,上海物贸平均价格在12180一线企稳反弹。从现货成交来看,下游企业拿货意愿有限,整体成交仍以长单为主,市场成交较为清淡。而从后期来看,随着天气的逐步转热,电解铝将进入传统的消费淡季,上下游停产检修的企业将进一步增加。这一局面势必将使得期铝成交进一步萎缩,价格波动率将进一步收窄。
从期现价差来看,虽然上周期铝贴水现货价格一度达到550甚至700元/吨,但随着期铝价格的迅速反弹,期铝对于现货价格的贴水幅度也有所收窄,整体贴水幅度已回到250元左右。贴水幅度的收窄使得铝价将面临更大的套利盘压力,而且在未来下游消费仍是未知数的局面下,期指缺乏明显内生动力。因此,后期期现贴水预计仍将小幅扩大,整体套保盘可以逐步介入。
五、内外盘库存数据
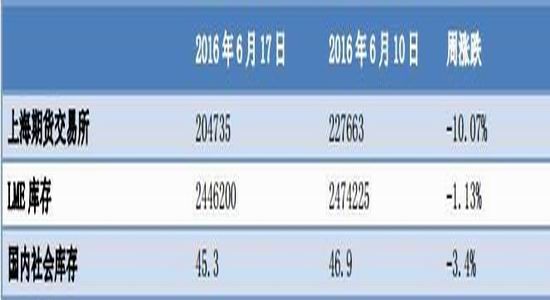
表4:内外盘铝库存变化
数据来源:wind,通惠期货研发部
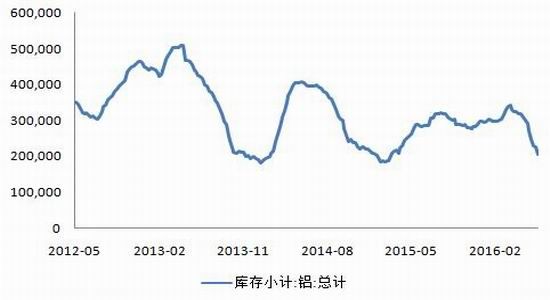
图八:上海期货交易所铝库存
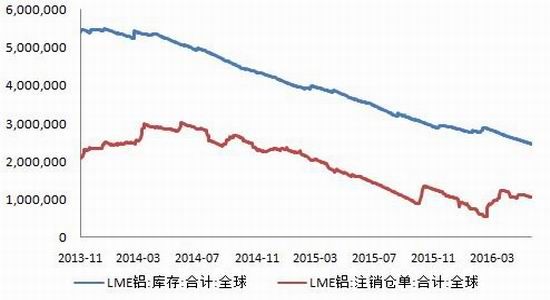
图九:LME铝库存与注销仓单变化
数据来源:wind,通惠期货研发部
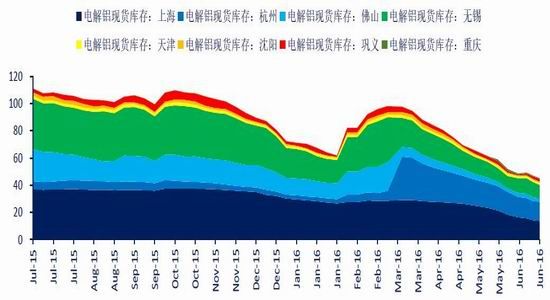
从上周电解铝库存来看,国内社会库存、LME全球库存以及上期所铝库存都延续了下降的态势,其中国内社会库存46.9万吨下降至45.3万吨,而上期所的库存较上周下降了10%。从库存角度来看,当前现货市场消费较好,整体货源消化渠道良好。而且从另一个方面来看,当前国内市场和LME市场,整体电解铝的库存数量仍处于近几年的低位,电解铝的供需格局依然较好。
图十:国内电解铝社会库存
数据来源:wind,通惠期货研发部
六、铝厂盈亏情况
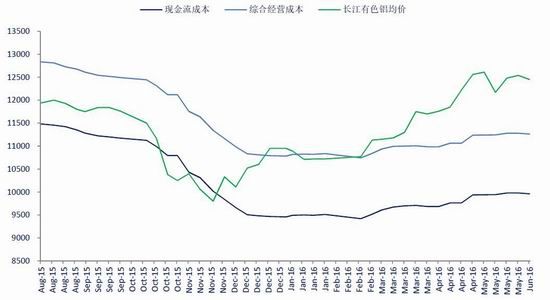
图十一:国内电解铝企业经营情况
数据来源:wind,通惠期货研发部
七、电解铝进出口情况
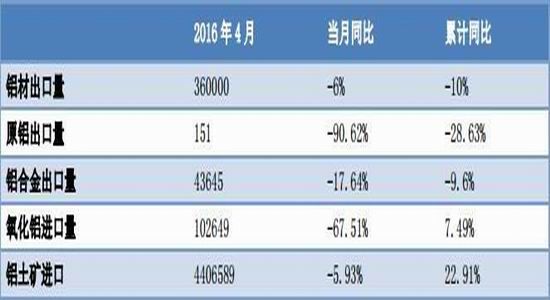
表5:国内月度进出口情况(吨)
数据来源:wind,通惠期货研发部
从4月国内进出口数据来看,进出口数据纷纷出现了回落的迹象。首先从原料进口来看,氧化铝以及铝土矿分别进口10.2万吨和440.6万吨,同比分别下降67%和5.9%。数据的下降反应了当前电解铝企业开工率出现一定程度的下降,对于未来的供给压力或有所减轻。从另一方面来看,下游铝材、铝合金出口纷纷下降,甚至累计同比也出现了大幅下降。出口数据的下降主要缘于两个方面,第一、外围市场小幅依然疲软,欧美经
济弱势格局依旧;第二、外币贬值较国内更为明显,人民币汇率在以美元为标的的局面下,丢失了贬值的依据。
因此,综合来看,4月进出口数据纷纷下降,这一数据的下降将使得未来一段时间原铝供给压力有所下降,但对于短期市场信心的影响仍较为明显。
通惠期货 傅文浩
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。