主要结论
3 月以来,以铜为首的有色产业在供应收缩预期及国内利好政策刺激预期下下存在反弹需求,然而考虑到全球金融市场延续动荡,大宗商品仍处于苦痛挣扎,关注政策变化及行业重整力度,建议保值客户优先锁定利润,对反弹高度和持续性不过分乐观。
从行业周期来看,有色等大宗工业品正处于熊市大周期(2011 年以来)的中后段,但大熊市下不乏阶段性反弹行情,行业动态供需在价格变化后的“再平衡”,以及市场利空被透支后空头离场,往往推动商品价格的在展开超跌反弹的修复行情。
值得注意的是,熊市大周期下不乏阶段性反弹行情,行业供需在价格变化后的“再平衡”以及市场利空被透支后空头离场,往往推动商品价格的在年内展开超跌反弹的修复行情。目前,国内铜市供应压力略有减轻,更关键的商品属性回暖及金融属性回归仍难确认,近期国际环境复杂而国内两会临近,资金和市场情绪变化放大了行情波动的速度和幅度。
目前,国内以金属为代表的强周期类资产出现不同程度回暖主要因宏观政策变化、汇率波动、通胀等因素短期改善,但从商品价格的角度来看,供应压力略有减轻,货币宽松推动金融属性回归,但更关键的需求实质性改善仍未见踪影,供需面在中长期实质性改善仍缺乏足够的证据,反弹或许仅仅是反弹,建议投资者以阶段性的“熊市中反弹”思路看待,谨防镍等波动性较强的品种短期 “过山车”行情重演,对有色春季走势维持 “熊市反弹”观点,短线投资者需偏谨慎,保值客户宜优先介入锁定价格风险。
一、猴年猴市,有色震荡偏强
3 月以来,以铜为首的有色产业在供应收缩预期及国内利好政策刺激预期下下存在反弹需求,然而考虑到全球金融市场延续动荡,大宗商品仍处于苦痛挣扎,关注政策变化及行业重整力度,建议保值客户优先锁定利润,对反弹高度和持续性不过分乐观。
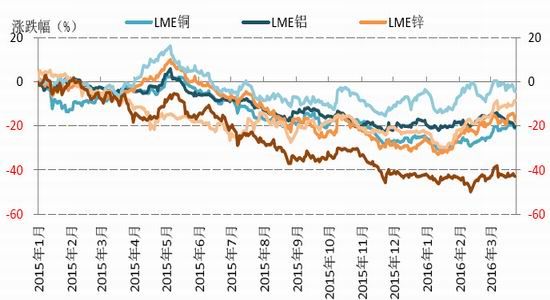
图 1:LME 金属走势强弱对比(以 2015 年电子盘价格初为基期)
数据来源:上海有色网,国信期货研发部
1、行业重整,供需尚待平衡
从周期角度来看,大宗工业品结束“黄金十年”后正处于熊市中后期,以铜为代表的有色价格走势受到金融属性褪色和商品属性的双重制约,产业链承压令大型矿企纷纷陷入财务状况恶化的泥沼,加上股票债券市场的不稳定因素向商品市场外溢,迫使有色企业在去产能、去杠杆和现金流恶化和财务成本高企之间挣扎,以铜为首的有色产业供应端被迫降速,但需求难见明显起色,2016 年铜产业供需正经历新一轮艰难重整,改革转型效果待观察。
值得注意的是,熊市大周期下不乏阶段性反弹行情,行业供需在价格变化后的“再平衡”以及市场利空被透支后空头离场,往往推动商品价格的在年内展开超跌反弹的修复行情。目前,国内铜市供应压力略有减轻,更关键的商品属性回暖及金融属性回归仍难确认,近期国际环境复杂而国内两会临近,资金和市场情绪变化放大了行情波动的速度和幅度。
从全球供需格局来看,根据国际铜研究小组预估,2016 年全球铜矿产能增幅为 4.2%,而精炼产量增幅在 2.3%左右,预计
2016 年全球铜精矿过剩增速在 3%-4%左右,从铜精矿加工费来看,尽管 2016 年长单加工费水平略低于 2015 年,但加工费足够完全覆盖国内铜冶炼商的完全成本,预计冶炼上在有利可图之余缺乏大规模减产的动力,而矿山产能由于前期投入高、投资周期长,难以在短期内实现产能增速迅速掉头,2016 年铜精矿料维持宽松格局。
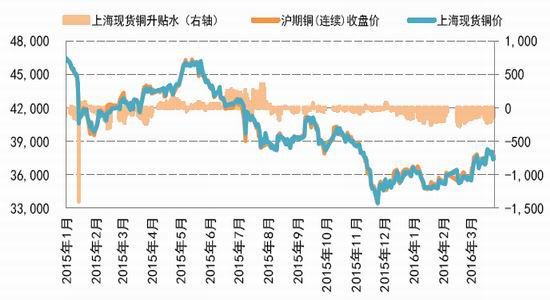
图 2:2015 年以来国内铜期现走势及升贴水(单位:元/吨)
数据来源:上海期货交易所,上海金属网,国信期货研发部
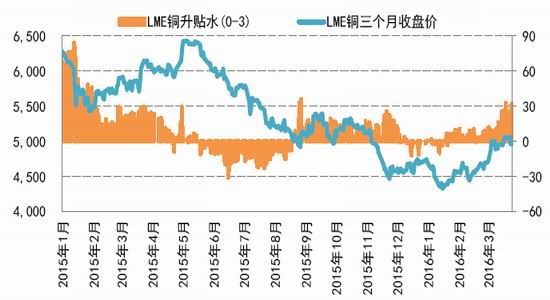
图 3:2015 年以来 LME 铜三个月电子盘价格及升贴水(单位:美元/吨)
数据来源:伦敦金属交易所,国信期货研发部
2、动荡难安,金融市场变局
从全球宏观来看,美联储宣布加息周期的开启对大宗商品中长线构成利空制约,并可能对亚洲及拉美地区新兴市场构成冲击,近年来美国经济前景良好一枝独秀,而全球其他主要经济体经济增速相形见拙,各国主要央行[微博]抛售资产的倾向对金融市场构成“紧缩效应”,流动性危机和资产价格重估已开始出现,亚太及拉美地区等新兴市场面临经济低迷、货币贬值、资本外流等多重问题考验,特别是资源性国家因大宗商品价格低迷而陷入深深困境。
从信用风险来看,伴随大宗商品金融属性逐步淡化,有色产业在“产能过剩”、“连年亏损”、“流动性衰竭”的背景下信用风险的提升,金融市场投资者的风险偏好降低。目前国内无论是短融、中票、企业债还是公司债,均已有实质性违约案例发生,其中建材、有色、机械等重工业已成为市场信用风险的高发重灾区,有色企业在去产能、去杠杆和现金流恶化和财务成本高企之间挣扎。
从国内环境来看,当前我国经济的内生动力不足,习大大的“供给侧改革”与央行货币政策报告中关于“不能过度放水,妨碍市场的有效出清”的措辞相呼应,使得传统实体行业在政策定向发力中正处于“画饼不充饥、望梅不止渴”的悲观境地。有色金属行业景气度持续下滑,且金融属性褪色之下社会库存流出压力加大,而房地产新工开工增长受限,电线电缆的铜需求“外强中干”,其他终端消费行业也缺乏亮点,预计有色行业洗牌将更趋激烈。
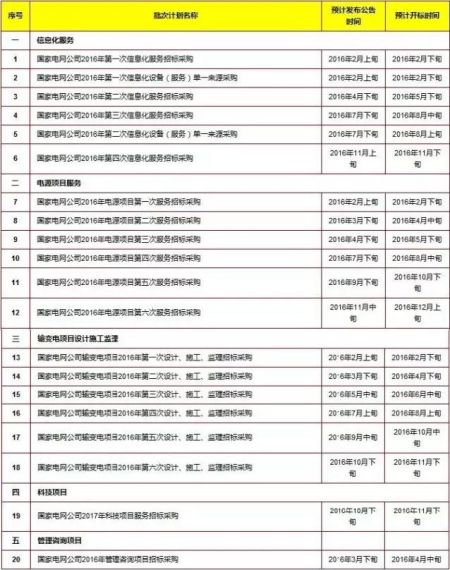
图 4:2016 年国家电网[微博]招标时间表
数据来源:上海有色网,国信期货研发部
3、多空博弈,反弹沽空为主
从期货来看, 2016 年国内有色期货板块对资金仍具有吸引力,多空博弈的背后是“资金-现货”两方对后市的分歧,当前做空资金发力的主线逻辑不改——商品熊市周期、现货供大于求、隐形库存流出等悲观现实逐步消化,而多头信心主要来自宏观环境好转、国储等政策性刺激、产能清出等预期,考虑到全球精炼铜表观库存较低,而国储收铜将构成短期强刺激,但随着融资业务的萎缩及整体供大于求的形势,未来隐形库存流出的风险将威胁铜价。
此外,当前期市中多数投机空头缺乏控制现货货源能力,往往只能通过空头回补的方式来获利离场,使得有色品种经历大幅深跌后出现超跌反弹,但此类反弹更多视为阶段性修正行情,考虑到大宗工业品仍处于宏观金融环境不稳、供需整体疲软及信用风险加大的悲观大环境中,预计熊市周期下铜价偏弱态势难逆转,关注政策性变化及行业重整力度,建议保值客户优先锁定利润,投机客户谨慎观望为宜。
整体来看,铜市在熊市周期中承压寻底,行业重整和产能清出动作将托市,但反弹行情多为阶段性修正,2016 年铜价料延续震荡下行走势,但人民币贬值趋势或推高比价,关注政策变化及行业重整力度,建议保值客户优先锁定利润,对反弹高度和持续性不过分乐观。
图 5:上海期货交易所铜周度库存及铜价对比(单位:吨;元/吨)

数据来源:上海期货交易所,国信期货研发部
二 镍市行情趋势展望
3 月以来,以金属为代表的强周期类资产异军突起引发热议,而伴随中国“两会”及欧日美三国央行会议等敏感时点接踵而至,热钱流动和市场情绪变化放大了行情波动,投资者对前期涨幅较大风险资产宜逢高减仓,谨防镍等波动性较强的品种短期 “过山车”行情重演,对有色春季走势维持 “熊市反弹”观点,短线投资者需偏谨慎,保值客户宜优先介入锁定价格风险。
1、政策风口上的周期资产
3 月份,中国“两会”及欧日美三国央行会议将释放各自货币政策信号,股市及大宗商品等高波动性资产在敏感时点可能出现剧烈波动,中国政策指引和全球流动性边际变化将是市场投资的核心指引。
从中国焦点来看,考虑到 2016 年是十三五规划和供给侧改革的开局之年,而 3 月两会前后正是政策信号的最佳破冰窗口期,预计对于供给侧改革的强调、需求侧在财政赤字红线的重新划定,以及更多基建刺激措施的推出将构成强周期性行业的强风口。
从货币政策来看,G20 会议公告、李克强总理及周小川讲话均强调中国货币政策仍有空间和工具,而从年初中国信贷大幅扩张到中国央行 3 月 1 日意外宣布降准 0.5%来看,中国政府在进一步支持实体经济融资、扩张更积极的财政政策上留有充足空间,预计今年 M2 增速可能维持偏松格局,地产扶持与基建投入将加强,而国家层面努力引导资金“脱虚入实”,预计上半年国内流动性整体宽松格局不变,将使得金属等大类资产收益。
2、行业重整期的镍产业链
从全球供需来看,根据国际镍业研究组织(INSG)报告显示,2016 年全球镍市预计将出现 2.3 万吨的供需缺口,因镍需求增加而产量下滑。事实上,由于菲律宾镍矿出口量减少,国内镍矿库存继续创下新低,国内镍产业链上游原料镍矿的供应偏紧,然而镍中游原生镍和镍生铁的供应仍相对充足,且上期所镍和伦镍的表观库存均处于历史较高水平,使得镍矿偏紧传导到中游的进程较慢,也是导致镍价表现在基本金属中偏弱。
从国内供需来看,中国镍储量仅占全球镍储量的 4%,但精炼镍产量和需求量占全球第一,因此对镍相关进口贸易的依赖程度较高,印尼自颁布镍矿出口禁令以后,我国进口镍矿主要依赖菲律宾的低品位矿石,而随着菲律宾的镍矿山主产地——东达沃和苏里高地区持续陷入雨季,镍矿进口持续偏弱,同时原生镍进口贸易也因比价因素相对偏淡。
3、多空博弈下的“熊市反弹”
从行业周期来看,有色等大宗工业品正处于熊市大周期(2011 年以来)的中后段,但大熊市下不乏阶段性反弹行情,行业动态供需在价格变化后的“再平衡”,以及市场利空被透支后空头离场,往往推动商品价格的在展开超跌反弹的修复行情。
目前,国内以金属为代表的强周期类资产出现不同程度回暖主要因宏观政策变化、汇率波动、通胀等因素短期改善,但从商品价格的角度来看,供应压力略有减轻,货币宽松推动金融属性回归,但更关键的需求实质性改善仍未见踪影,供需面在中长期实质性改善仍缺乏足够的证据,反弹或许仅仅是反弹,建议投资者以阶段性的“熊市中反弹”思路看待,谨防镍等波动性较强的品种短期 “过山车”行情重演,对有色春季走势维持 “熊市反弹”观点,短线投资者需偏谨慎,保值客户宜优先介入锁定价格风险。
国信期货 顾冯达
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。