主要结论
股指
2016年3月份,股市的正好处在两会前出现的暴跌的新的低点。在两会前的2月份,中国换掉了证监会[微博]主席,这给市场带来久违的希望,尤其是经历过2015年的大幅下挫之后,迎来的熔断。股市在2月份前期出现久违的市场反弹。但是这个反弹被两只阴线全部湮灭。两会前出现了长阴差点将上证的低点2638击穿。之后股市的再现去年股市大幅波动救市的一幕,资金强势拉动权重指数,维持市场的走出阳线。从3月1日至3月21日,上证指数仅仅出现一根阴线。但是股市成交量却是过山车,在两会中期一致低迷到3000亿附近。直到会后,十三五规则中“新兴战略板”被删掉,注册制被“创造条件”,市场资金才开始回流。
从整体上来看,3月份,在两会期间,资金在豪赌指数维稳,政策出现较大基础制度性的利好。在行情面前,中国高层在两会期间对股市谨言甚微。但是股市成交量表明,在两会之间,市场对监管的态度极为谨慎。成交量最低至3000亿附近。将新型战略版从十三五规划中删掉,以及对注册制的描述为“创造条件”。市场才真正放开以前的惶恐,继续流入炒作模式。另一方面,部分银行股票配资业务开始活跃,证监会对此目前仍未做出任何官方的表态。股市成交量大幅回升,表明市场开始重新博弈价差模式。
国债
综合来看,2016年2月份宏观经济指标有所好转,CPI出现连续四月上涨,而在二月份出现快速飙升。消费保持良好态势,中国的节假日也对消费起到一定的提振多用。在消费回暖的同时,生产端的下降得到一定的好转, PPI在2016年2月份显著回暖,表明生产端的稳定迹象。制造业和固定资产投资下滑仍然不乐观,实体经济依然处于漫长的调整结构过程中。由于股市的银行端口的场外配资又开始活跃,资金市场回暖导致风险偏好回归,国债有望小幅震荡。
1、股指走势分析
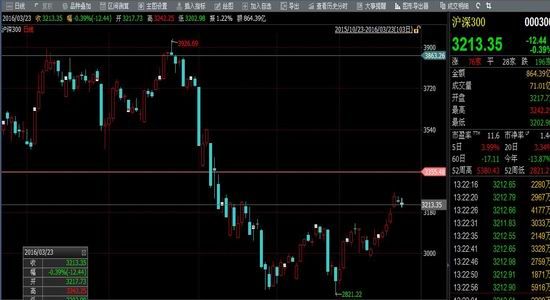
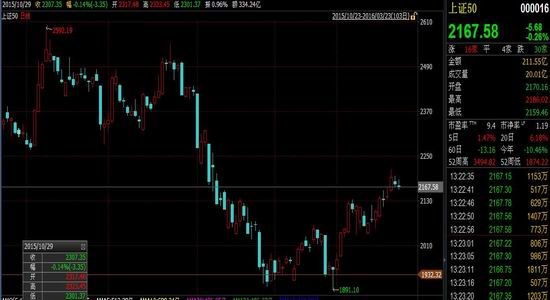
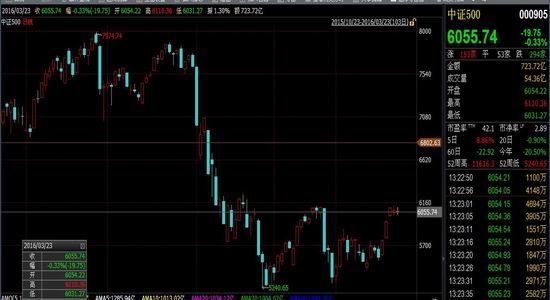
2016年3月份沪深300、上证50和中证500指数全面反弹,市场重要参考上证指数将春节前的反弹超过2月份的高点,有向上突破的形式。再度进入3000点附近。3月份由于中国经历两会,导致维稳行情显著,尤其是在两会期间,资金强势维持上证指数的权重股票,保证了上证的连续阳线的格局。两会之后,创业板则开始大幅反弹,在主板维持指数的基础上,创业板的强势反弹导致整体上将股市重心上移,上证再度返回3000点附近。
2016年3月份,股市的正好处在两会前出现的暴跌的新的低点。在两会前的2月份,中国换掉了证监会主席,这给市场带来久违的希望,尤其是经历过2015年的大幅下挫之后,迎来的熔断。股市在2月份前期出现久违的市场反弹。但是这个反弹被两只阴线全部湮灭。两会前出现了长阴差点将上证的低点2638击穿。之后股市的再现去年股市大幅波动救市的一幕,资金强势拉动权重指数,维持市场的走出阳线。从3月1日至3月21日,上证指数仅仅出现一根阴线。但是股市成交量却是过山车,在两会中期一致低迷到3000亿附近。直到会后,十三五规则中“新兴战略板”被删掉,注册制被“创造条件”,市场资金才开始回流。
从整体上来看,3月份,在两会期间,资金在豪赌指数维稳,政策出现较大基础制度性的利好。在行情面前,中国高层在两会期间对股市谨言甚微。但是股市成交量表明,在两会之间,市场对监管的态度极为谨慎。成交量最低至3000亿附近。将新型战略版从十三五规划中删掉,以及对注册制的描述为“创造条件”。市场才真正放开以前的惶恐,继续流入炒作模式。另一方面,部分银行股票配资业务开始活跃,证监会对此目前仍未做出任何官方的表态。股市成交量大幅回升,表明市场开始重新博弈价差模式。
图1:沪深300、上证50和中证500指数走势
数据来源:wind 国信期货研发部
2.股指波动和贴水情况
IF合约
IH合约
IC合约
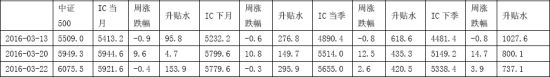
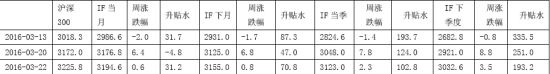
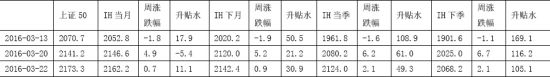
IF、IH、IC三个品种的近远月合约市场分歧较大,涨跌走势相互错位,上证50与沪深300期现走势较为一致,升贴水较为合理。中证500跌水虽然较大,但是IC随着指数的反弹,市场贴水回归,远月开始上行。截至3月22日,IF主力合约贴水31,IH主力合约贴水11点,IC主力合约IC1512贴水153点,整体来看各品种的远月合约贴水幅度已经分化,可见在股市反弹的时期,股指较为冷静,市场对未来的预期并不盲目。IC波动远远大于IH。
3、行业强弱转换
沪深300本月所有板块表现反弹(截止到2月23日),市场走势较为一致(但是时间相互错开)。材料、工业、可选、信息、金融、公用涨幅超过10%但是均低于15%。能源、医药、电信涨幅也接近10%。市场整体板块较为一致,是属于普涨的格局。但是在过程中,两会期间是金融等权重。两会之后是中小板块的上涨。
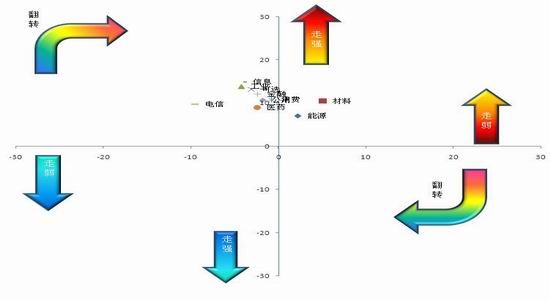
行业强弱转换图说明:
1、横轴:上上周上涨幅度,纵轴:上周上涨幅度;
2、第一象限,1区:持续上涨;第一现象,2区:上涨转弱;
第二象限:跌势转涨;第四象限:上涨转跌;
第三象限,1区:跌势转弱;第三象限,2区:跌势加强。
3、行业反转持续强度计算=本周涨跌幅-上周涨跌幅的绝对值,
在第二、第四象限,绝对值越大,反转强度越大;
在第一、第三象限,绝对值越大,持续强度越大。
图2:行业强弱转换
数据来源:wind 国信期货研发部
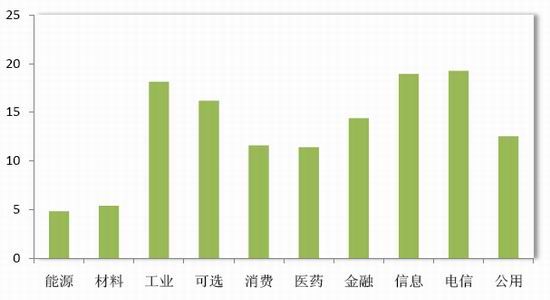
在反转强度方面,沪深300表现出逆转,所有的板块止跌反弹,电信板块反转强度最强为19,工业、信息反转强度为18。仅仅能源、材料板块反转强度低于6。其余板块反转强度均大于10。整体上行,上月所有的板块出现反弹,有的板块在行情上甚至是逆转迹象。在一定程度上,行情不再那么悲观。
图3:行业反转持续强度
数据来源:wind 国信期货研发部
4、行业ALPHA风险收益
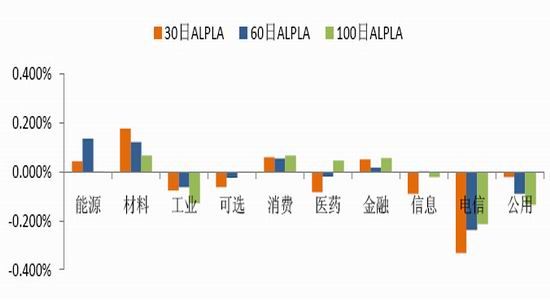
跟踪的ALPHA风险收益统计显示:沪深300板块之间差异显著。材料、消费、金融出现了30日、60日、100日ALPHA收益为正的现象,收益率为(0.176%、0.120%、0.066%;0.059%、0.054%、0.066%;0.050%、0.017%、0.055%)。工业、可选、电信、公用板块出现了30日、60日、100日ALPHA收益为负的现象。其他板块周期ALPHA出现不一致,小部分板块的ALPHA不一致表明沪深300表现趋于一致。
说明:本报告选用的板块划分标准为WIND行业指数,回归使用的最小二乘法得到的ALPHA收益和BETA风险值,统计数据分别使用30日、60日、100日收盘价,参考标准为沪深300指数。
图4:行业ALPHA收益
数据来源:wind 国信期货研发部
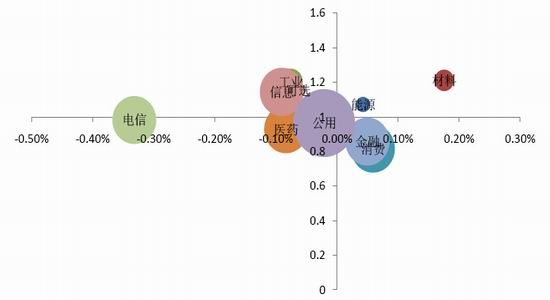
根据统计的BETA值显示能源、材料、可选、消费、医药、信息、公用、工业、金融、电信的BETA值接近于1,风险较低;由于市场出现普涨行情,并没有偏离较大的板块出现,市场系统性仍然较强。
图5:行业ALPHA风险与BETA收益
数据来源:WIND 国信期货研发部
国债期货分析
进入3月份以来,5年期国债期货震荡上行。在3月8日至3月11日,五债主力连续走出四连阳,此后五债主力连续转入小幅波动。虽然一度回调到100.430附近,但是五债主力连续依旧维持在100以上,而且并没有出现实体的阴线。表明国债在长牛的基本面上,回调的压力并不大。两会期间的股市预期与国债走势负相关。当市场风险偏好出现回暖,国债波动逐步减弱。
1. 宏观经济数据表现差异
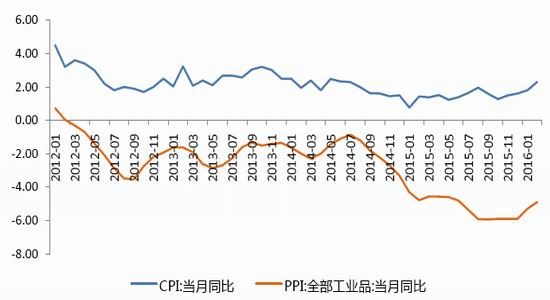
宏观经济数据结构差异显现,社会消费品零售总额同比增速保持稳定,上一季度同比上涨到11.1%,这可能与元旦季节性消费,但规模以上工业增加值同比相对稳定,保持在6%附近,固定资产投资增速超预期增长到12%。2016年2月工业增加值累计同比增长5.4%,前值6.1%。15年第四季度,固定资产投资同比增长12.36%,前值10.68%,其中房地产开发投资完成额增速下滑明显。通胀数据方面,2016年2月份数据有所好转,CPI与PPI的同比增长走势出现同步,CPI出现大幅飙升,而且连续三月上涨,上涨至2.3%,PPI的连续下降速度已经出现缓解,在2月份显著上行,为—4.9%。整体而言,实体经济依然在处在较为漫长的调结构过程中,通货膨胀可能抬头。
图6:CPI和PPI同比增长
数据来源:wind 国信期货研发部
2. 人民币汇率扰动因素
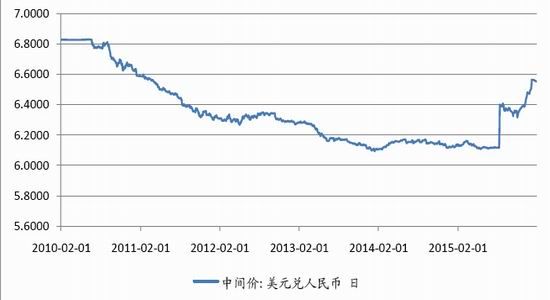
债券市场近期受汇率波动影响变弱,自央行[微博]去年8月中旬引导人民币大幅贬值之后,人民币贬值预期引发资金外流,从而导致未来市场流动性收缩的担忧开始存在。债券市场与汇率市场两者的联动关系在市场上也得到印证。汇率方面,2月份进出口大幅萎缩,净出口均有较大的减少,贸易顺差持续减少,在外随着美联储加息预期减弱,人民币汇率波动性在央行的维稳下大幅减弱,造成一定的压力,造成对债券市场的扰动。中国高层在各个方面发表言论,稳定汇率的预期,人民币对美元贬值的速度得到缓解。由于长期以来我国央行积累的大量的外汇储备,央行有能力在外汇市场上进行一定的干预,以维持人民币币值的相对稳定,因此未来人民币虽然有贬值预期,但是节奏仍然有所控制。
图7:美元兑人民币中间价
数据来源:wind 国信期货研发部
3. 货币另一种放水
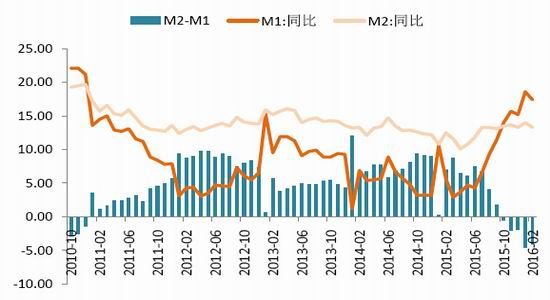
在实体经济处于低位的同时,2月份货币的投放速度较快。M1同比快速上升到17.4%,M2则上升至13.3%,M2-M1增速差变负,表明货币的乘数效应减弱。由于2月份央行对货币政策的调节出现差异,央行在增加了短期性行为,在春节节前投放货币,而在节后回笼货币。从而整体上2月份净回笼货币规模较大,新增人民币贷款降落7266亿元,表明政府开始激活资金流向实体经济。
图8:M1、M2投放同比增速
数据来源:wind 国信期货研发部
4. 国债收益率维持低位波动
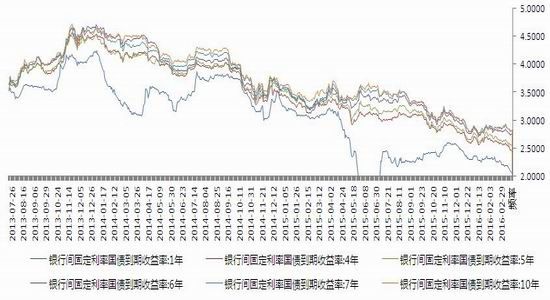
所有期限国债出现回落,但是波动较小,在走势方面斜率较小。1年期国债收益率延续下降的趋势,并没有受到节后资金净回笼的影响。中长期国债收益率的波动也较小,整体上小幅波动,与1年期国债收益率之间的息差波动不大。4-10年限的国债收益率基本维持2.4%~2.9%的区间。此外,5年期国债与10年期国债的收益率息差有扩大趋势。国债收益率曲线逐渐构成,货币市场传导机制出现顺畅。
图9:各期限国债走势
数据来源:wind 国信期货研发部
操作建议:综合来看,2016年2月份宏观经济指标有所好转,CPI出现连续四月上涨,而在二月份出现快速飙升。消费保持良好态势,中国的节假日也对消费起到一定的提振多用。在消费回暖的同时,生产端的下降得到一定的好转, PPI在2016年2月份显著回暖,表明生产端的稳定迹象。制造业和固定资产投资下滑仍然不乐观,实体经济依然处于漫长的调整结构过程中。由于股市的银行端口的场外配资又开始活跃,资金市场回暖导致风险偏好回归,国债有望小幅震荡。
国信期货 夏豪杰
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。