一、行情回顾
1.螺纹铁矿行情走势
11 月国内钢材、铁矿石价格再创新低。国内钢厂延续大面积亏损的局面,受资金压制,生产企业实施裁员减薪以及被动减产措施,螺纹钢主力合约失守 1700 关口。原材料方面,在钢厂减产预期强烈的背景下,铁矿石等原料遭受大幅重挫,铁矿石主力合约探至前期低点 330 附近。截止 11 月 23 日收盘,螺纹钢期货主力 1605 合约较 10 月末下跌 7.58%至 1659 元/吨,上海三级螺纹钢现货下跌 7.73%至 1790 元/吨(图1)。同期铁矿石期货主力 i1605 合约上下跌 9,。5%至 300 元/吨,日照港 PB 粉湿基含税车板价价格为 340元/吨(图 2),普氏铁矿石指数(62%)下跌 9.2%至 45.3 美元。
图1:螺纹钢期现货价格走势图
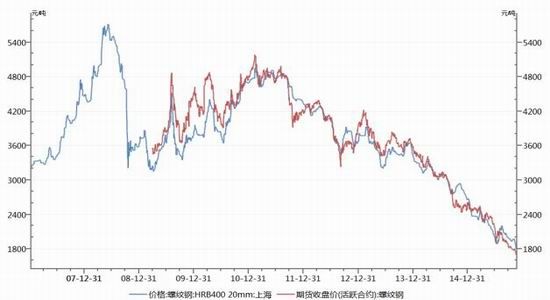
图2:铁矿石期、现货(日照港)价格走势
数据来源:银河期货、wind 资讯
2.宏观以及行业数据
国家发改委公布的数据显示,10 月份全国铁路完成货运量 2.8 亿吨,同比下降 16.3%,降幅比 9 月份 扩大 0.7 个百分点。1-10 月,全国铁路累计完成货运量 28 亿吨,同比下降 11.9%,降幅比 1-9 月份扩大 0.5个百分点。
10 月份 70 个大中城市中,新房价格环比下降的城市有 33 个,环比上涨的城市有 27 个,持平的城市有 10 个。环比价格变动中,最高涨幅为 2.1%,最低为下降 1.0%。
央行[微博]发布数据显示,10 月金融机构外汇占款增加 129 亿元人民币,扭转此前连续四个月减少势头;当月中国央行口径外汇占款也走出八连降,增加 533.37 亿元。
国家能源局发布 10 月份全社会用电量等数据。10 月份,全社会用电量 4491 亿千瓦时,同比下降 0.2%。1-10 月,全国全社会用电量累计 45835 亿千瓦时,同比增长 0.7%。
1-10 月,我国境内投资者共对全球 152 个国家地区的 5553 家境外企业进行了非金融类直接投资,累计实现对外投资 5892 亿元人民币(折合 952.1 亿美元),同比增长 16.3%。10 月当月直接投资 490 亿元人民币(折合 79.1 亿美元),同比增长 14.3%。
央行上月决定下调金融机构人民币存款准备金率 0.5 个百分点,同时对符合标准的金融机构额外降低存款准备金率 0.5 个百分点。记者获悉,北京银行为上述符合标准的金融机构,自 11 月 16 日起,人民币存款准备金率由现行的 14.5%再次下调为 14%。
中国央行决定,自 2015 年 11 月 20 日下调分支行常备借贷便利利率。对符合宏观审慎要求的地方法人金融机构,隔夜、7 天的常备借贷便利利率分别调整为 2.75%、3.25%。
图3:工业增加值当月同比
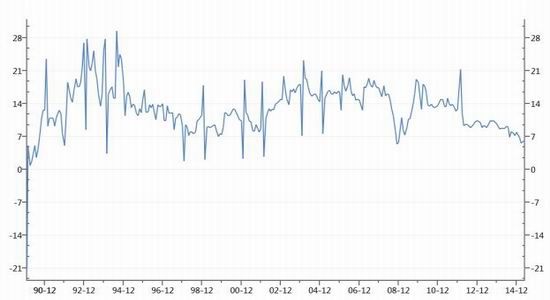
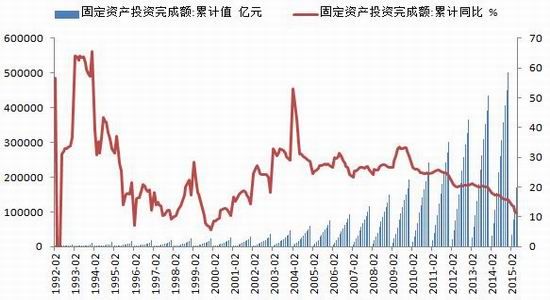
图4:固定资产投资完成额累计及同比
数据来源:银河期货、wind 资讯
二、钢材方面
1.供需:10 月粗钢产量同比下降 需求降速放缓
2015 年 10 月份我国粗钢日均产量为 213.29 万吨,较上月下降 3.2%。10 月份我国粗钢产量为 6612 万吨,同比下降 3.1%;1-10 月份累计粗钢产量 67510 万吨,同比下降 2.2%。10 月份我国生铁产量为 5631万吨,同比下降 4.4%;1-10 月份累计生铁产量 58472 万吨,同比下降 3.3%。10 月份我国钢材产量为 9427万吨,同比下降 0.2%;1-10 月份累计钢材产量 93430 万吨,同比增长 1.0%。
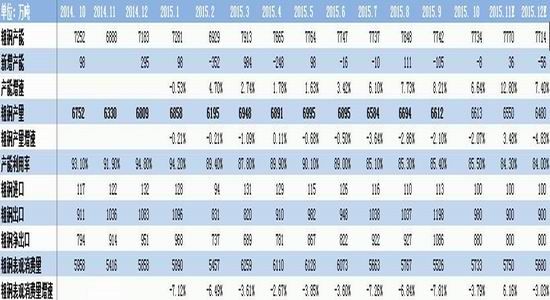
总体来看,1-10 月全国粗钢累计产量同比降幅达到 2.2%。产量迫于成本压力并没有出现明显回升,钢价受需求的拖累,也没有出现反弹。在供需矛盾再度突显后,钢价阴跌走势不变,较前几月不同的是,需求同比降速出现明显放缓,主要是由于去年同期基数较低的缘故。从国内粗钢供需平衡表来看(表 1),2015 年 12 月,预计新增产能依然没有增加,由于吨钢利润多数处于亏损状态,产量较 11 月有所下降。需求方面,12 月粗钢表观消费量持续负增长,增长率为-3.03%,主要体现在国内终端消费持续低迷,房地产以及基建对成材消费并未有明显拉动,趋势上看仍未脱离底部,对应钢厂亏损继续扩大,基本面仍未走出困境。
表 1:国内粗钢供需平衡表
数据来源:银河期货钢铁事业部
图5:统计局公布的粗钢产量
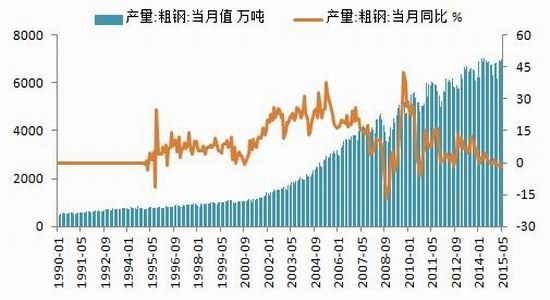
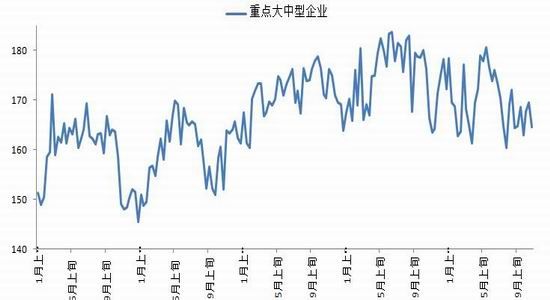
图6:中钢协会员企业粗钢日均产量
数据来源:银河期货、wind 资讯
2.库存:成材社会库存低位运行
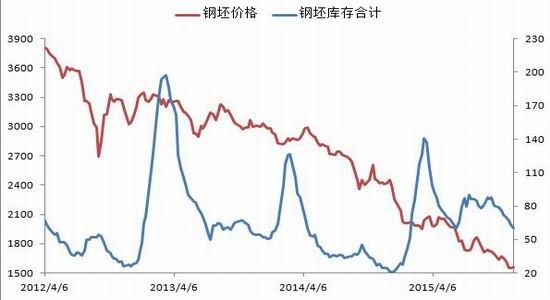
截止 11 月 20 日,国内主要城市螺纹钢现货库存 388.83 万吨,较 10 月末下降 10.14 万吨,较去年同期下降 8.21 万吨;热卷库存 229.56 万吨,较 10 月末上升 14.99 万吨,较去年同期下降 26.58 万吨(图 7);整体五大钢材品种库存合计 924.38 万吨,较 10 月末下降 33.46 万吨,较去年同期下降 57.87 万吨。11 月份钢坯价格小幅波动,截止 11 月 20 日出厂价格 1560 元/吨,钢坯库存合计 60.3 万吨,较 10 月末下降 9.6万吨(图 8)。
从库存结构来看,热卷库存环比出现下降,供应压力减缓,部分地区绝对价格已经低于长材,继续大幅下跌空间有限;螺纹钢库存环比出现小幅下滑,从价差来看,上海地区螺纹钢现货价格贴水热轧卷板 30元/吨。
图7:主要钢材品种社会库存
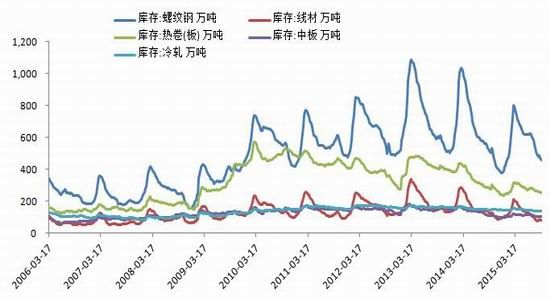
图8: 2012年4月至今钢坯库存与价格
数据来源:银河期货、wind 资讯
3.钢厂利润检测
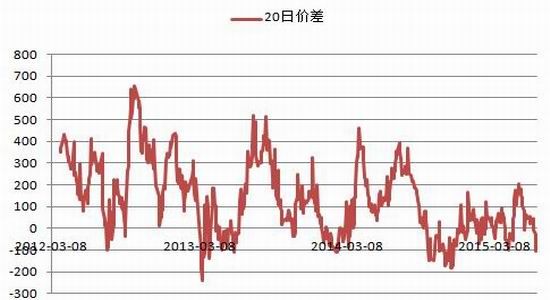
截止 11 月 20 日,济南市场大螺纹钢主流价格 1920 元/吨,山东地区大中型钢厂钢坯含税价格 1708.5元/吨,螺纹钢含税成本 1878.5 元/吨,吨钢利润为-108.5 元/吨(完全成本);钢厂出厂成本与螺纹主力合约期现价差-84.3 元/吨,现货市场价格与主力螺纹主力合约期现价差 30.5 元/吨。一般来讲,钢厂生产与原材料采购周期相差 2-3 周的时间,按原材料提前 20 日来测算钢厂目前生产成本,螺纹含税生产成本为 1955元/吨,与期货主力合约期现价差为 34 元/吨。
河北方面,唐山市场大螺主流价格 1850 元/吨,河北地区大中型钢厂钢坯含税价格 1737 元/吨,螺纹钢含税成本 907 元/吨,吨钢利润为-57 元/吨(开工成本);钢厂出厂成本与螺纹主力合约期现价差-292 元/吨,现货市场价格与螺纹钢主力合约期现价差为-235 元/吨。调坯轧材利润为 90 元/吨。
图9:山东地区期现价差走势图(钢厂、市场)
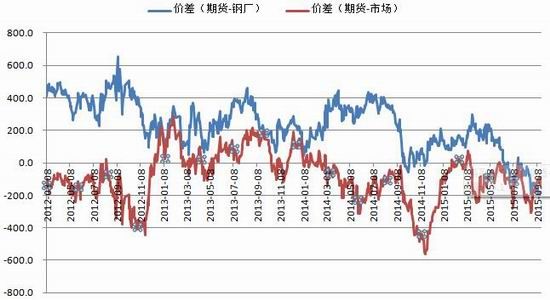
图10:生产成本滞后原材料20日价差走势
数据来源:银河期货
图11:河北地区大中型钢厂期现价差情况
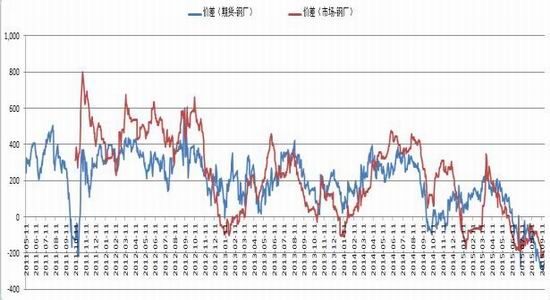
图12:唐山调坯轧材利润

数据来源:银河期货
图13:山东地区大中型钢厂吨钢利润走势
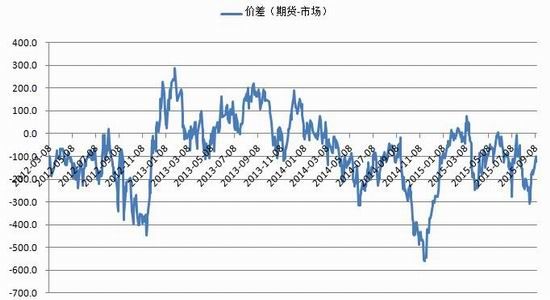
图14:唐山地区大中型钢厂吨钢利润走势
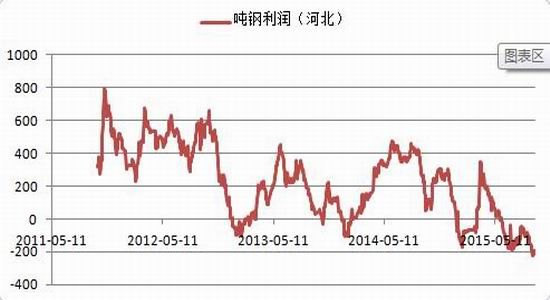
数据来源:银河期货
4.房地产开发投资仍显疲弱
房地产开发投资完成情况 2015 年 1-10 月份,全国房地产开发投资 78801 亿元,同比名义增长 2.0%,增速比 1-9 月份回落 0.6 个百分点。其中,住宅投资 53150 亿元,增长 1.3%,增速回落 0.4 个百分点。住宅投资占房地产开发投资的比重为 67.4%。房地产开发投资增速继续回落的主要原因在于商品房前期库存基数较大,特别是三、四线城市去库存化压力较大,在一定程度上影响了房地产开发企业的投资意愿。
新浪声明:新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。