方正中期(月报):现货升水国储收铜驱动反弹
要点:
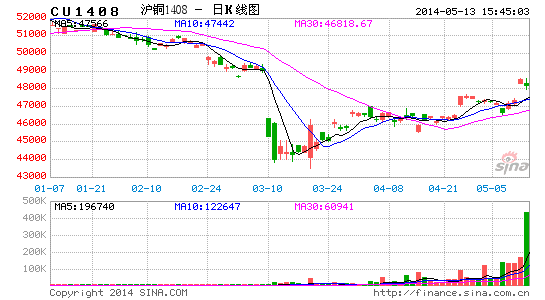
1.5月份铜价将继续反弹:4月份,沪铜等有色金属工业品较好地演绎了“红四月”行情,其他工业品则涨跌互现,但走势整体趋稳。此轮反弹最大的特点来源于消息面和季节性因素带来的阶段性机会,而非供需基本面出现根本性改善。当前国内消费反弹难以持续,投资增速加速回落,加上融资和货币增速持续下降,经济压力仍然较大。进入5月后,随着反弹动能释放完毕,工业品行情或回归弱势,但相对看好现货支撑较强的铜价,有望继续反弹。
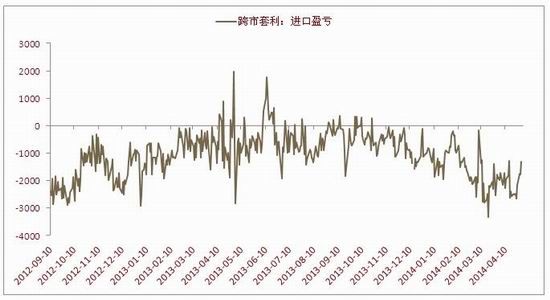
2.现货升水支撑铜价:国内传言国储局收铜的消息已经基本尘埃落定,收储造成了市场铜现货高升水,一直高烧不退的现状。一方面,市场处于传统消费旺季,下游电力、电子等行业对铜需求持续回升,拉动需求增长,下游采购积极性提高推高了现货升水。另一方面,今年年初以来,人民币出现了持续贬值,累计贬值超3%,从而使得铜进口持续亏损较大,前期最高亏损达到3300元/吨,限制了铜进口量,进一步加剧了市场供应紧张。当前现货升水和供给层面扰动支撑铜价格,反弹仍将延续。
后市展望与操作策略:宏观面,主要经济体数据表现相对较好,中国经济能否回稳是市场关注焦点,目前情况看宏观环境对市场压力减弱。国内近期宣布的微刺激措施将提供一些支撑,并且足以扭转市场信心。国内现货高升水对期货市场支撑依在,但短期中国经济增长放缓隐忧及全球供应宽松的基本面使铜价长期面临压力,因此对铜价反弹高度谨慎乐观。
从期铜走势来看,呈现探底回升的行情走势,价格回调很快被乐观数据终结,但仍存在潜在风险。从基本面上看,国内结构性供给紧张的局面短期难以缓解,尽管下游需求并未明显好转,价格仍有支撑。从技术面上铜价格上有压力下有支撑,料伦铜将在6600-7000美元区间波动,为震荡行情。若突破7000美元,铜价将转入趋势性多头行情。总体看,5月上行概率较大,多头思路。
一、行情回顾
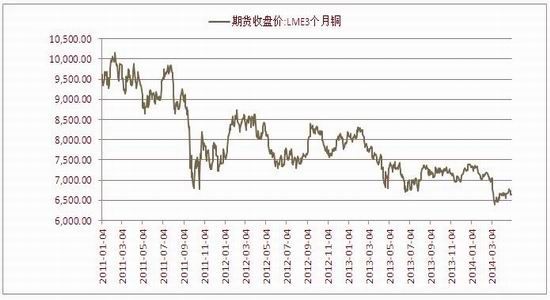
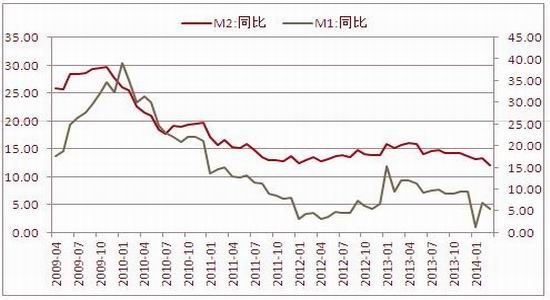
消息面利好叠加技术反弹需求,4月份,沪铜等有色金属工业品较好地演绎了“红四月”行情,其他工业品则涨跌互现,但走势整体趋稳。此轮反弹最大的特点来源于消息面和季节性因素带来的阶段性机会,而非供需基本面出现根本性改善。当前国内消费反弹难以持续,投资增速加速回落,加上融资和货币增速持续下降,经济下行压力仍然较大,进入5月后,随着反弹动能释放完毕,工业品行情或回归弱势,但相对看好现货支撑较强的铜价,有望继续反弹。
图1:伦铜4月反弹
来源:wind;方正中期研究院
二、基本面分析
1.全球供需:精炼铜产量平稳增加
供给方面:2013年精铜矿产量增加10%,然而由于产能有限,大部分产量都进入库存。今年铜矿供给增长率下降至1%,受去年精铜矿库存增加影响,预计精炼铜产量将会平稳增加(由2013年的4.1%增至2014年的4.3%)。
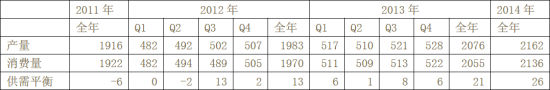
需求方面:市场可能高估了中国用铜抵押融资的风险。不管融资铜是否已经松绑,由于其所占新产铜和进口铜的份额有限,因此不会产生太大的融资风险。随着发达市场铜需求量的上升,我们认为今年铜需求量将增加3.5%-4.5%。随着今年需求增加,以及中国增加库存的双重影响,我们认为精炼铜今年供给过剩将出现增长,由2013年的21万吨增加到今年的26万吨。
表格1:全球铜供需平衡表(单位:万吨)
资料来源:安泰科;方正中期研究院
2.中国经济下行趋缓,政府微幅刺激但不会出现强刺激政策
中国经济下行趋缓,国内公布的一系列数据,如全国规模以上工业企业实现利润与4月汇丰PMI初值有一定的回暖。由于政府对今年经济增长的目标定在7.5% 左右,今年一季度经济增速尽管稍微低于目标值,但完全在容忍范围内,李克强总理在博鳌论坛上明确表态:“不会因为经济的短期波动采取强刺激政策”,随后央行[微博]启动大规模正回购,会收流动性。这些举动表明,本届政府与上届政府调控思路发生了质的变化,不再把GDP 增速作为首要目标,甚至在有意识地降低经济增速,借此促进经济结构的调整。政府对一季度的经济数据基本满意,几乎不会采取什么实质性的“稳增长措施”。在新的政策模式下,我国经济增速有望继续按惯性下行,二季度的经济增速预计会降到7%-7.2% 之间,除非房地产市场出现较大问题,否则国务院不会采取特别措施,既不会降准,也不会放松房地产限购。经济将继续下行,PPI 会继续回落,直到GDP 增速击穿7%,政府才会采取较有力度的刺激措施,我们对二季度中国经济依然有一定忧虑。
图2:经济先行指标回升
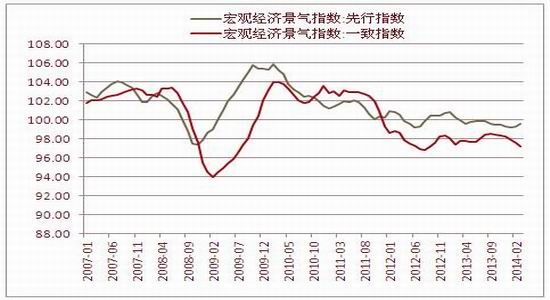
图3:M1、m2增速处于低位
来源:wind;方正中期研究院
3.下游需求:房地产行业量价齐跌,制约白电需求
铜需求看,我们当前高度关注房地产市场。房地产市场持续恶化,对于各类工业品均产生明显的负面影响。年初以来,融资环境偏紧,银行风险偏好回落并开始积极收缩表外业务,使得房地产投资资金来源出现快速下行,3月房地产投资完成额累计增速回落至16.8%。而银行信贷收紧也使得房市价格上涨预期有所动摇,购房需求下滑,一季度房地产销售面积累计同比下滑3.8%,而定金和按揭贷款累计同比下滑0.6%。房地产市场的低迷无疑是继制造业工业走弱后的又一重磅炸弹,并且在心理层面影响会更加广泛深刻。虽然地产用铜量较少,但是与之相关的白色家电却是铜消费的主力军,白电市场目前的清淡也从侧面反映出地产市场的状况。另外,由于多数地产商涉及运用融资铜进行融资,所以国内房地产市场的频频“坏消息”释放成为了制约铜价上涨的重要因素。
图4:房地产销售和新开工增速下行趋势没有结束
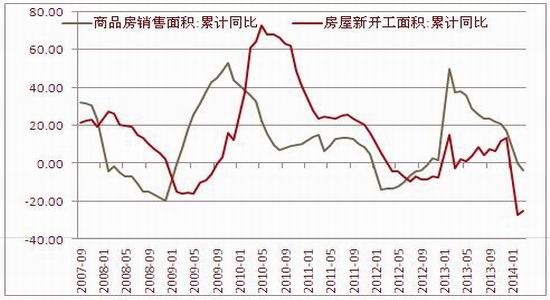
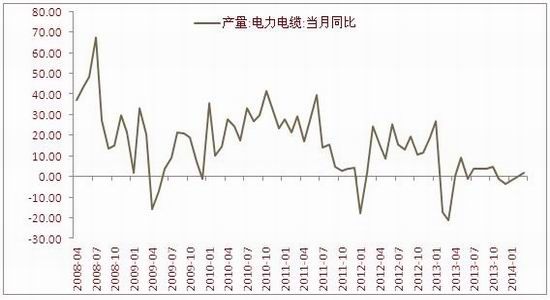
图5:电力电缆增速回升
来源:wind;方正中期研究院
4.库存:保税区库存大幅增加,接近2013年以来的高点,国储收铜令市场现货紧缺
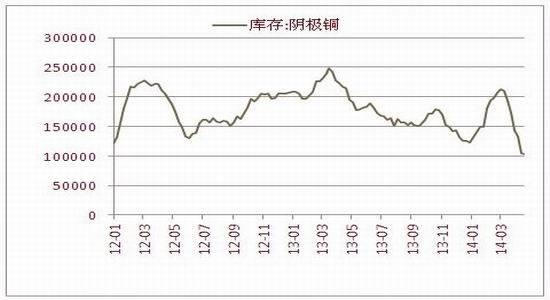
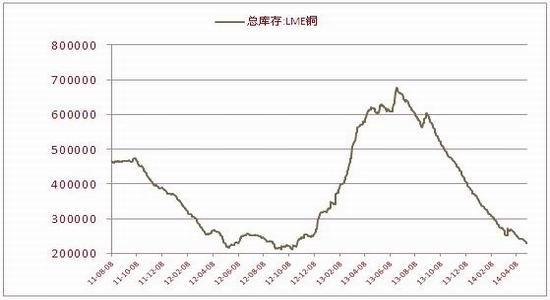
伦铜及沪铜库存持续下降,目前沪伦比值有所回升,进口亏损幅度降低,再加上国内对融资的强烈需求及近期流动性偏紧的格局影响,融资铜贸易仍会持续。前期升水被不断推高主要源于在3月份铜价大跌之后,大量的铜被运往保税区,造成了现货供应偏紧。目前保税区的库存约有100万吨的水平,而同时低价现货也吸引了持货商和冶炼厂的吸货备库,再加上近期市场对于微刺激政策的预期的不断升温,使得现货市场的挺价情绪进一步发酵,但是这样的情况预期不会持续太久。
国内传言国储局收铜的消息已经基本尘埃落定,收储造成了市场铜现货高升水,一直高烧不退的现状。一方面,市场处于传统消费旺季,下游电力、电子等行业对铜需求持续回升,拉动需求增长,下游采购积极性提高推高了现货升水。另一方面,今年年初以来,人民币出现了持续贬值,累计贬值超3%,从而使得铜进口持续亏损较大,前期最高亏损达到3300元/吨,限制了铜进口量,进一步加剧了市场供应紧张。国储在保税区收储的行为虽然进一步推高了现货铜升水,但整体来看,目前在铜精矿逐步进入过剩周期的背景下,国储收储的消息不会对铜价产生趋势性影响。此外,进入5月,旺季支撑因素将逐步淡去,现货铜高升水的现状难以持续太久,国储收储消息对铜价的提振也将趋于淡化。
图6:两市库存均大幅减少,市场需求出现明显回暖
来源:wind;方正中期研究院
5.铜价落入7000美元下方,国储回归市场
中国国家物资储备局从上海保税仓储买下数十万吨铜,国储局负责管理中国大宗商品战略库存,国储局已重返市场大手笔买进支撑铜价格。这对今年市场供需有很大的影响,也显示出中国这个最大的铜买家对当前价格的看法。在铜价上月中左右挫跌至每吨6321美元的近四年低点后,国储局进入上海保税仓储扫货,据信它买入了至少20万吨、最多35万吨的铜。国储局买进约30万吨左右的实货铜,已对今年商业市场供需平衡带来明显的影响。当前市场的普遍看法是,今年将是供应过剩的一年,因去年矿区产量大增,透过供应链进入精炼市场,但过剩情况料将不会过于严重。市场预估中值为今年将过剩22.8万吨。铜市历经意外纷扰的一年之后,对现有供应的干扰已再次成为焦点。
铜今年的过剩规模可能正在萎缩,虽然有数十万吨的铜被吸纳至战略库存,并不会改变基本的生产-使用数字,但它有能力影响商用市场供需平衡,以及任何一次性可取得的金属数量。国储局上次进入铜市大举购买是在2009年,当时的诱因是危机过后铜价崩跌至每吨3000美元下方。实际上,国储局目前显然把7000美元以下的价位视为切入点,这充分说明了铜市过去几年的形势发展。数年来成本快速上涨,推升成本曲线,铜价在每吨6800美元或以下,10%的中国矿产生产“应会无利可图”。价格较低,加之全球最大自然资源企业的新股东实施紧缩措施,导致新供应明显减少。未来一年左右铜市将回到长期的产量短缺,确切时间仍是争论的话题。国储局今年在铜市加大活动说明了这一点,当然,该机构扣动采购扳机的决定,说明这种乐观前景部分是自我实现的。
6.融资铜风险依然值得市场关注
3月份中国进口铜32.44万吨,同比增加48.24%,而整个一季度进口精铜达100.11万吨,同比增长47.89%。随着比价的修复和进口亏损的减少,保税区的大量铜库存将会被逐步地被释放出来,因此铜价升水地回落可能会比我们预期地还要快。
当前融资铜存在的一个重大风险是,以铜和铁矿石作担保的融资协议如果大规模解约,有可能在金融体系中形成紧缩效应,进而对中国整体经济和大宗商品市场造成重大影响,而这反过来又会冲击全球金融体系,但我们认为出现这种极端情况的概率并不大。
图7:因汇率原因,进口亏损大幅扩大
来源:wind;方正中期研究院
三、后市展望与操作策略
宏观面,主要经济体数据表现相对较好,中国经济能否回稳是市场关注焦点,目前情况看宏观环境对市场压力减弱。国政府近期宣布的微刺激措施将提供一些支撑,并且足以扭转市场信心。国内现货高升水对期货市场支撑依在,但短期中国经济增长放缓隐忧及全球供应宽松的基本面使铜价长期面临压力,因此对铜价反弹高度谨慎乐观。
从期铜走势来看,呈现探底回升的行情走势,价格回调很快被乐观数据终结,但仍存在潜在风险。从基本面上看,国内结构性供给紧张的局面短期难以缓解,尽管下游需求并未明显好转,价格仍有支撑。从技术面上铜价格上有压力下有支撑,料伦铜将在6600-7000美元区间波动,为震荡行情。若突破7000美元,铜价将转入趋势性多头行情。总体看,5月上行概率较大,多头思路。
方正中期 王晶晶
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。