

华联期货:市场供需两不旺 沪锌冲高回落

第一部分 行情回顾
上周沪锌冲高回落,沪锌主力合约最低至14650,最高至14345,整周累计下跌1.26%;伦锌出现冲高回落,上周累计下跌了1.35%。据上海有色网悉,升水扩大促使套利盘稍有流出,但同时限制了贸易商套利空间;冶炼厂惜售心理再度增强,据SMM了解,自四月起有冶炼厂陆续减停产,近期将减停产计划提上日程的企业越发增加,随着冶炼企业开工率的降低,锌价下跌空间逐渐缩窄,本周市场现货资源供应收紧明显;下游方面,正直传统旺季高峰期,但下游企业依然难以摆脱订单匮乏的窘迫境地,买兴依然不佳,进在周中略有少数稍有逢低购进,整体成交不理想。
第二部分 品种基本面分析
宏观面:
美国劳工部5月16日公布的数据显示,5月11日当周初请失业金人数上升3.2万人,至36.0万人,预期为33.0万。5月4日当周初请失业金人数四周均值上升0.125万人,至33.925万人。美国商务部5月16日公布的数据显示,经季节调整后,美国4月新屋开工月率下降16.5%,年化总数达85.3万人。4月营建许可年化上升14.3%,至101.7万户,预期为94.5万户。该营建许可总数创下2008年6月以来最高水平。美国经济数据短期仍有一定反复,但整体表现仍较平稳,美国股市与美元指数的持续强劲也表示了当前市场对美国经济预期仍较好。而美国失业率的持续下降与政府赤字的下滑都有助于未来美国经济环境的稳定。本周多位联储主席表示当前量化宽松有逐步退出的必要性,但也存在一定反对声音。总体来看,由于美国经济复苏预期仍较好,建议逐步退出的呼声较大。而美国当前的经济形势对工业品价格的影响来说仍较为纠结,一方面美联储退出预期加大将打压整个大宗商品,但美国经济的强劲复苏有助于全球经济复苏,对工业品是支撑。从当前情况来看,笔者认为货币宽松的退出预期比经济复苏的影响要大一点。
据中国央行最新公布的金融机构人民币信贷收支表显示,4月末金融机构外汇占款余额为273630.89亿元,新增2943.54亿元,为连续第5个月增加。央行在公开市场开展了400亿元28天期正回购操作,并招标发行170亿元91天期央行票据,再加上周二发行的520亿元正回购和270亿元央票,本周央行在公开市场收钱1360亿元。中国4月份经济数据表现一般,多家大投行纷纷下调中国经济增长预期。而从当前国内的经济形势来看,中国经济确实面临很多问题,包括房地产调控,经济转型与投资占GDP比重过高等问题,短期要出现快速复苏可能性不大,今年中国经济的实质增长(GDP-CPI)或将在4%左右。锌由于进口关税的存在,国内锌基本上处于自给自主的情况,这也使得沪锌受国内经济影响更大。从当前国内的经济情况来看,锌下游需求仍旧疲弱,而这种情况或仍将延续一段时间。
欧盟统计局公布数据显示,欧元区2013年第一季度国内生产总值有0.2%的下降,甚至超过了下降0.1%的市场预期,法国当季的国内生产总值萎缩0.2%。欧元区4月HICP终值月率下滑0.1%,年率上升1.2%,因能源产品价格下降,且服务业价格增幅趋缓,两者符合市场预期。欧洲经济数据仍旧表现一般,但较差的经济数据却引发市场对欧洲央行实施货币宽松的预期。当前影响欧洲经济复苏的仍是欧洲各国去债务过程中无可避免的财政紧缩政策,由于德法英等国的出口商品主要是欧元区内,所以债务国经济不振必将影响到包括法国、德国之内的核心国家。欧洲经济复苏仍需要一段时间,而笔者认为欧洲央行对货币宽松的态度仍是较为谨慎的,过分的预期或将可能成为未来的利空之一。
供给与库存情况
LME锌库存为1113875吨,较上周增70450吨,库存上升仍旧给锌价带来压力。国内冶炼商仍旧惜售挺价,若价格再度下探到14000附近,不排除将出现减产的情况,锌当前延续供需两不旺的状况,锌价波幅或有限。
第三部分 技术分析
从周K线来看,沪锌仍没有摆脱前期的下跌趋势,15000附近压力仍较明显。均线系统仍旧向下发散,对走势的压制作用仍较为明显。而MACD绿柱有缩小迹象,表面其下跌动能或有所减弱,下方14000附近支撑或仍较强。
图1:锌主力合约技术分析图
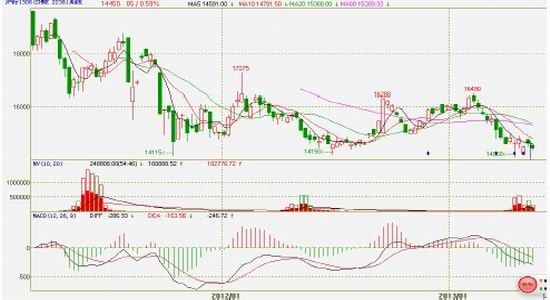
数据来源:文华财经、华联期货数据库
第四部分 后市展望与操作建议
沪锌短期或在14000-14500区间内窄幅震荡,整体波动幅度或要小于铜。操作上,空单以14600为止损持有,下方14000附近可考虑逐步止盈离场,追空价值不大;多单可考虑在14000附近逐步建仓,下方止损13800。
华联期货 卢嘉聪
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。