


USDA11月报告解读:数据偏空盘面承压
美国农业部(USDA)2012年11月9日公布了最新的月度供需报告。
整体看来,本次报告中,全球及美国大豆、玉米产量及库存均被调高,尤其大豆不但高于上月水平,且高于之前的市场预期,偏空豆类及谷物市场。
棉花方面,全球及美国棉花产量、库存均被调高,导致供应调增,需求却持续低迷,棉花市场整体仍存压力,但本次报告整体还是基本符合预期的,故盘面表现相对平淡。
各品种详细情况见正文:
(一) 大豆——产量高于预期 数据偏空
表1:美豆供需平衡表
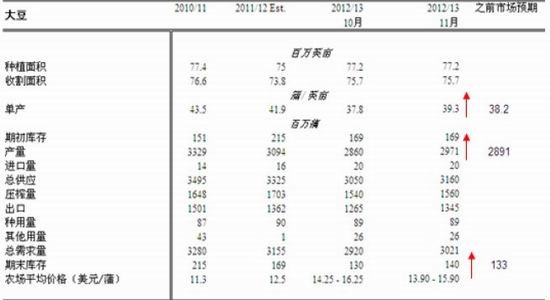
本次报告中,2012/13年度美豆单产、产量被调高,高于上月水平及之前市场预期;本次报告中需求虽亦被调高,但不及供应被调高的幅度,故美豆期末库存被调高,供需趋紧预期多少缓解,整体偏空豆类市场。
表2:全球大豆供需平衡表 单位:百万吨
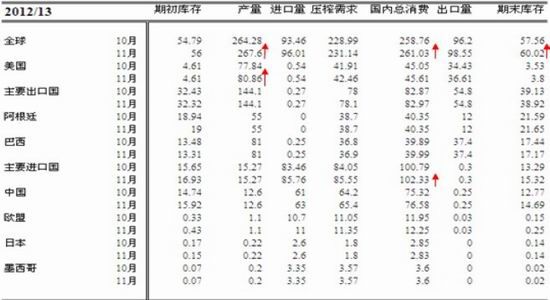
因主产国美国大豆产量被调高,导致全球大豆产量在本次报告里亦被调高,供应被调高,同时因大豆压榨量预期增加,全球大豆需求亦被调高,但需求调增幅度不及供应调增幅度,故全球大豆期末库存被调高,此前供需紧张预期稍有缓解,令豆类市场盘面承压。整体来看,后期豆类偏多题材有限,而偏空题材在逐渐累积。
(二) 油脂——油脂数据继续偏空
本次报告对油脂数据继续偏空。且本次报告数据均超过市场预期水准,因此对盘面打击较为沉重,美豆油跌破两年区间。
全球2012/2013年度,油脂供应预期调升,豆油产量调高令总供应上升,贸易下滑,期末库存进一步调升,偏空。
表3 全球籽粕油供需平衡(单位:百万吨)
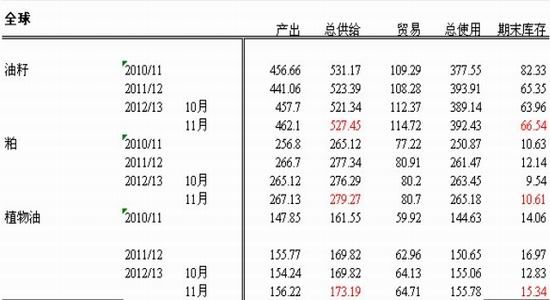
图1 全球预测年度豆油产量按月调整
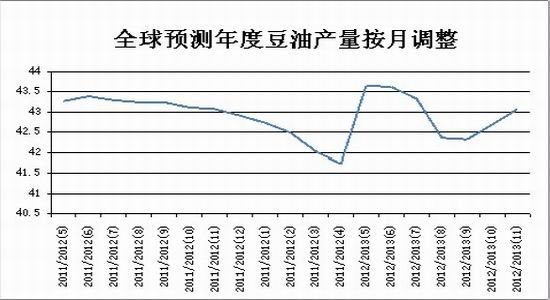
图2 全球预测年度豆油需求按月调整
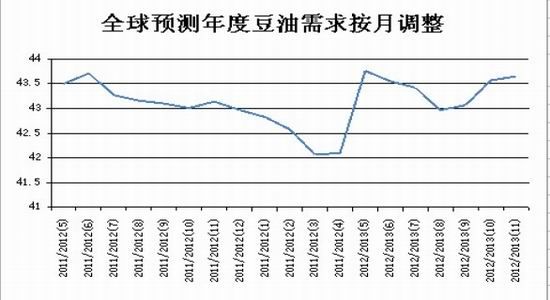
图3 全球预测年度豆油库存按月调整情况
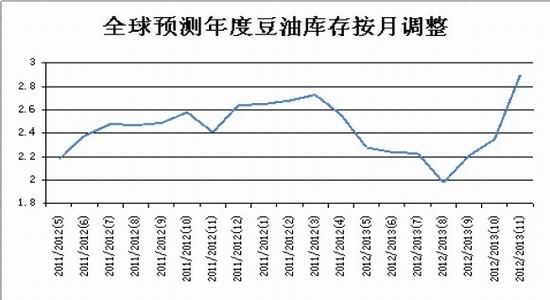
以上三图单位:百万吨
全球豆油供需平衡表的情况 2012/2013年度供应调整由降转升,美豆产量调升,以及南美预期创纪录的大豆产量均令豆油供应预期进一步回升,库存进一步增长,总体偏空。且从国家调整来看,美国、中国、阿根廷豆油库存调升成为全球豆油库存调升的主要因素。持续的供应调整,令豆油主产国及需求国供需情况均出现较大变化,尤其是中国库存连续两月调升,显示供应较为充足,令油脂市场承压。而且,全球棕榈油供应充裕,库存高企,对豆油的替代竞争可能加剧,因此需求变数较大。其它油脂供应显示菜籽油供应仍将偏紧,但对整体影响不及豆油供应预期充足更为显著。
(三) 豆粕——产量调增大于需求
1、 全球豆粕供需数据调整:
表4:全球豆粕供需数据 单位:百万吨
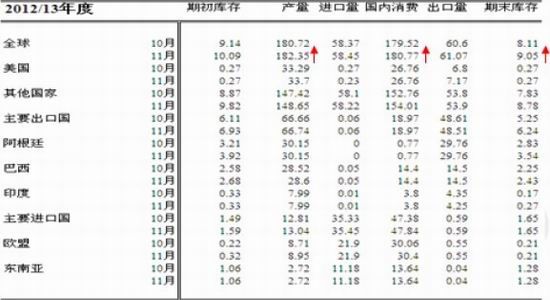
图4:2012/13年度全球豆粕供需数据月度调整
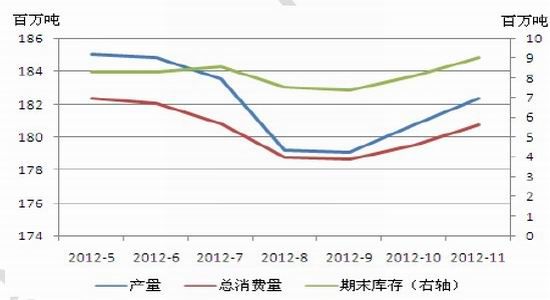
本月报告中全球豆粕产量调高,主要由于全球大豆产量调高及大豆压榨增加所致。全球豆粕需求稍有好转,但因总体产量较高,库存调高,需求好转对盘面的支撑显得相对无力。
2、 美国豆粕供需数据:
表5:美豆粕供需数据
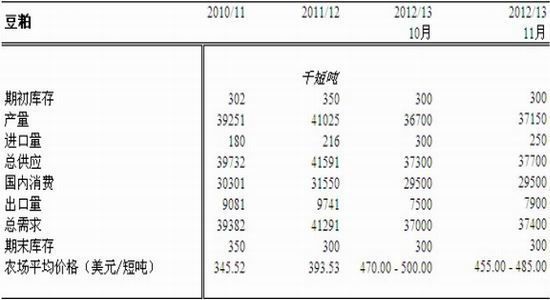
图5:2012/13年度美国豆粕供需数据月度调整
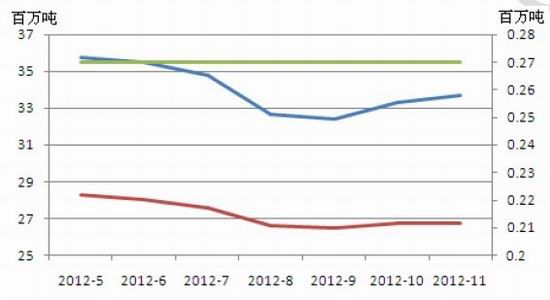
本次美农业部报告中,美豆粕产量调高,国内消费未有明显变动,出口增加致美豆粕总需求增加,最终期末库存得以维持不变。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
 加载中,请稍候...