


减产消息传来 连豆迭创新高
观点和策略:
由于美国Pro Farmer展开的田间巡查带来的消息,使得本周美豆和连豆脱离震荡区间,再次大幅上涨。周五Pro Farmer的报告显示,美国大豆产量将低于政府当前预估,因美国遭遇半个世纪最严重旱情袭击。Pro Farmer表示,预计美国大豆单产料为每英亩34.8蒲式耳,大豆产量或将为26.0亿蒲式耳。USDA预计美国大豆产量料为26.92亿蒲式耳,预计美国大豆单产或将为每英亩36.1蒲式耳。从报告中我们可以猜测美国农业部9月份报告,可能继续调低单产和总产量,在目前情况下,美豆和大连豆类还有继续上涨的空间。
本周要闻回顾
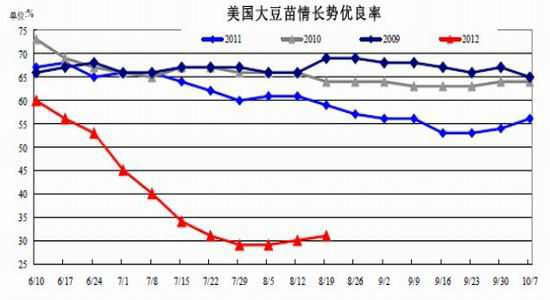
1. 美国农业部每周作物生长报告中显示,截至8月19日当周,美国大豆生长优良率为31%,之前一周为30%,上年同期为59%。当周美国大豆结荚率为91%,之前一周为83%,去年同期为79%,五年均值为83%。 当周美国大豆落叶率为4%,去年同期为1%,五年均值为1%。
2. Pro Farmer在对美国中西部作物进行了一周巡查后于周五表示,美国大豆产量将低于政府当前预估,因美国遭遇半个世纪最严重旱情袭击。 Pro Farmer表示,预计美国大豆单产料为每英亩34.8蒲式耳,大豆产量或将为26.0亿蒲式耳。USDA预计美国大豆产量料为26.92亿蒲式耳,预计美国大豆单产或将为每英亩36.1蒲式耳。
3. 俄联邦政府于2012年8月21日做出此项决定,俄罗斯将提高大豆出口关税至20%,不少于每吨35欧元。关税适用于从俄罗斯出口至关税同盟成员国以外的国家的大豆。之前实行的关税税率为5%,但不少于每吨8.5欧元。 中国是俄大豆主要出口市场,此举将影响中国的进口积极性。
4. 美国当周2011/12年度交割大豆净销售量为132,900 吨。销量上升的地区包括:中国大陆 (242,400 吨), 荷兰 (73,300 吨), 墨西哥 (17,100 吨), 中国台湾 (17,000吨), 哥斯达黎加 (11,200 吨)。销量下降的地区为:未知地区 (260,000 吨)。
5. 国际谷物理事会(IGC)周四表示,2012/13年度巴西有望取代美国,成为全球头号大豆生产国,因为豆价高企带动农户的种植积极性,而今年美国中西部地区遭受了五十六年来最严重干旱,导致大豆产量下滑。 IGC将2012/13年度巴西大豆产量预测数据上调了100万吨,为7600万吨,而将美国大豆产量数据下调了600万吨,为7300万吨。 该机构称,国际大豆价格飙升将会鼓励巴西农户提高大豆播种面积。
基本面分析——
一、田间巡查推动市场上涨,单产预期继续下调
Pro Farmer在对美国中西部作物进行了一周巡查后于周五表示,美国玉米及大豆产量将低于政府当前预估,因美国遭遇半个世纪最严重旱情袭击。Pro Farmer表示,预计美国大豆单产料为每英亩34.8蒲式耳,大豆产量或将为26.0亿蒲式耳。
USDA预计美国大豆产量料为26.92亿蒲式耳,预计美国大豆单产或将为每英亩36.1蒲式耳。Pro Farmer是基于年度作物巡查报告作出的上述预估。巡查期间,Pro Farmer对美国中西部主要州的逾2,200块玉米及大豆田地进行了巡查。大豆产量占美国大豆总产量的66%。Pro Farmer预计爱荷华州大豆单产为每英亩41蒲式耳。Pro Farmer表示该州大豆作物的长势在西部玉米带中为“最不坏”。 预计该州大豆单产为每英亩36蒲式耳。伊利诺斯州为美国第二大玉米和大豆生产州。
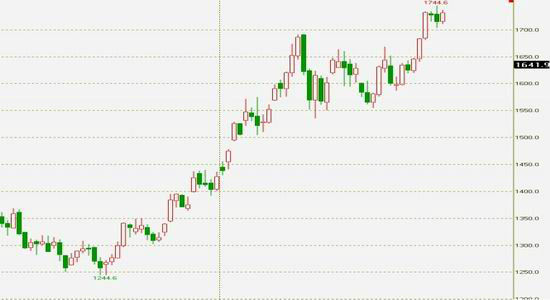
本周国际大豆市场脱离前期震荡区间,再次大幅上涨。大豆价格攀升5.2%,因Pro Farmer中西部地区田间巡查报告凸显美国出现的逾半个世纪来最严重旱情对作物造成的损害。Pro former田间调查的初步数据表明,今年美国大豆和玉米单产将低于此前预期,预计美国农业部将在9、10 月份进一步下调大豆、玉米单产,大豆出口将受到更大程度制约。目前巴西大豆库存比去年同期减少了约40%,4 季度大豆出口能力严重不足。南北美洲大豆出口能力的下降将带来两方面的影响,一是全球豆粕供给持续偏紧,二是进口国将转向替代产品的采购,宏观方面,美联储公布的会议纪要使市场再次产生货币宽松预期,美元显著走弱,大宗商品交易活跃,并推动指数走高。过去5 个交易日,大宗商品指数上涨了近3%。
图:美豆1211合约日线图
来源: 北方期货
二、美豆种植区天气情况
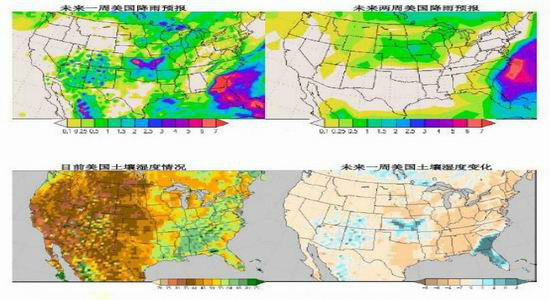
图:全美土壤湿度变化图
资料来源:NOAA
本周,天气大多干燥,稍晚西北偏远地区有少量阵雨或雷阵雨。气温29-36摄氏度。今晚,中部和东部天气大多干燥,西部和西北部有少量阵雨和雷阵雨。气温16-21摄氏度。明日,中部和东部天气大多干燥,西部地区有阵雨或雷阵雨,雨量为3-15毫米。气温29-34摄氏度。 周六西部地区有零星阵雨和雷阵雨,中部和东部地区大多干燥,周日西部至中部地区有少量阵雨和雷阵雨,东部地区大多干燥,周一中部地区有少量阵雨或雷阵雨,东部和西部天气干燥。周六和周日气温高于正常温度,周一气温接近至高于正常温度。上周尾段零星阵雨和较为凉爽的天气将改善大豆作物结荚状况,尤其是伊利诺斯州和印第安纳州,因当地出现强降雨。未来几天干燥天气回归,再度耗尽土壤含水量。
三、美豆优良率有好转迹象
从近几周美豆的优良率情况来看,情况没有出现进一步恶化的迹象,优良率有所回升,上周已经超过30%。但田间调查显示前期干旱对大豆产量已经造成重大影响。
图:美国大豆涨势优良率
数据来源:USDA
四、基金继续看多大豆
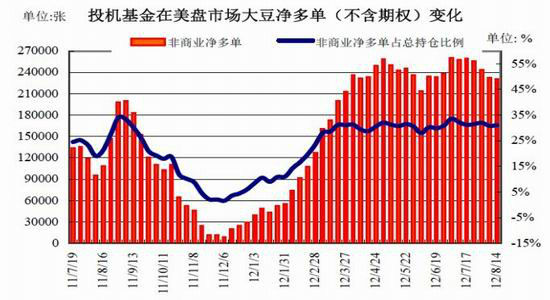
从本周公布的数据来看,美豆基金持仓水平并没有出现太大的变化,继续看多豆类。多单持仓数量基本保持在30万手以上,空单数量也在7万手上下,净持仓在23万手左右。虽然近几周出现了净多单出现了连续的小幅下降,但是对总体情况影响较小。在庞大持仓的推动下,市场价格下跌空间有限。
图:CBOT基金持仓变化情况
数据来源:CFTC
五、国内大豆压榨利润持续改善,连续第八周盈利
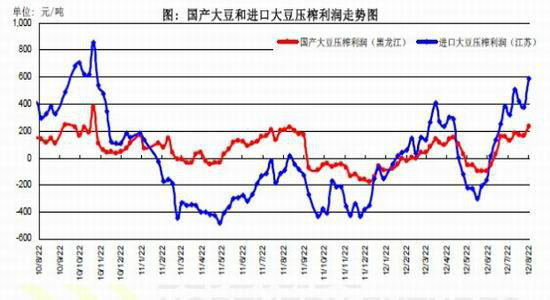
本周到货的进口大豆平均成本约4600 元/吨,沿海地区豆油和豆粕价格显著上涨,对沿海油厂加工收益形成推动。根据到货的大豆成本、豆油和豆粕出厂价格测算,本周油厂压榨盈利为589 元/吨,比上周上升212 元/吨,连续第8 周盈利。
国际市场大豆价格到我国 CNF 报价719 美元/吨,比上周上涨49 美元/吨。沿海豆油和豆粕价格虽然上涨,但未能抵消大豆订货成本上升对加工收益的影响,以近月船期大豆成本为基础测算的大豆加工亏损263 元/吨,亏损程度比上周扩大153 元/吨。从进口大豆订货成本对加工收益的影响分析,我国豆油和豆粕价格仍面临较大的成本上升压力。本周港口大豆分销价格 4850 元/吨,比上周上涨150 元/吨。以港口分销大豆为基础测算的加工收益为盈利271 元/吨,比上周上升59 元/吨。港口分销大豆压榨收益较高,对价格形成支撑。黑龙江大豆收购价格 4300-4360元/吨,与上周持平。当地豆粕和豆油价格普遍上涨,油厂加工盈利232 元/吨,盈利水平比上周上升65 元/吨。国产大豆价格与进口大豆相比价格偏低,加上加工收益较高,未来价格预计上涨。
图:国产豆及进口豆压榨利润对比
来源:国家粮油信息中心
六、市场仍有看涨预期 连粕大幅上涨
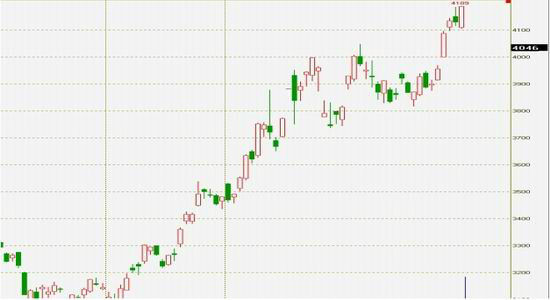
本周连粕市场大幅上涨,总体市场仍表现出看涨的热情。 沿海地区豆粕价格涨幅较大,43%蛋白豆粕出厂价格集中于4200-4500 元/吨,油厂豆粕库存压力较轻,且有前期合同等待执行,豆粕价格短期回调压力不大。饲料企业新签合同数量不多,主要是执行前期合同,观望心态较强。中远月豆粕基差总体处于高位,很可能加大油厂上调豆粕价格的难度,且一般会推迟饲料企业采购计划,预计会抑制豆粕市场购销的活跃。 近期国内畜禽价格略涨,推动养殖收益回升,但生猪养殖总体仍处于亏损状态,并对存栏形成抑制作用。目前生猪存栏仍然较高,对豆粕需求形成支撑,但养殖企业补栏意愿总体不足,可能会影响4 季度需求。尽管临储大豆销售会对进口量的下降形成补充,但在沿海部分地区,豆粕产量可能受到制约。
图:连豆粕m1301日线图
来源:北方期货
市场观点及投资建议
由于美国Pro Farmer展开的田间巡查带来的消息,使得本周美豆和连豆脱离震荡区间,再次大幅上涨。周五Pro Farmer的报告显示,美国大豆产量将低于政府当前预估,因美国遭遇半个世纪最严重旱情袭击。Pro Farmer表示,预计美国大豆单产料为每英亩34.8蒲式耳,大豆产量或将为26.0亿蒲式耳。USDA预计美国大豆产量料为26.92亿蒲式耳,预计美国大豆单产或将为每英亩36.1蒲式耳。从报告中我们可以猜测美国农业部9月份报告,可能继续调低单产和总产量,在目前情况下,美豆和大连豆类还有继续上涨的空间。
北方期货 高健
|
|
|
|