



下半年保障房集中开工 沪钢弱势格局有望改善
内容摘要:
展望7 月份,建材需求能否摆脱低迷将是钢价企稳的关键因素,特别是保障房的开工多集中在8 月以后,那么7 月下旬后的市场成交情况需要重点关注。预计7 月行情,横盘和上涨是大概率事件,关注沪螺纹指数上方4880 阻力突破情况,而继续被下降趋势线压制出现大幅下跌的概率偏小。
1. 中长期供需矛盾将逐步缓解,下半年关注保障房对建材需求的拉动。钢铁的产能过剩是
一个长期的问题,短期内难以改变,这基本上符合市场的认知,因此高产量未能对市场心理带来更大冲击。需求层面,7 月份来仍是传统的建材消费淡季,由于保障房的开工多集中在8 月以后,因此,近期暂难靠保障房的需求来拉动建材市场的消费明显增长,需求能否摆脱低迷将是钢价企稳的关键因素,7 月下旬后的市场成交情况重点关注。
2. 铁矿石价格延续弱势,成本支撑因素趋弱。预计2011 年度的铁矿石价格仍然易涨难跌,即便有所调整下跌的空间也不会太大。但从目前的行情来看,国内钢市需求增长缓慢加上铁矿石港口库存的积压,或将压制铁矿石市场,而澳大利亚的资源税方案由于各方尚需审议,因此对市场产生的实质影响较为有限,因此,需求淡季下市场,铁矿石对钢价的支撑会减弱。
3. 7 月关注宏观面指引。首先,国内的通胀压力仍然严峻,政府调控物价的意志坚决且措施严厉,市场专家认为因为有翘尾因素及新涨价因素的双重作用,6 月份CPI 破6%已无悬念,通胀高企并非完全是流动性过剩造成,因此货币政策很可能转向倚重加息,国内加息忧虑仍存压制市场;其次,7 月份中美都要公布重要的上半年GDP 等宏观数据,或将对市场形成一定指引。
一、行情回顾
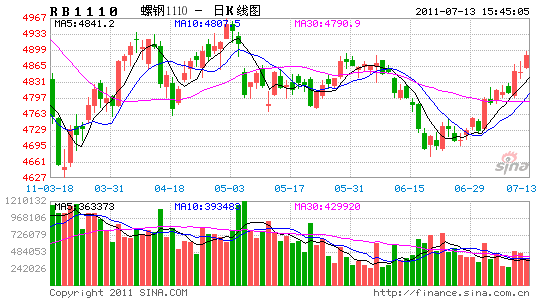
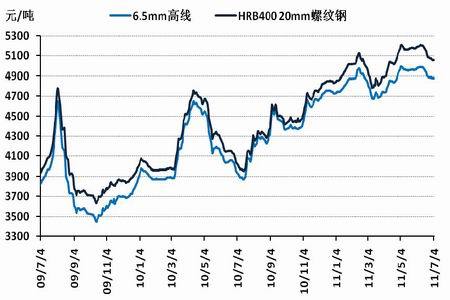
回顾6 月份,沪螺纹先抑后扬,6 月13 日在建材需求持续疲弱、去库存化停滞以及加息预期的打压下,沪螺纹放量跌破前期支撑较强的60 日均线,其后连续回落指数最低跌至4672 点;而沪螺纹指数在4700 点盘整一周左右时间后,受到希腊债务危机缓解及商品市场普涨的带动,展开反弹走势,再次回升至60 日均线附近。现货市场方面,市场成交较为低迷,价格呈现回落走势。
图1-1:沪螺纹钢指数走势图(2009.3.27~2011.7.5)
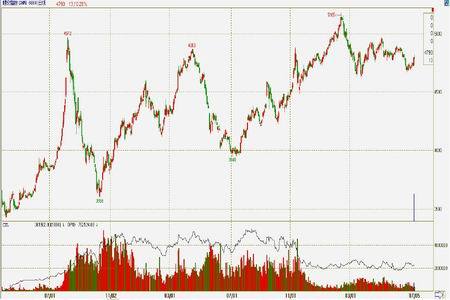
图1-2:全国主要城市建筑钢材平均价格(2009.7.4~2011.7.4)
二、基本因素分析
(一)5 月粗钢产量继续高位运行
据国家统计局今日公布的最新数据显示,5 月国内粗钢产量为6025 万吨,同比增长7.8%。日均产量为194.35 万吨,环比回落2.45 万吨。1~5 月国内粗钢产量为29035 万吨,同比增长8.5%。
显然目前限电这个市场非常关注的情况,对粗钢产量的实质影响并不大。我们综合分析,首先,大中型钢企通常通过自建电厂和二次能源利用等方式来保证自身用电,限电更多的是影响了中小型钢企;其次,我们从产量方面来分析,2010 年9 月的限电从范围、幅度及力度等角度来看都是空前的,其使得螺纹的产量减少了2~3%,使得线材的产量减少了7~8%,很明显限产对线材的影响大于对螺纹钢的影响。通过分析比较,我们知道2011 年4 月开始的限产限电力度显然要小于去年9 月,其对建材产量的实质性影响是较为有限的,特别是对螺纹钢的影响要更小一些。因此,目前的限电措施对建材整体供需的改善将不会特别明显,其作用更突出的将是在短期效应及题材炒作上。
总体来看,钢铁的产能过剩是一个长期的问题,短期内难以改变,这基本上符合市场的认知。2011 年我国对于钢铁行业整体的淘汰落后产能的规划提升了,但我们从2011 年1~5 月居于高位的粗钢产量来看,目前的执行力度及效果还并不明显。后期我们尚需要观察政策的效应,如产量过剩量能够藉此趋于缓和,仍将利于钢市的中长期发展。
图2-1:中国粗钢月度产量统计(2007.5~2011.5)
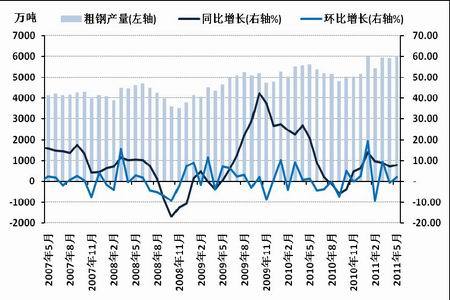
图2-2:螺纹钢月度产量统计(2006.5~2011.5)
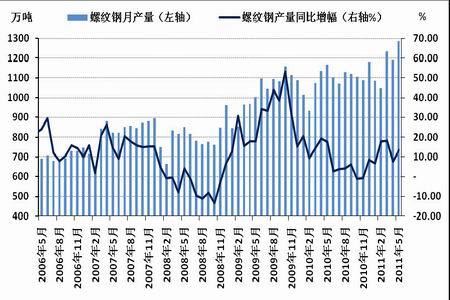
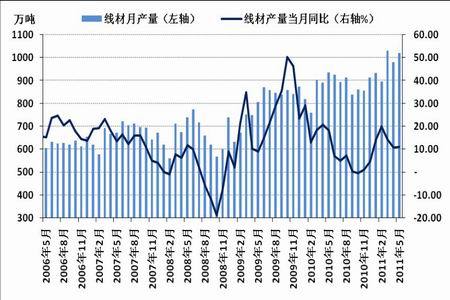
图2-3:线材月度产量统计(2006.5~2011.5)
(二)建材库存步入盘整,关注后市运行情况
6 月份全国主要市场螺纹钢库存结束了此前的连续回落,进入了小幅震荡阶段,去库存化出现停滞。主要原因源自:第一,6 月份以后,各地气温逐渐上升,高温季度将会妨碍户外建筑工程项目的施工;南方地区进入梅雨季节,大雨的出现不仅会影响建筑工程项目的施工,而且会加速建筑钢材的锈蚀,因此,用钢企业采购比较谨慎;而在北方地区,这一时期是麦收季节,大量农民工的返乡也会影响用钢项目的施工。上述因素传导至钢材市场,即形成用钢需求的传统淡季。综合看,高温天气过后社会库存是否能再度回落,后期还需要继续跟踪,市场对此保持关注,如果库存能再度下行将利于钢价。
图2-4:全国螺纹钢社会库存统计(2008.7.1~2011.7.1)
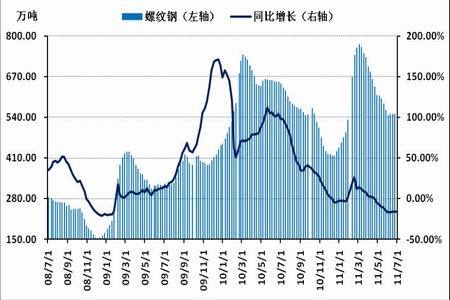
图2-5:全国线材社会库存统计(2008.7.1~2011.7.1)


