豆价高位震荡格局 耐心等待市场调整
一周行情综述
CBOT大豆7月合约连续K线图

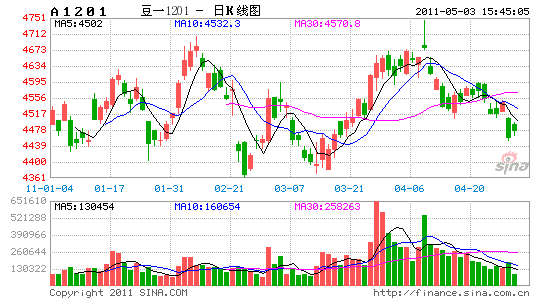
大连大豆1201合约日线K线图

大连豆粕1201合约连续K线图

大连豆油1201合约连续K线图

本周美豆探底回升,周五的大幅上涨回补了本周前期的下跌,整体上本周美豆略有小幅上涨;豆粕同样跟随美豆走势,一周前四日的连续下跌在周五止跌反弹,豆油也在周五大幅反弹,但一周走势相对偏弱,相对上周略有小幅下跌。
本周国内豆类市场大幅下跌,大豆及豆粕本周创出一个多月来的新低,一周累计跌幅也在2.5%左右;油脂本周也出现较大幅度下跌,豆油及棕榈油远期合约跌幅均超过3%。
一周行情分析
美豆临近播种期,市场波动加剧
随着南美大豆收割接近尾声,南美大豆的增产使得当前略显偏紧的大豆供应有所缓解;美豆将进入播种期,后期大豆供需受此影响较大,本周美豆大幅下跌及周五的反弹均因天气短期内突变引发市场对后期美豆产量的预期变化较大。在美豆播种面积确定之前,当前玉米播种是否顺利,及近期天气是否有利于大豆播种等天气因素也将影响市场的走势,短期内引发市场较大波动。另一方面,持续疲软下跌的美元走势,及强势上行的原油价格也对大豆市场形成了一定的支撑。
国内市场近期走势甚为疲软,因国内通胀引发了宏观调控短期内对市场冲击较大。一方面国内继续抛储食用油,另一方面国内进口价格倒挂也使得近期进口不顺。这种短期需求的回落并不会持续太久,因国内消费稳步上升,后期国内库存消耗过后必然将再次加大进口,从整个年度来看,国内的需求不会出现太大幅度下滑。
因此,美豆偏低的库存抑制了美豆的下跌空间,而南美的增产又增添了上行压力,未来行情能否突破的关键在于当前美豆新作播种面积的变化,而国内的宏观调控并不会改变供需面,短期内或对市场有所影响,中长期并不会改变市场方向。
技术分析及操作建议
美豆近期仍处于震荡调整阶段,短期难以跌破前期低点,上方同样没有能创出新高,预计近期市场仍将继续震荡调整,在未形成新的方向突破之前宜观望为主。国内市场本周弱势下跌,但仍没有形成中长期的空头趋势,高位震荡格局没有改变,在形成新的方向性突破之前可能仍将有所震荡,市场波动加剧。操作上建议观望为主,耐心等待市场调整。
数据图表汇总
图表:进口大豆压榨利润表

图表:国内生猪价格预警

图表:巴西大豆供需平衡表

图表:阿根廷大豆供需平衡表

? CFTC持仓:
CFTC大豆基金持仓与价格

CFTC大豆总持仓与价格


一周新闻回顾
阿根廷2010/11年度大豆产量料为4920万吨
根廷布宜诺斯艾利斯谷物交易所一消息人士周四称,阿根廷2010/11年度大豆产量预计在4920万吨,与上周预估持平。
交易所将该国2010/11年度玉米收成预估维持在2000万吨。阿根廷也是仅次于美国的全球第二大玉米出口国。交易所周度作物生长进度报告预计于周四稍晚出炉。阿根廷农业部上周将2010/11年度大豆产量预估从5000万吨上调至5040万吨,并将玉米产量预估从2080万吨上修至2090万吨。
油世界:阿根廷2011年大豆产量官方预估过高
德国《油世界》称,阿根廷官方预估大豆产量过于庞大,阿根廷农业部将该国2011年大豆产量预估调升40万吨,至5040万吨。
《油世界》表示,“包括我方在内的其他观察机构却不那么乐观,大家普遍预计收成将在4900-5000万吨。”《油世界》目前预期阿根廷今年大豆产量在4900万吨。《油世界》同时表示,“晚播大豆的生长状况各异,在许多地区并不令人满意。”
美国农业部周度出口销售报告
据华盛顿4月28日消息,美国农业部(USDA)周四公布的大豆出口销售报告显示,截至4月21日当周,美国2010-11年度大豆出口净销售143,500吨,2011-12年度大豆出口净销售55,700吨。 当周美国2010-11年度大豆出口装船270,300吨。
国家粮油信息中心:中国取消两船巴西进口豆油
国家粮油信息中心表示,由于国内油脂市场需求持续低迷,近日有厂商取消1-2船巴西豆油。 国家粮油信息中心周五表示,近日有厂商取消1-2船巴西豆油,因受到国内需求疲弱等因素影响。
据粮油信息中心的粮油市场信息早报称,远期豆油进口已连续数月处于大幅亏损状态,国内进口厂商洗船积极性逐步提高。据悉,近日有厂商洗船1-2船巴西豆油。”早报称。今年以来,国内油脂市场需求持续低迷,后期受港口大豆库存量偏高及国内政策调控力度不减等因素影响,豆油价格预计难有明显起色。
东亚期货 许亮
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。