玉米承压阶段性震荡盘整 长期上行趋势未改
摘要:
利空占据阶段性主导低位,连玉米 3 月份承压以趋弱盘整为主;在3 月趋弱调整的过程中,逐渐消耗了前期的利空因素,利多因素正在慢慢累积,但目前来看其能量尚不足以令盘面出现趋势性上行,4 月玉米整体或仍将以弱势盘整筑底为主,形成趋势性上涨或还需基本面的有力配合。之后随着北半球作物种植面积的落实,种植期间的天气炒作逐渐提上日程,二季度养殖补栏有望逐渐好转,日本重建展开均有望对盘面提供支撑,玉米盘整筑底后有望重拾涨势。
一、行情回顾与分析
图 1‐1 美玉米5 月合约走势图

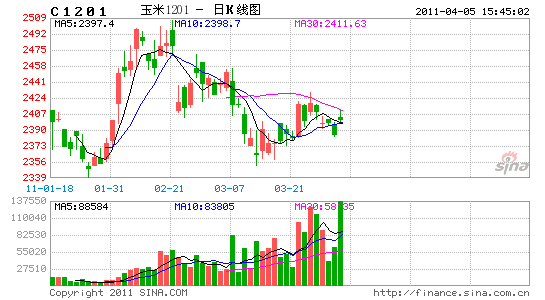
图 1‐2 连玉米1109 合约走势图

外盘方面,新年度美玉米种植面积有望扩大令盘面承压,在这段时间内需求相对平淡不能提供有效支撑;国际局势动荡、日本地震拖累致资金表现谨慎,操作热情不及前期;美玉米承压回落盘整为主。
国内方面,两会期间,国内政策调控步伐紧逼,调高有关品种保证金、提高准备金率等措施并用,调控压力也仍然存在。此外,从相关品种的比价关系来看,郑强麦与连玉米比值、连豆与连玉米比值均处于历史低位,进而引发资金抛玉米套利操作,亦对连玉米走势形成相对压制。而需求方面,养殖补栏未好转,对原料支撑有限。在此期间,国际大环境也推波助澜,中东北非局势震荡均令投资者投资热情缩减;近期的日本地震又添利空砝码,利空占据阶段性主导低位,连玉米3 月份承压以弱势盘整为主。
二、市场成因分析及后市初步预测
(一)CBOT方面
1、美玉米种植面积有望出现大幅增加 令市场承压
图2‐1 历年美玉米种植面积

在月底美农业部报告出台前,市场各机构对于美玉米种植面积报告的预测情况如下:2 月14 日美国农业部公布的基线预测及之后的展望论坛中,均预计2011/2012 年度玉米种植面积料为9200 万英亩,较去年跳升逾400 万英亩,且高于之前一些交易商的预期,之后的一段时间内令市场承压。
3 月9 日,美农业部3 月供需报告发布,该报告预计2011/2012 年度美玉米种植面积为9200 万英亩,较上一年度增加4.3%,逼近历史高点,种植面积增加预期并没有得到缓和,仍然令市场承压。
3 月18 日,美国私人分析机构Informa 公布了最新一期的作物面积报告,该报告预计2011 年美国玉米种植面积为9175.8 万英亩,较去年提高357 万英亩,高于其在1 月份预测的9090 万英亩,却稍低于之前其他机构的预测9200 万英亩,市场修正之前对于种植面积增加的过度担忧引起的下跌,从而对市场形成一定的变相提振。
3 月28 日,业内分析机构对3 月31 日美国农业部即将公布的2011 年种植面积报告进行提前预测,各预测机构普遍认为今年玉米种植面积会较去年增加,各机构预测均值为9166 万英亩,较去年的8820万英亩增加,但较之前的市场预测减少,市场对种植面积的担忧有所缓和,但市场更关注月底报告的实际数据指引,故此次报告对市场影响相对有限。
综合上面各机构的预测来看,今年美玉米种植面积增加几乎已成定局,而市场也在之前的较长时间里(2 月下旬以来)承压回落,种植面积大幅增加的利空因素在前期也已有所消耗;现在市场较为关注的是月底的美农业部种植面积报告数据,如果该数据低于之前的市场预测,那么对于玉米市场来讲无疑是一利多。当然同时还需关注月底报告关于同季作物大豆种植面积预测情况对农产品盘面带来的影响。
市场普遍预测美豆种植面积有望下滑,关键是看本次报告对大豆种植面积下调的幅度,如果低于之前的市场预测,那么无疑利多豆类,甚至农产品市场。如果结果相反的话,可能仍令盘面承压。
2、USDA3月月度供需报告数据平平 对市场提振有限
3 月9 日,美国农业部如期公布月度供需报告, 本次美农业部报告调低了全球玉米产量,主要是主要进口国墨西哥因前期的冻害而调低产量。产量调低本是利好,但是同时总需数据亦有所调低,且其调低幅度要大于供应的调低幅度,故期末库存数据调高,进而短期利空玉米市场;
表2‐1 全球及美国玉米供需平衡表
| 数量单位: 百万吨 | ||||||||
| 期初库存 | 产量 | 进口量 | 饲料用量 | 总使用量 | 出口量 | 期末库存 | ||
| 2010-11 年度(预测值) | ||||||||
| 世界 | 2 月份 | 145.16 | 814.26 | 89.45 | 492.37 | 836.9 | 90.34 | 122.51 |
| 3 月份 | 144.54 | 813.78 | 90.9 | 493.02 | 835.18 | 90.13 | 123.14 | |
| 美国 | 2 月份 | 43.38 | 316.17 | 0.51 | 132.09 | 293.38 | 49.53 | 17.14 |
| 3 月份 | 43.38 | 316.17 | 0.51 | 132.09 | 293.38 | 49.53 | 17.14 | |
美国方面,本次报告美玉米供需数据维持上月水平未变,但之前市场普遍预测3 月供需报告会调低美玉米期末库存,预测均值大概为6.67 亿蒲,而报告出来后数据维持上月的6.75 亿蒲未变,市场提前消化库存预期利多,而报告出来后并未如市场预测般调低库存,这种情况就很容易造成回吐前期涨势,从而造成短时间的回落调整。
图2‐2 USDA 报告关于玉米期末库存数据的调整情况

但是整体来看供需报告对美玉米供需趋紧预期仍未变,故玉米上行的大势仍没有根本的改变,短期的盘整仍不改其长期上行的趋势。
自去年10 月份以来,全球及美玉米期末库存就不断被调低,尤其是美玉米库存目前已处于近15 年来的新低水平,虽然3 月报告全球期末库存有所调高,但玉米整体趋紧的态势没有改变,其对玉米市场中长期支撑作用亦未改变。
3、美玉米出口需求有望逐渐好转
图2‐3 美玉米周度出口数据统计

截止到3 月17 日当周,10/11 年度美玉米净销售879800 吨,2011/12 年度美玉米净销售100 吨,均较上一周同期有所下滑。
3 月份截止到17 日的3 周时间里,10/11 年度玉米销售量较上月同期及去年同期水平有所下滑,新旧年度总销售量低于上月同期水平,令市场短期承压,但总销售量仍然高于去年同期水平,而且本月开始11/12 年度玉米净销售量增加明显,后期随着玉米进口大国日本震后重建的展开、墨西哥冻害压力下进口也将有所增加,我国进口需求也将逐渐增强,那么,美玉米出口有望渐渐好转,从而或将进一步提振美玉米市场。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。