股指再次陷入回调振荡 止跌企稳迹象仍不明显
一。本周行情回顾
1.本周行情回顾
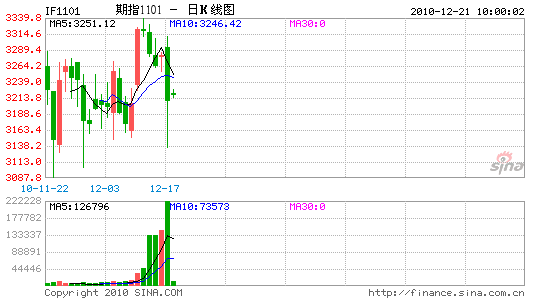
本周沪深两市由于周一的上涨使得上证指数周涨1.85 %至2893.74。沪深300收盘325.66点。股指期货方面,四个合约本周总成交117.8万手,主力合约IF1101周涨2.4%至3281点,持仓23276手,下周 一将迎来IF1102合约的首个交易日。
二。基本面分析
1. 人民币实际有效汇率16年来累计升值56%
12月16日,国际清算银行(BIS)公布的数据显示,人民币名义和实际有效汇率11月双双转跌为升,环比分别上涨0.72%和0.47%,自1994年以来的升值幅度则分别达到32.8%和56.6%。
人民币名义有效汇率的上涨直接推动实际有效汇率回升,但后者涨幅更小,仅为0.47%。一般而言,名义有效汇率主要是反映本国货币相对于贸易伙伴国的一篮子货币的汇率变化,而实际有效汇率更多的是反映人民币在国际贸易中的总体竞争力和实际购买力,它不仅考虑了名义汇率的相对变动情况,而且还剔除了通货膨胀对各国货币购买力的影响。
中国11月CPI同比上涨5.1%,创出2008年7月以来的28个月高点。与此形成鲜明对照的是,中国几大贸易伙伴国通胀压力均不大,美国11月通胀率为0.10%,日本东京核心CPI指数甚至为-0.50%,欧洲除英国以外主要经济体通胀率大多不高于2.0%。物价上涨对本币升值有一定的替代作用,所以如果通胀率较高,实际有效汇率涨幅会小于名义有效汇率涨幅,甚至是名义有效汇率上涨但实际有效汇率下跌。
实际上,今年以来,已经有四个月曾出现人民币名义和实际有效汇率走势背离的情况。如8月和9月人民币名义有效汇率分别下降1.38%和0.27%,但实际有效汇率分别上升0.62%和0.83%。尽管人民币名义和实际有效汇率月度之间变动较大,但按照国际清算银行计算的数据,人民币名义和实际有效汇率自1994年至2010年11月已累计升值32.8%和56.6%。人民币实际有效汇率升幅在BIS测算的58个经济体货币中位列前10位。
2. 欧债危机。
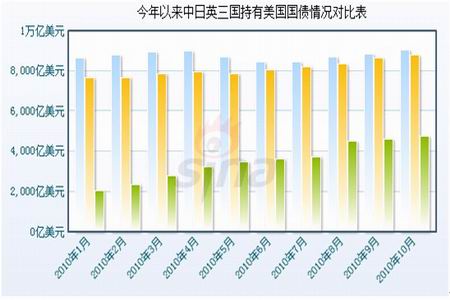
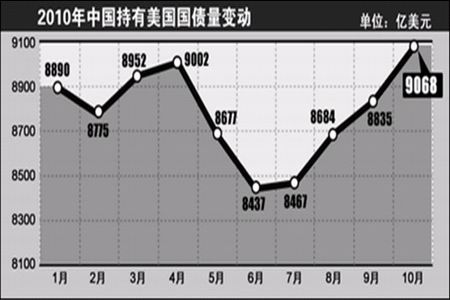
近美国财政部北京时间昨日晚公布的2010年10月国际资本流动报告(TIC)显示,截至当月底,中国共持有9068亿美元美国国债,仍是美国国债最大持有者,较9月增持233亿美元,持有美国国债数额创下2009年11月以来新高。美国政府机构国际贸易委员会数据显示,2010年10月,美国国际资本净流入75亿美元,私人投资净流出174亿美元,官方机构净流入249亿美元。境外投资者对美国长期债券的净买入量达到了547亿美元,其中私人投资者购入622亿美元,官方机构的净卖出量为75亿美元,美国本土居民净购入271亿美元海外长期债券。数据还显示,截至2010年10月底,日本和英国依然不同程度增持美国国债,日本增持128亿美元达到8774亿美元,英国增持186亿美元,依然位列二三位。值得注意的是,早前国际三大信用评级机构之一的穆迪投资者服务公司警告称,如果美国政府的减税计划获得国会批准,穆迪可能下调美国主权信用评级至“负面”。早些时候,奥巴马宣布减税计划时,一度引发美国国债市场动荡,美国国债遭遇金融危机以来最大规模的抛售,收益率触及6个月高点。
另一方面,作为美国最大的债权国,中美双方正在积极展开贸易磋商。作为中美两国最高层次的双边经贸磋商机制,中美商贸联委会目前正在华盛顿召开,国务院副总理王岐山昨日会见美国财政部长盖特纳,讨论有关巩固全球经济复苏、促进经济平衡增长和减少外贸和投资壁垒的重要性。王岐山还会见了美国总统国家安全事务副助理多尼隆和白宫国家经济委员会主任萨默斯。
3.国内股市资金面
资金面, 11月30日至12月23日共有17只股票基金发行成立,其中16只股票型基金,1只混合型基金。相对11月有较大改善。从二级市场股票供给来看,12月份合计限售股解禁市值为5829.96亿元,比11月份的22478.90亿元减少了16648.85亿元,仅为11月份的25.94%。尽管12月份解禁市值大幅缩减,但仍达到历史单月解禁市值第五高的水平,也是2010年第三高,次于1月份的6458.81亿元。因此,从总的资金供需情况来看,12月资金面情况较11月有所宽松,但仍不宽裕。
三。技术面分析
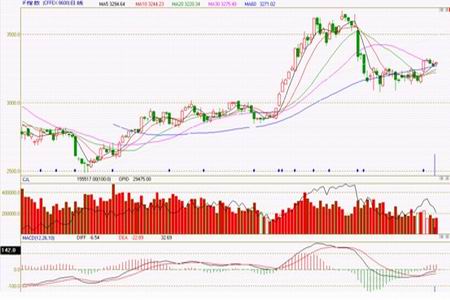
图表1:IF指数连续日K线图
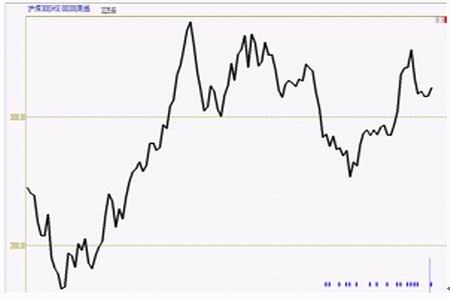
图表2:沪深300周K线图
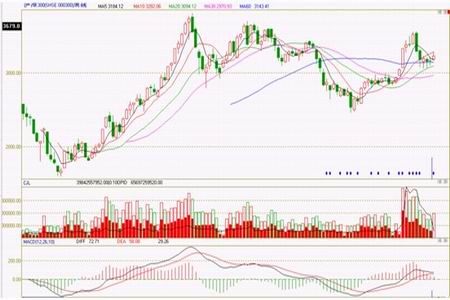
本周股指在周一突破之后随后再次陷入回调振荡中,成交量依然没有表现出持续性的走强。但从周K 线来看,止跌企稳的迹象还是明显的。价格重新站回五周均线以上。
四。股指套利跟踪
图表3:期现价差走势和各期指合约价差走势
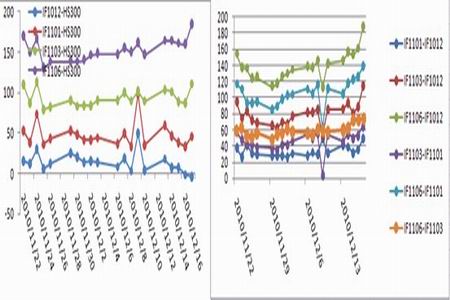
| 日期 | HS300 | 当月 12 | 下月01 | 季月03 | 季月06 | |||
| 2010/12/13 | 3260 | 3277.8 | 3319 | 3363.8 | 3424 | |||
| 2010/12/14 | 3269 | 3276.6 | 3315.4 | 3370.2 | 3433.2 | |||
| 2010/12/15 | 3248 | 3255.4 | 3286.4 | 3336.6 | 3408.8 | |||
| 2010/12/16 | 3231 | 3229.8 | 3265.2 | 3318.2 | 3390.6 | |||
| 2010/12/17 | 3225 | 3221.2 | 3270.8 | 3335.6 | 3409.8 | |||
| 日期 | 当月基差 | 下月基差 | 季月03基差 | 季月06基差 | ||||
| 2010/12/13 | 17.8 | 59 | 103.8 | 164 | ||||
| 2010/12/14 | 7.6 | 46.4 | 101.2 | 164.2 | ||||
| 2010/12/15 | 7.4 | 38.4 | 88.6 | 160.8 | ||||
| 2010/12/16 | -1.2 | 34.2 | 87.2 | 159.6 | ||||
| 2010/12/17 | -3.8 | 45.8 | 110.6 | 184.8 | ||||
| 日期 | IF01-IF12 | IF03-IF12 | IF06-IF012 | IF03-IF01 | IF06-IF01 | IF06-IF03 | ||
| 2010/12/13 | 41.2 | 86 | 146.2 | 44.8 | 105 | 60.2 | ||
| 2010/12/14 | 38.8 | 93.6 | 156.6 | 54.8 | 117.8 | 63 | ||
| 2010/12/15 | 31 | 81.2 | 153.4 | 50.2 | 122.4 | 72.2 | ||
| 2010/12/16 | 35.4 | 88.4 | 160.8 | 53 | 125.4 | 72.4 | ||
| 2010/12/17 | 49.6 | 114.4 | 188.6 | 64.8 | 139 | 74.2 | ||
五。操作建议
建议观望为主,逢低企稳可以建立尝试性的短线多头头寸,盘中如果出现50个点以上的期现价差仍然可以参与。
六。一周消息回顾
1. 美国11月新屋开建量增长3.9%.。美国商业部周四发布的报告显示,美国11月新屋开建数量仍处于较低水平,新屋营建许可数字下降。11月新屋开建量环比增长3.9%,经季调并年化后的数字为55.5万幢。不过,这一数字较上年同期下降5.8%。11月新屋开建量符合接受MarketWatch调查的分析师的平均预期。10月份新屋开建数字被从此前的51.9万幢上调至53.4万幢。
2.美国上周初请失业救济人数下降3000人。美国劳工部周四报告称,美国上周首次申请失业救济人数降至今年次低水平。截至12月11日的一周,初请失业救济人数下降3000人,经季调后的数字降至42万人,为过去4周内的第三次下降。
3.美国第三季经常账赤字增至1272亿美元。美国商业部周四发布的报告显示,美国11月新屋开建数量仍处于较低水平,新屋营建许可数字下降。11月新屋开建量环比增长3.9%,经季调并年化后的数字为55.5万幢。不过,这一数字较上年同期下降5.8%。11月新屋开建量符合接受MarketWatch调查的分析师的平均预期。10月份新屋开建数字被从此前的51.9万幢上调至53.4万幢。
4.消息称上海新购房者名下房产超200平米将征税。有专家还透露出一个上海房产税报送的新版本,其方案或为:若新增购房,对每户名下超出200平方米以上的部分房产面积进行征收。
5.欧债危机又生变数 西班牙比利时评级前景不妙。穆迪投资者服务公司12月15日宣布,由于西班牙债务风险上升,将该国目前为“Aa1”级的本币及外币政府债券评级纳入“负面”观察名单;另一评级机构标准普尔评级服务公司14日则将比利时主权信用评级前景展望下调至“负面”。分析人士指出,评级机构对欧元区成员国信用评级前景的消极展望,将对市场造成打压。
6. 瑞典央行上调关键利率25个基点。北京时间12月15日下午消息,据外电报道,瑞典央行上调关键利率25个基点至1.25%。
7. 美联储政策声明:维持利率和国债购买计划不变。北京时间12月15日凌晨消息,在为期一天的政策制定会议闭幕以后,美国联邦公开市场委员会(以下简称“FOMC”)今天发布了利率政策声明。在此次会议上,FOMC决定将基准利率和债券收购计划的规模均维持不变,符合市场广泛预期。
七。数据图表汇总
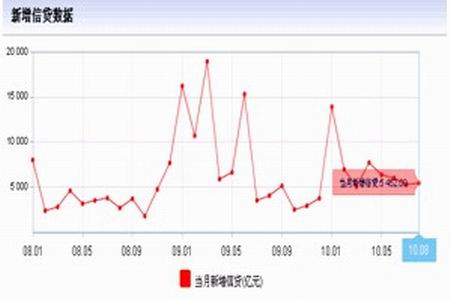
新增贷款数据
货币供应量

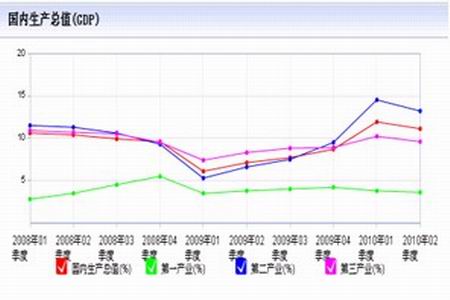
国内生产总值
沪深300周线收盘价
| 排名 | 简称 | 市盈率 | 市净率 |
| PE | PB | ||
| 1 | 中国平安 | 25.85 | 3.96 |
| 2 | 招商银行 | 10.32 | 2.13 |
| 3 | 交通银行 | 8 | 1.46 |
| 4 | 民生银行 | 7.83 | 1.36 |
| 5 | 兴业银行 | 8.01 | 1.63 |
| 6 | 浦发银行 | 9.23 | 1.51 |
| 7 | 中信证券 | 24.40 | 2.06 |
| 8 | 中国太保 | 30.94 | 2.57 |
| 9 | 中国神华 | 13.09 | 2.63 |
| 10 | 万 科A | 21.17 | 2.29 |
| 11 | 工商银行 | 8.59 | 1.85 |
| 12 | 深发展A | 9.03 | 1.77 |
| 13 | 长江电力 | 13.37 | 1.96 |
| 14 | 北京银行 | 9.14 | 1.70 |
| 15 | 贵州茅台 | 34.67 | 11.01 |
| 16 | 苏宁电器 | 26.22 | 5.77 |
| 17 | 中国联通 | 85.54 | 1.72 |
| 18 | 五 粮 液 | 31.99 | 8.48 |
| 19 | 中国建筑 | 12.04 | 1.42 |
| 20 | 建设银行 | 7.99 | 1.73 |
数据来源:东亚期货
东亚期货 陈君浩
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。