铜价突破年内高点 后期上涨空间打开
内容摘要:
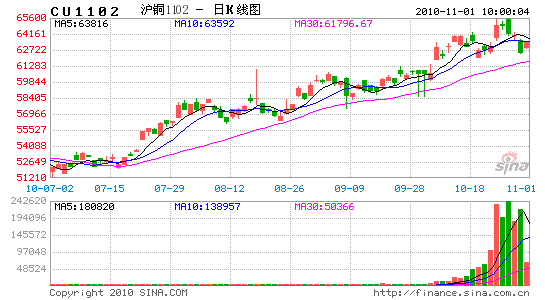
铜价在10 月维持震荡上行形态,美联储量化宽松货币政策是近期铜价上涨主要动因,后期来看铜价已经形成突破走势,高位整理后将维持震荡上行。
汇丰中国采购经理人指数 9 月攀升至5 个月以来最高点,在夏季需求疲弱之后重拾强势,电子,汽车、半导等需求非常白热化,中国方面的需求重新得到加强。欧美方面今年以来对于铜板、铜带需求稳定,伦敦交易所库存至年初以来下降达到33%,自2000 年以来从未出现过此类库存在第三季度每月均有下滑的情况,上海和COMEX 的库存同样大幅走低。
在铜需求处于景气的情况下,美元下跌加剧的铜价的上涨,美联储持续宽松货币政策为美元贬值打下了基础,以出口的复苏带动国内就业成为民主党中期选举一个棋子,美元后期贬值之路仍将延续。
近期重点关注的一个因素是智利方面的罢工动向,智利大型Collahuasi 铜矿工会领导人称,料将在10 月下旬举行投票,决定是否罢工,因集体工资谈判进展缓慢。Collahuasi 工人在2007 年合同谈判中举行罢工,曾引发铜价大涨,同类事件会伴随着铜价走高而逐步显现,劳资纠纷是不可忽视的一个短期刺激因素。
综上铜价在第四季度及明年春节备库旺季前,有望维持震荡上行走势,特别是伦铜有望突破历史新高,沪铜上方目标位68000-70000 元,短期支撑位60000 元。
一、 2010 年10 月铜市场走势回顾及市场形态概况
A、铜价在10 月份延续了9 月末的突破形态,在10 月份创下近27 个月以来的新高,沪铜突破了年初的64000 元阻力,伦铜上攻至8500 美元附近,距历史新高不到500 美元,震荡上行的走势持续。近期对于美联储量化宽松货币政策的预期是影响铜价走势最主要因素;最新(10 月22 日)CFTC 公布的美铜持仓报告显示,基金总持仓连续上升至162855 手,创历史新高,目前基金净多上升至26150 手,创9 个月新高。
B、截止10 月20 日,三大交易所铜持仓日总存量进入2010 年10 月持仓同步上升,沪铜国内长假后,加仓加快;如LME 持仓增加12241 手至295078 手;而上海铜持仓出现大幅增仓迹象,日持仓总存量月比上升17748 手至307612 手。
C、截止到10 月20 日,LME 库存在10 月继续维持下滑势头,共流出5150 吨库存,连续9 个月下降,目前库存降至37 万吨附近,10 月20 日的库存量为370750 吨;上海铜库存10 月中上涨18828 吨,截止10 月22 日总库存106275 吨;COMEX 有76762 短吨,下降8121短吨,总体而言交易所库存呈现逐步流出态势。
D、LME 现货在10 月里贴水状态持续减少,与9 月贴水情况相比有所缩窄,现货仍压力随着旺季的到来出现好转,库存不断流出,伦铜注销仓单处于高位,显示后期库存方面仍会持续流出。国内到港升贴水方面高位回落,国内港口偏紧格局得到缓解。
图 1-1:沪铜指数走势、成交、持仓

图 1-2:沪铜与伦铜走势

图1-3:LME 远期合约走势

图1-4:LME 铜到港升贴水

图1-5:LME 库存与注销仓单

图 1-6:LME 持仓量与价格

图1-7:LME 现货/3 个月月升贴水

图 1-8:沪铜与伦铜比值

|
|
|
|