玉米中长期趋涨 短期有调整风险
一、行情回顾与分析
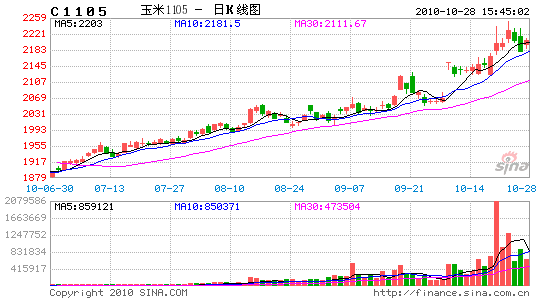
图1-1 美玉米12 月合约走势图

图1-2 连玉米1105 合约走势图
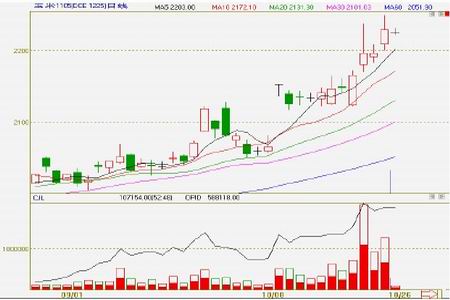
图1-2 连玉米1109 合约走势图
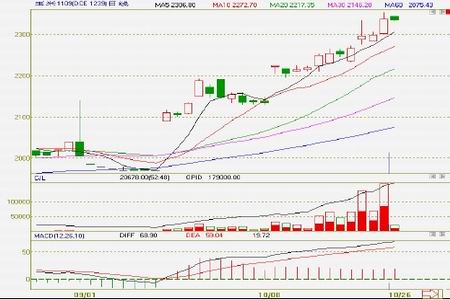
10 月美农业部报告意外利多玉米市场,尤其美玉米库存调到近15 年来的最低水平,有力的带动了外盘农产品的一轮上涨行情,也进而对连盘形成支撑;国内方面,国储玉米拍卖压制力度减弱,新玉米大批量上市之前,可流通优质玉米库存非常有限,本月玉米现货继续稳中趋涨,进而对期货市场形成较强支撑,本月连玉米在基本面偏多的支撑下一路上涨;然而下半月由于需求疲软及出口减缓,美玉米上涨动能略显不足,酝酿高位盘整格局,而连玉米却因技术图形良好,资金推动而继续上行(如上图),本月连玉米由1105 合约向1109 合约成功移仓。
二、市场成因分析及后市预测
影响因素简要概述
| 国内: | 国际: | |
| 多 | 1、市场陈玉米库存有限,农民惜售,新粮上市缓慢,玉米现货价格普遍较高; | 1、美10 月月度供需报告大幅调低美玉米单产及库存,尤其是库存创15 年来新低意外利多玉米市场。 |
| 2、养殖行情长期趋涨,整体利多玉米,但短期涨势减缓,支撑有限。 | 2、近期饲料需求强劲。 | |
| 少 | 1、玉米集中上市,季节性供应压力; | 1、近期出口减缓。 |
| 2、粮食高企之下恐后期政策有压制举措。 | 2、下月美报告可能会调低玉米单产及产量。 |
(一)、全球粮食及玉米库存趋紧 对国际粮食市场形成底部支撑
图2-1 历年全球粮食产量及消费情况统计表

近年来全球粮食产量呈逐年增加的态势,粮食消费方面亦呈现出强劲的增长势头,尤其是近年来工业消费的增长势头更是不可阻挡,进而使得全球粮食库存消费比整体呈逐年下降的态势。根据10 月份美农业部报告最新数据,2010/2011 年度,全球粮食产量预计将达到17.3 亿吨,较上月的17.4 亿吨调低,期末结转库存达3.38 亿吨,较上个月的期末库存3.44 亿吨较有所调低,全球粮食总消费量为17.87 亿吨,较上个月的17.81 亿吨有所调高,整体来看全球粮食呈供求趋紧的局面。此对玉米市场形成有力的基本面支撑。
图2-2 历年美国粮食库存消费比统计

图2-3 历年中国粮食库存消费比
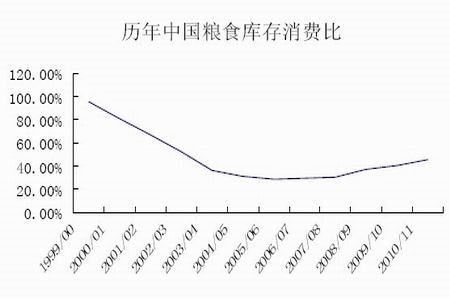
从上面几幅图表知,从80 年代末开始,美国粮食库存消费比绝大部分时间均在30%以下徘徊,据10 月8 日美农业部最新月度供需报告,美粮食库存消费比调低为15.08%,较去年的库存消费比22.95%大幅下降,其中,美玉米库存大幅调低为2290 万吨,较去年的4337 万吨大幅下降,且为近15 年来的新低,进而对玉米市场形成强有力的支撑。
而中国玉米的库存消费比从2000 年开始急转直下,按照美国农业部预测报告数值测算,2005/06 年度中国玉米库存消费比只有18.85%,但之后由于国家为保护环境出台相关控制深加工的策略才使得情况得到缓解,库存消费比才得以有所上升,然而由于09 年玉米出现大幅减产,致09/10 年度的玉米期末库存却较去年下调,据汇易网预测的数据,09/10 年度我国玉米的期末库存仅为3187 万吨,较去年的4885 万吨大幅下降,进而对市场形成强劲支撑,09/10 年度玉米消费比20.05%,较去年的32.16%大幅降低。
图2-4 历年全球玉米库存消费比统计

|
|
|
|