油脂期价冲高回落 后市维持高位盘整
一、行情回顾
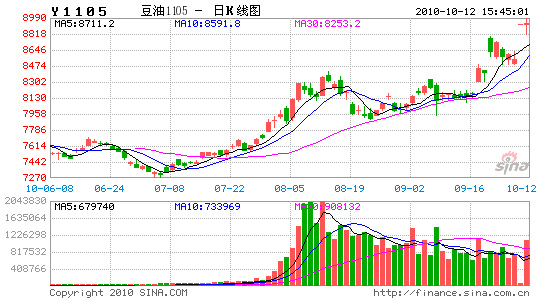
9月27日至10月8日的五个交易日,国内油脂期货价格冲高回落,豆油1105合约价格再创年内新高,达到8794元/吨。五个交易日内豆油1105合约价格连续三次反打前期高点8488元/吨,之后均强力反弹。这在一定程度上说明了国内油脂期价仍较多受制于看涨预期的投资者。五个交易日内,豆油、棕榈油和菜籽油期货价格波动区间基本符合我们9月27日周报的判断,只有菜籽油1105合约价格最高点9132元/吨略为超过我们的预测上限32元/吨。走势上,三大油脂期价冲高回落,符合我们9月27日周报的判断。
上周五(10月8日)美国CBOT小麦、玉米、黄豆暴涨,涨幅均超过6%。在基本粮食作物和油料作物的带领下,美豆油12合约价格上涨至46.62美分/磅,涨幅达5.71%(博易大师)。这主要是由于北京时间10月8日晚美国农业部调低了2010/11年度世界大部分农作物的期末库存量,且美国非农就业数据不及预期,使得大部分机构投资者预计美联储在11月初推出二次量化宽松货币政策的可能性增大。本周周报将对美国农业部10月份预测值进行详细的研究,然后结合美元指数和国内宏观经济的分析,对本周的油脂期货价格走势进行谨慎判断。
二、世界油籽油脂供需中性略为偏多
美国农业部10月8日的供需报告显示世界主要油籽产量从9月份预测值4.4062亿吨降至4.4061亿吨,期末库存从9月份预测值7312万吨降至7143万吨,见图1。世界主要油籽产量基本上无变动,但是期末库存降幅较大,为2.31%。这说明了油籽产量和油籽消费量的缺口增加较多,支撑主要油籽价格上涨。
图1世界主要油籽产量与期末库存趋势图

从图2中可以看出,世界主要油籽库存消费比进一步降低,从9月份的0.1965降至0.1913,降幅为2.65%。同库存变动一样,库存消费比的降低也显示了2010/11年度世界主要油籽供需偏紧格局逐渐显现。
图2世界主要油籽库存消费比走势图

美国农业部10月8日的供需报告显示2010/11年度世界主要植物油产量从9月份的1.4476亿吨增至1.4509亿吨,期末库存量为1031万吨,与9月份的预测值相同,见图3。
图3世界主要植物油产量与期末库存趋势图
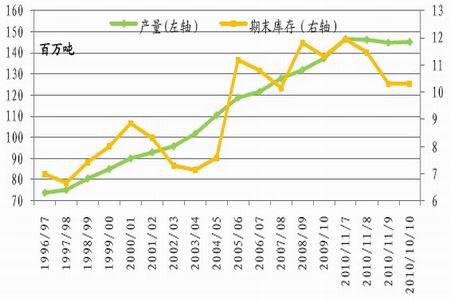
从图4中可以看出,世界主要植物油库存消费比略有降低,降幅基本可以忽略。9月份的库存消费比为0.071533,10月份的库存消费比为0.071503。库存消费比的降低是因为美国农业部调高了植物油消费量6万吨。
图4世界主要植物油库存消费比走势图

总的来说,世界主要油籽产量略有降低,期末库存和库存消费比降幅较大,均超过了2%;世界主要植物油产量略有增加,但在消费量提高的背景下,库存消费比微幅下降。我们认为美国农业部10月8日世界主要油籽油脂供需对油脂期价是中性略为偏多的。持续的库存消费比下降给投资资金不断拉高油脂价格奠定一定的供需基础。
三、世界大豆和豆油供需支撑豆油价格上涨
美国农业部10月8日供需报告显示2010/11年度世界大豆产量为2.5526亿吨,较之9月份预测值2.5489亿吨,增加37万吨,增幅为0.15%;期末库存为6142万吨,较之9月份预测值6361万吨,减少219万吨,减幅为3.44%。世界大豆库存消费比进一步回落,从9月份的0.2519降至0.2433,近1个百分点,见图5。
图5世界大豆库存消费比走势图

在经济分析中,边际分析是最为核心的分析方法。库存变动和库存消费的变动对CBOT大豆期货价格呈现出明显的滞后影响,见图6和图7。
图6世界大豆库存消费比变动与CBOT大豆价格

当即期产量大于即期消费量时,库存量就会增加,当即期产量小于即期消费量时,库存量就会减少。从这个点来说,库存量的变动就是供需变动的综合反映,也是供需缺口的一个表征指标。从图7中可以看出,连续3个月来,美国农业部不断调低世界大豆期末库存量,这说明世界大豆供需变得越来越紧张。
图7世界大豆库存变动与CBOT大豆价格

|
|
|
|