市场多空博弈 PTA上冲依然可期
一、行情回顾
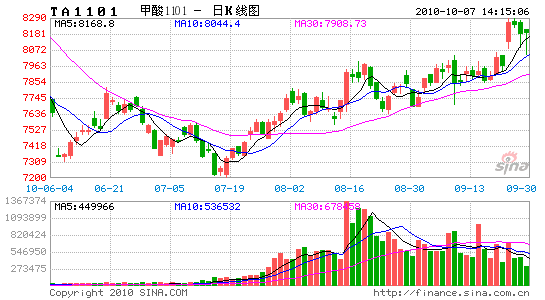
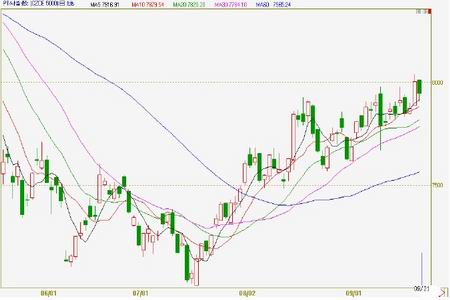
2010年9月,郑州PTA期货市场整体延续之前上行态势,但涨势较之前有所放缓。这主要是受到其良好的基本面的支持。此外,棉价的爆发性上涨助推PTA震荡上行并强势突破8000元/吨大关,但就在9月9日PTA强势突破8000元/吨大关之际,证监会查处期货公司操纵天胶价格传闻甚嚣尘上,又传中国政府对房地产将开始新一轮政策打击、彻查违规资金、央行加息收紧流动性、神秘资金进场坐庄、国务院领导指示打击商品价格等等,传言和猜测推动金融市场大幅回调,PTA应声回落一举下跌至7700元/吨,始于8月下旬的良好上涨趋势受阻。
此后随着诸多传闻被澄清,大宗商品市场突破整理区间上行。郑州PTA期价在7700元/吨平台附近整理后迅速上移,再度突破8000元/吨关口,截止9月21日,主力合约TA1101月开盘价7680元/吨,最高8056元/吨,最低7680元/吨,月收盘7964元/吨。交易区间较8月有所上移。
2010年9月郑州PTA交易情况(9.1-9.21) 单位:元/吨 每手为5吨
| 合约 | 月开盘价 | 最高价 | 最低价 | 收盘价 | 成交(手) | 持仓(手) | 结算价 |
| 8 月TA1101 | 7666 | 7994 | 7560 | 7828 | 5711764 | 296860 | 7872 |
| 9 月TA1101 | 7680 | 8056 | 7680 | 7964 | 9198074 | 227520 | 7966 |
郑州PTA 指数近期行情走势图
二、上游原料基本情况
1、国际原油区间震荡难撼PTA 震荡上行趋势
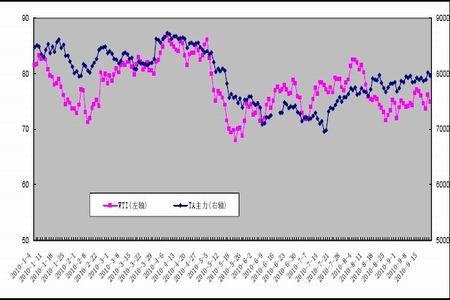
进入9 月,国际原油市场延续8 月末的走势呈现震荡上行走势,并上冲到79.86 美元/桶期间最高,这主要是受加拿大输油管线泄漏引发市场对原油供给的忧虑,随着后期输油管线的重启,供应忧虑逐渐散去,国际原油市场呈现震荡回落走势,但市场交投依然围绕在70-80 美元/桶区间震荡,截至9 月21 日,纽约10 月原油期货以74.86 美元/桶报收。
PTA 主力合约与纽约原油收盘价格走势对比图
2、原料PX 震荡上行对PTA 构成良好支撑
9月以来,原料PX整体维持震荡上行走势。自2010年7月起,由于国内外多套PX装置开始采取减产或停产以应对由于供应过剩带来的行业亏损,导致市场供应紧张局面逐渐显现,从而助推PX价格逐步回升,截至9月21日,亚洲PX突破千元关口上方,至1020美元/吨,随着后期减产举措的继续实施以及秋季炼厂的集中检修,减产效应可能进一步凸现,导致PX价格易涨难跌,从而在成本上对PTA构成一定的支撑。
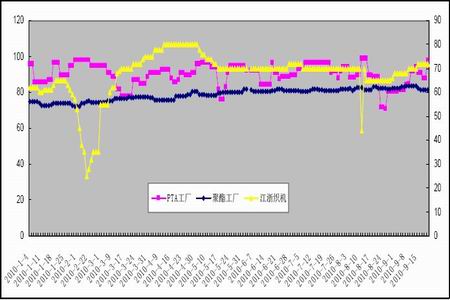
此外,从PTA生产企业利润情况来看,按PX计算的PTA加工利润维持在千元以上的高利润区间,最低时也有1078元/吨,高时可达1230元/吨。在丰厚加工利润的驱使下,PTA生产装置高负荷运转,9月PTA装置负荷维持在80-98%的高开工率,日均开工率为87%。较8月日均开工率有所回落,而随着下游秋冬季服装生产消费旺季来临,供过于求局面或有改观,这亦为PTA后市的上涨奠定了的基础。
PTA 与PX 现货价格及PTA 生产盈亏走势图
近日来部分PX 装置动态:
(1)科威特的82 万吨PX 装置9 月满负荷运行,其计划11 月进行一周的停车检修。其交货量可能将被削减。但其没有在现货采购现货交合同的计划。
(2)出光石化的21,4 万吨PX 装置9 月20 号停车检修一个月,其合同供应量可以因库存充裕而不受影响。同时其CHIBA 的26 万吨PX 装置85%负荷运行。
(3)台化CPC 的26 万吨3 号PX 装置9 月1 号停车检修一个月,公司将在9 月10 号重启25 万吨的2 号PX 装置,这套2 号线可能又将在十一月因MX/PX 利润空间有限而停车闲置,公司仍不清楚这套装置将闲置多长时间。
(4)印尼PERTAMINA 推迟重启其27 万吨装置停车装置,因机械原因还没有解决。 该公司计一周之内重启该装置,PX 供应将只能从9 月下旬开始,开车后将储备库存。该装置原计划8 月27 号重启。
(5)JX 石化于9 月3 号重启其CHITA 的因火灾意外而于8 月29 号停车的20 万吨装置,计划9 月先按5 成负荷运行。同时其另一套在同一地点的20 万吨装置仍处于停车空置状态当中,该装置于7 月上旬因效益不佳而停车,何时开车仍没有时间表。
(6)扬子石化的80 万吨停车PX 装置将于9 月中恢复开车,其停车检修计划40-45 天。
(7)印度信赖将在9 月15 号重启其检修了一个月的三套60 万吨PX 装置中的一套,同时其另外两套共120 万吨PX 装置的运行负荷在9 成左右。
(8)伊朗IPCC 宣称如果其75 万吨PX 装置进入十月仍无法开启,其可能对其75 万吨的该装置宣布不可抗力,目前其合同货供应完全依靠库存。IPCC 于8 月23 号因机械原因和原料在国际制裁之下转向生产汽油无法供应PX 生产而关闭。
3、乙二醇市场走势对郑州PTA 具有助涨助跌作用
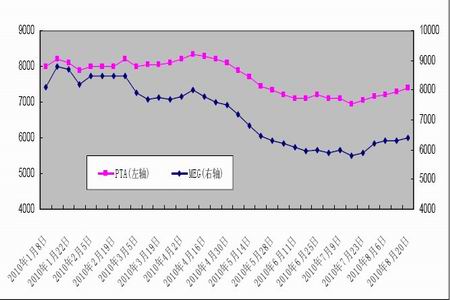
9 月国内乙二醇市场延续8 月以来的走势,整体维持震荡上行格局,截止9 月21 日,MEG 价格从8 月20 日的6400 元/吨涨至6700 元/吨,月涨幅近4.8%。作为与PTA 共聚生产聚酯的原料MEG,其走势对PTA 具有助涨助跌性。
此外,据中国海关宣布8 月乙二醇进口数据显示,8 月国内乙二醇进口总量560677.273吨,较上月减少7.11%,较去年同月相比增长11.47%,进口金额40107.6624 万美元,当月均价715.3431 美元/吨。1-8 月国内累计进口4551996.933 吨,较去年同期增加18.99%,累计进口额391963.3134 万美元,累计均价861.0799 美元/吨。
8 月乙二醇进口数量较前月略有减少,但目前国内乙二醇库存居高,买家担心后续入罐困难,加之中石化三套装置顺利重启,国内总体供应面宽松,MEG 短期难以根本性逆转基本面偏空格局。
PTA 现货价格MEG 价格走势图
近日部分MEG 装置情况:
(1)、台湾南亚的35 万吨1 号MEG 装置计划于9 月1 号因原料乙烯供应不足而停车检修两个月。该公司计划将原计划十月上旬重启的2 号40 万吨装置提前至九月中旬启动。
该装置因乙烯供应问题于8 月停车检修。南亚的乙烯供应问题主要源于8 月的上游装置着火爆炸。
(2)、泰国TOC 的9.5 万吨脱瓶颈MEG 项目正在进行,目前该项目正在进行环保认证,预计要三到六个月时间。TOC 目前运行其39 万吨MEG 装置负荷在8 成左右。
(3)、扬子石化26 万吨MEG 装置9 月6 号恢复开车,比原计划推迟了三天时间。该装置于8 月12 号停车,计划检修20 天。上游65 万吨石脑油裂解装置于8 月11 号停车检修。
(4)、上海石化的22.5 万吨MEG 装置10 月中检修20-25 天。
三、秋冬纺织服装旺季在即 PTA渐显需求增加预期
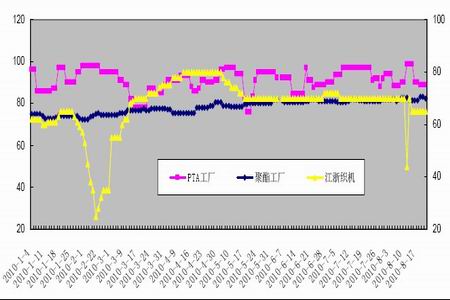
据统计,截至9 月21 日止,9 月PTA 装置日均开工率为87.3%,较上月的91.8%高开工率有明显下降,而下游聚酯开工率为82.72%,较上月82%的开工率上升0.7 个百分点,织机开机率69.87%,较上月开机率66%明显上升。供过于求的局面出现明显改观情况,这对PTA后期走势构成明显的利好支撑。
9、10 月份为国内工业品市场的产销旺季,业内称为“金九银十”,PTA 的下游聚酯、纺织9 月的产销表现良好。涤丝方面,近日江浙地区限电政策执行力度略有减弱,萧绍地区主流工厂前期拉闸限电的加弹机已重新开车生产,涤丝价格维持小幅上涨态势。涤丝工厂产销基本维持在125%附近,库存又有1—2 天的下降。其中,江浙主流工厂FDY 库存为4—7天,POY 库存为4—7 天,DTY 库存11—15 天。部分涤纶丝产品规格近期有突破年内高点的可能性。涤短方面。受棉花涨势迅猛带动,直纺涤短报价继续维持涨势,市场成交量相对平稳,部分厂商仍有追涨动作。工厂普遍无库存,部分工厂欠货在一周、二周不等。而涤纶短纤近期的良好表现也部分预示着纺织旺季的即将到来,一些纺织企业已经开始提前备货以迎接全年最重要的服装生产季节,按以往的经验,秋冬季生产对纺织原料的消费占到全年的1/3 强,目前来看PTA 厂商能否借秋季战役继续扩大胜利果实尚不知晓,加之长假在即,市场渐显积极备战迹象,PTA 的总体需求预期或有增加,同时这也为PTA 的价格上行奠定了稳固的基础。
PTA 产业链生产负荷走势示意图(单位:%)
|
|
|
|