四季度LLDPE大势上涨 冲高有限
内容要点
1.行情回顾
三季度整个LLDPE 市场总体以反弹为主,二季度恐慌情绪在7 月份得到较大缓解,市场表现为稳健反弹。重要的转折点出现在欧元债务危机缓解的时刻。因欧元压力测试取得不错的结果,有关欧元区金融企业存在问题的担忧逐步散去,市场发力上攻,最终整个三季度都表现为反弹上行的格局。
2.国际原油价格四季度或将重回高点
如果从二季度国际原油67 美金低位来看,欧元债务危机表现明显之时尚且在此价位,四季度如果没有重大利空事件爆发,原油保持70 美金/桶概率仍然比较大。至少,67 美金会是一个相当重要的关口。同时,四季度也是欧美国家冬季取暖油需求旺季,原油需求有继续上升的动力。
3.新投放产能提升供应量,上涨动力较往年减弱
按照供求关系决定价格原理,2010 年PE 投产产能太过于集中,现货供给十分充足。在国内供给偏多情况下,总进口量又没有相对下降,价格上涨必然受到来自供给的冲击。即使外围环境和原料等其他因素不发生变化,LLDPE 价格重心也会下移。因此,在判定2010 年整体价格的同时,以往历史数据最重要的是给予我们变化趋势而不是绝对价格。这在四季度判断LLDPE 价格趋势上仍然十分有效。
4.三季度进口将继续保持高位
尽管乙烯价格反弹,但相对于中东国家低廉的成本来说,除非原油价格发生大幅度拉升,否则来自这些地区的进口LLDPE 总量不会有较大减少。
5.四季度LLDPE 投资策略分析
总体来看,我们对四季度LLDPE 价格前景持较为乐观观点。不仅包括来自宏观基本面的上升动力,也来自于自身产业链基于旺季需求所带来的上涨需求。考虑到LLDPE这个品种当前具备较强金融属性,其走势与沪深300 指数及上证指数表现均比较吻合,我们建议投资者需要密切关注宏观基本面对L1101 或L1105 合约的影响,尤其是重大事件对价格的影响。另外,在关注宏观的同时必须密切注意LLDPE 的现货属性。贸然恶炒很可能带来9 月9 日当天大跌6%的严重后果。
1:三季度行情回顾
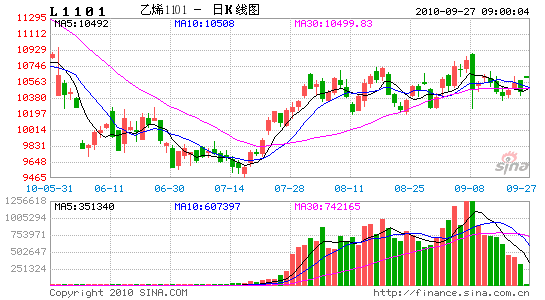
三季度整个LLDPE 市场总体以反弹为主,二季度恐慌情绪在7 月份得到较大缓解,市场表现为稳健反弹。重要的转折点出现在欧元债务危机缓解的时刻。因欧元压力测试取得不错的结果,有关欧元区金融企业存在问题的担忧逐步散去,市场发力上攻,最终整个三季度都表现为反弹上行的格局。我们认为,这一上行主因在于对二季度暴跌的修复,是一种修复性反弹。而LLDPE 期货合约走势与上证指数及沪深300 指数较为一致,表明该品种所具备的金融属性相对其他两个品种PTA 及PVC 来说更强一些。
事实上,从盘面来说LLDPE 所具备的商品属性的确较金融属性更弱,最终表现为与上证指数及沪深的高吻合度。
从走势来看,整个化工及塑料市场自从7 月以来一直保持强势。即使在上证指数大跌的时候,化工塑料期货价格跟进跌幅也不大。这样的情况表明,化工品市场整个三季度存在强烈的看多情绪。
不过,强势的期货盘面未能带动现货持续上行。在短暂拉升后由于下游低开工及库存相对充足,现货上涨力度并不强。这也成为制约L1101 继续冲高的重要因素。值得一提的是,9 月9 日主力合约L1101 出现假突破行情,上方边界被强行突破后翌日恐慌出逃,表明市场仍有较大不确定性,投资者应适时注意LLDPE 高升水背后的巨大风险(通常指>1000 元/吨升水),并对自身多头头寸风险实施保护。
1.1 国内外利空问题淡化,LLDPE 随大宗商品一同反弹
欧洲银行压力测试后,欧元债务危机暂时告一段落(请注意这里使用的是“暂时”,测试时故意放宽标准是出台数据乐观的主要原因。若标准提升,结果要糟糕很多)。
自从4 月份股市商品大跌后,国内高层的态度已经再度由从紧转变为从宽。高层多次表示,继续坚持宽松的货币政策不动摇。这从根本上缓解了投资者对于宏观经济政策的担忧。因此不难看出,资金持续进入股市,对经济信心的提振及大宗商品价格的上涨,都起到了重要作用。
图表 1:LLDPE 指数价格波动情况

如图,欧元债务危机暂时告一段落是三季度市场出现拐点的重要转折点。加上国内紧缩政策有所放缓,保增长再度提上日程。7 月开始国内大宗商品纷纷触底反弹,强反弹时间贯穿整个7 月。而8 月整体高位震荡,乐观局势不改,重心仍然有小幅度上移。
1.2 现货淡季受压,反弹幅度不及期货市场
图表 2:历年LLDPE 现货价格走势情况

国内新增产能陆续释放,影响也得到体现。福建联合、独山子及镇海炼化等装置陆续提升开工率,国内LLDPE 产量进一步增加,市场货源充足,供应压力较大。而传统夏季为LLDPE 需求淡季,下游膜厂总开工不及50%,LLDPE 需求有限。尽管期货反弹强劲,但现货跟进乏力,最终反弹幅度不及期货。
图表 3:2010 年聚乙烯(PE)产量情况 单位:万吨
| 1 月 | 2 月 | 3 月 | 4 月 | 5 月 | 6 月 | 7 月 |
| 69.8 | 72.2 | 84.6 | 92.3 | 85.7 | 91.2 | 86.5 |
数据来源:宏源期货研究中心
由于进口持续存在利润空间,三季度进口量未见大幅度萎缩。原有进口量加上国内新增部分,国内供应继续保持充足。这与我们三季度报告是吻合的。
图表 4:2010 年LLDPE 进口数量及成本情况
| 产品名称: | 线型低密度聚乙烯(初级形状的) | 产品代码: | 39019020 | ||
| 年份: | 2010 | 进口总数量: | 1360320327 | 进口总美元: | 1841327756 |
| 单位: | 千克 | 出口总数量: | 9153995 | 出口总美元: | 13473452 |
按月进口情况
| 一月 | 二月 | 三月 | 四月 | 五月 | 六月 | 七月 | |
| 进口数量 | 225562414 | 177696796 | 273129549 | 206372670 | 161952145 | 150942657 | 164664096 |
| 进口美元 | 293343229 | 236709030 | 378353959 | 286293135 | 225088687 | 208123001 | 213416715 |
数据来源:宏源期货研究中心
图表 5:历年LLDPE 进口数量及成本情况

相比往年来说,2010 年LLDPE 总进口量维持高位。即使是处于淡季的夏季进口量,也要高于2008 年及以前年份。
在供应充足,国内夏季传统淡季需求不力的情况下,LLDPE 现货价格涨幅不及期货属正常情况。
1.3 通胀再度提上台面,推升价格上行
通货膨胀在三季度是大宗商品价格拉升的重要动力之一。基于农产品普遍遭遇极端天气,加之宽松货币政策的继续执行,外围形势的逐渐好转等因素,有关通货膨胀及资产价格上升的预期已经重现。今年一季度政策与通货膨胀相互博弈的局面可能再度回归市场。
据统计局消息显示,8 月份我国居民消费价格(CPI)同比上涨3.5%,涨幅比7 月份扩大0.2 个百分点。该数值已经连续两个月超出3%的温和警戒线水平,且8 月份涨幅创出连续22 个月以来的新高,刺激大宗商品价格再度上行。
不仅是数据上的动力。农产品方面,预计随着秋粮各项数据的公布,粮食价格可能还将上涨,带动化工产品价格上行。尽管9 月还不是特别明显,政策也有打压粮价上涨的意思,但单靠政策很难把价格上涨趋势完全压制住。上涨仅是幅度的问题而非涨与不涨。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。|
|
|
|