库存持续紧张 糖价或继续高位运行
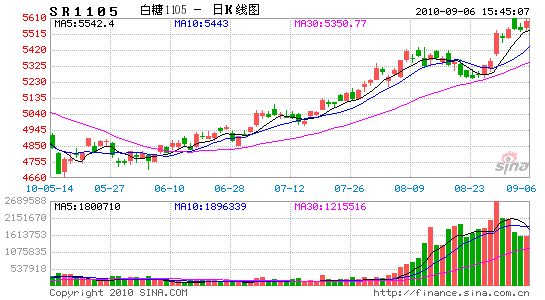
一周行情综述
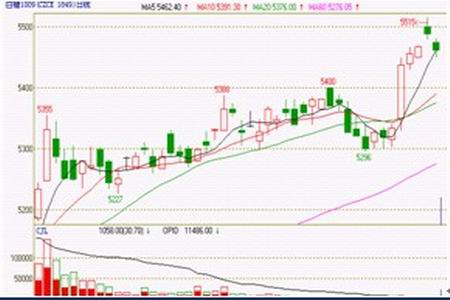
郑州白糖1009合约连续K线图
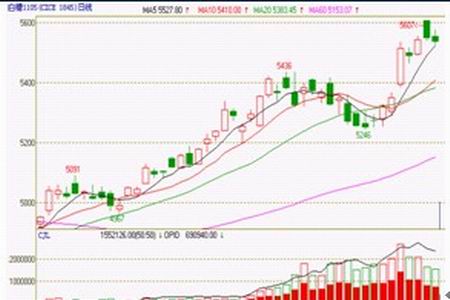
郑州白糖1105合约连续K线图
ICE白糖3月合约连续K线图
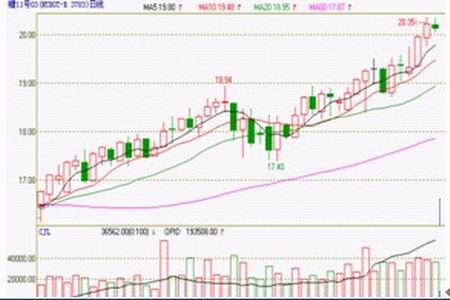
ICE白糖10月合约连续K线图
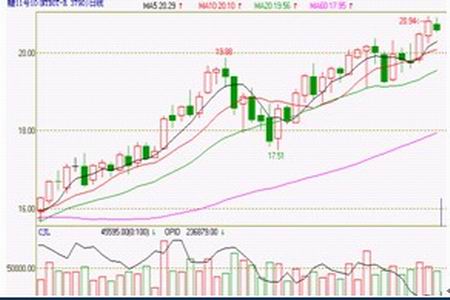
本周国际原糖继续上涨,创下近期新高。本周11号原糖10期合约收于20.60美分,累计涨幅0.64美分或3.21%,期间更是创下20.94美分的近期新高。持仓量达到23.7万手,比上周减少1万多手,成交量为24.5万手,较略减4千多手。
本周郑糖1105合约高开高走,继续上涨。周一大幅上涨,周二小幅调整,周三继续上涨,周四周五继续调整,本周1105合约更是创下年初以来新高,达到5607。合计本周1105期约收于5539元/吨,累计涨幅188元或3.51%。成交量为1013.2万,增加133万,持仓量69.1万,增加将近2万手。
一周行情分析
对供求前景的担忧继续对国际糖市形成支撑
本周国际糖价继续上涨,期间更是冲击了6个月以来20.94美分/磅的最高点。应该说市场方面担心洪涝灾害冲击巴基斯坦的食糖生产、干旱天气有可能导致巴西甘蔗产量进一步下降以及巴西港口继续堵塞等因素是刺激糖价继续上涨的根本原因。
由于数十年不遇的洪涝灾害席卷甘蔗田,估计今年巴基斯坦的食糖产量还将下降。巴吉斯坦贸易公司(TCP)发言人Khizar Hayat日前表示,巴基斯坦将从印度和巴西进口77,500吨白糖。而巴西圣保罗州蔗产联盟(Unica)技术部主任安东尼奥-帕杜瓦-罗德里格斯本周四表示,受4月份以来天气持续干旱的影响,估计10-11制糖年巴西中-南部地区的食糖产量较4月份预期的3,410万吨将下降1个百分点,至3,370万吨,但较09-10制糖年2,860万吨的产量仍增长17.8%。巴西Williams船务公司本周公布的数据,估计未来数日和数周进入巴西港口装运食糖的船舶数量将从此前一周的110艘减少到116艘,港口等待装运的食糖数量已从上周的3,308,181吨增长1.6%,达到3,360,250吨。
在经过连续两年的食糖供给不足后,今年是全球糖产量开始复苏的第一年。但是因为反常的天气原因,前期巴西港口出现堵塞影响了全球市场的短期供给,现在巴西又降低了增产预期。可以说全球糖市在未来仍有很大不确定性。市场方面预期10-11制糖年全球食糖市场将最大限度地达到平衡,而不是供给过剩,对糖市形成了有力的支撑。反常天气冲击了巴基斯坦、俄罗斯等不少国家的食糖生产已淡化了新制糖年全球食糖生产前景,而需求仍保持旺盛势头,甚至还有可能上升。基于这些原因,国际糖价在未来走势或许更有可能是高位运行。
库存持续紧张,糖价或继续高位运行
本周郑糖1105合约本周受现货大幅上涨带动,强势上涨,价格创出年初以来新高。现货情况,与上周相比,本周糖价呈现大幅上涨的趋势,周涨幅达到了20-250元/吨。
根据中国糖业协会公布的数据,截止至8月底,全国累计销糖993.53万吨,其中累计销蔗糖937.21万吨,销甜菜糖56.32万吨;销糖率为92.52;库存为80.3万吨。
和去年同期相比,由于产量只有1073.83万吨,同比减少169.29万吨或13.6%;所以尽管销糖量也下降147.2万吨或12.9%;销糖率还是从91.76%上升为92.52%。库存则是同比下滑22.09万吨或21.6%,大大少于去年同期水平。而10/11榨季北方糖厂并没有提前开榨的计划,也就是说在新糖大量上市之前,9、10月份全国将一直持续这库存偏紧的局面。从供求关系上看,本榨季总供应量预计为1354万吨(一般贸易进口糖50万吨+国储糖200万吨+产量1074万吨+上榨季结转30万吨)。但是消费却在不断增加,预期为1350-1400万吨。国内供需面处于偏紧格局。
而为了保证国内糖市的供应,国家发改委、商务部、财政部联合发出公告,公告内容表示,为了保证食糖市场供应,稳定价格,国家发展改革委、商务部、财政部决定于9月9日投放第八批国家储备糖,数量24万吨,竞卖底价为4000元/吨(仓库提货价)。
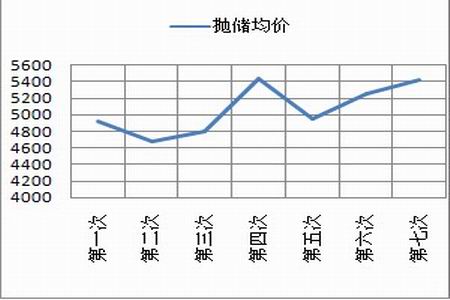
这是本榨季发改委第八次抛储,前七次已经累计抛糖147万吨,均价也从4900元/吨上涨至5400元/吨。由于本榨季减产,产销区库存薄弱,此次抛储目的估计也主要是为缓解目前市场库存紧张局面,减轻库存压力。但是随着抛储的增加,国家对糖市调控能力就慢慢减弱。这点我们可以从抛储后的价格走势就可以看出端倪。
本周国内糖市继续上涨。本周中国糖业协会公布了截止至8月底的产销情况。本榨季产存在缺口,库存可以说是十分紧张。因此,发改委决定继续抛储,以缓解目前市场上的紧张局面。因此,国内仍是供求偏紧的格局,糖价即使不翘尾,下跌的幅度也比较有限。后期国内糖价仍然是处于高位运行格局。
操作建议:
郑糖1105在本周继续反弹,而且创出年初以来的新高5607元/吨。从日线上看,郑糖在周一大幅上涨,突破前期高点5436元/吨,并在周四再次跳空高开,创下新高5607元/吨。之后涨势有所放缓,稍作调整。目前来看,郑糖重新回归上升通道,有望继续前期涨势。建议继续持有多头。
数据图表汇总
图表:全球食糖生产消费
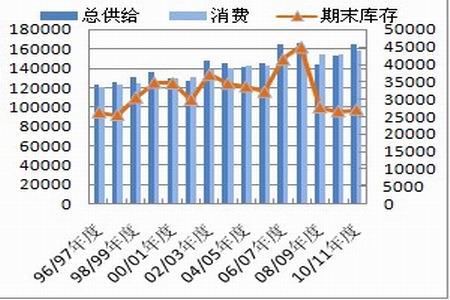
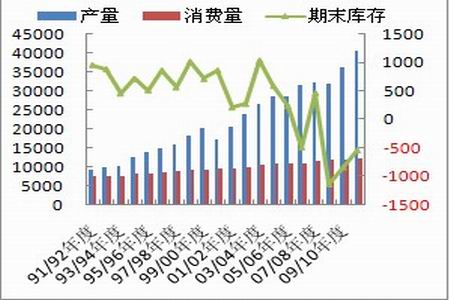
图表:巴西食糖生产消费
图表:本榨季抛储情况
图表:国内白糖销糖率

图表: 中国食糖产销进度

图表:国内白糖现货价格走势

一周新闻回顾
【印度】新制糖年或出口200万吨食糖
英国Sucden贸易公司印度分公司总经理Yatin Wadhwana本周四表示,由于经历连续两年歉收后将迎来丰产,估计拟于10月1日开始的10-11制糖年印度的食糖出口量将达到200万吨。
【巴西】新制糖年巴西将产蔗6.515亿吨
巴西商品供应公司(Conab)本周四表示,由于过去一年中-南部产蔗区降雨充沛,估计2010-11制糖年巴西甘蔗产量较前期预测的将增长7.8%,达到6.515亿吨,其中将有54.9%即3.575亿吨的甘蔗用于生产酒精,将产酒精284亿公升,其余45.1%即2.94亿吨甘蔗用于生产食糖。
【印度】10月开始将允许出口白糖
印度政府官员本周四表示,为了履行政府搁置了两年的出口义务,估计拟于10月1日开始的制糖年印度将允许糖厂每季度出口一定量的白糖。印度食品部将事先预测印度食糖总供应量的情况来决定白糖出口时间和数量。由于减产印度连续两年没有出口食糖,不过,2010-11榨季印度食糖产量或增加到2,300万吨,将预示着印度不可能再依靠进口来满足需求量。
Kingsman:全球食糖供给或仅过剩352万吨
瑞士的国际糖业咨询机构Kingsman SA的负责人乔纳森-金士曼本周三表示,由于巴西、俄罗斯、南非等其他产糖国天气干旱,估计拟于2011年3月份结束的2010-11制糖年全球食糖供给将过剩352万吨,低于6月份预期的520万吨。去年全球食糖供给缺口达到691万吨。根据金士曼最新的预测,估计全球食糖产量将超过2009-10制糖年的1.5356亿吨,达到1.677亿吨,不过,低于前期预测的1.702亿吨。
【泰国】2010-11制糖年将出口食糖500万吨
泰国糖厂公司负责人Prakit Pradipasen本周三表示,由于来自于亚洲南部国家尤其是印尼和日本的食糖需求增加,估计2010-11制糖年泰国有望出口食糖500万吨。由于距离较近,也可能出口到巴基斯坦和孟加拉国。
截至8月末全国累计销售食糖993.53万吨
2009/10年制糖期全国共生产食糖1073.83万吨(上制糖期同期产糖1243.12万吨),比上一制糖期少产糖169.29万吨,其中,产甘蔗糖1013.83万吨(上制糖期同期产甘蔗糖1152.99万吨);产甜菜糖60万吨(上制糖期同期产甜菜糖90.13万吨)。截至2010年8月末,本制糖期全国累计销售食糖993.53万吨(上制糖期同期销售食糖1140.73万吨),累计销糖率92.52%(上制糖期同期91.76%),其中,销售甘蔗糖937.21万吨(上制糖期同期1062.01万吨),销糖率92.44%(上制糖期同期92.11%),销售甜菜糖56.32万吨(上制糖期同期78.72万吨),销糖率93.87%(上制糖期同期为87.34%)。
2010年9月9日第八批国储糖竞卖公告
为了保证食糖市场供应,稳定价格,国家发展改革委、商务部、财政部决定于9月9日投放第八批国家储备糖,数量24万吨,竞卖底价为4000元/吨(仓库提货价)。国家储备糖投放通过华商储备商品管理中心电子网络系统公开竞卖,竞卖标的单位为300吨,竞买主体限于食品加工企业。
东亚期货 徐舟
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。|
|
|
|