政策口风变软 锌价趁势反扑
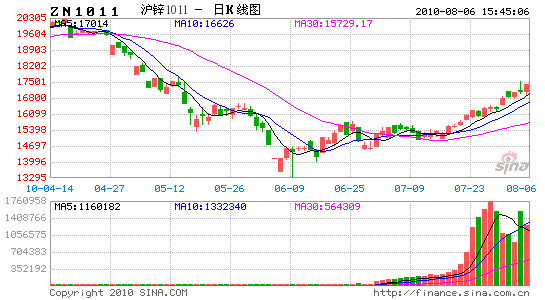
整个七月份,沪锌呈现出震荡攀升的走势。月初在14500附近筑底成功后,沿着5日线稳步向上冲击,月末报收于16300附近,短期上涨幅度超过10%。展望后市,由于宏观经济形势面临着不确定性,金属需求存在一定的变数,我们判断近期金属价格大幅反弹是对前期过度下跌的修正,而不是行情的反转,中期寻底之路尚未结束。
一、房地产调控政策的口风变软
7月22日,中国中央政治局会议上定调了未来一段时期宏观政策的方向,将由上半年的“从紧”偏向于“求稳”。决策层强调,调结构必须以经济平稳增长为前提,经济的回落必须在可控范围内。根据中央的推算,为使得社会就业率达到理想状态,中国经济增长率必须高于8%。这次会议的表态多次强调了保增长,预示着在经济形势进一步明朗化之前,不大可能继续出台新的调控手段,政策调控的口风明显比二季度变软。
本次会议前夕,决策层向专家组提出了几个课题,最核心的涉及下半年的经济形势是向上还是向下,宏观调控需要下重手还是轻抚。根据后来的调研结果,出现了两种声音:一种观点是外部需求不稳定,下半年宏观形势不甚乐观,甚至有重新衰退的可能。因此调控手段应当软化,甚至做好第二轮经济刺激计划的准备。另一种观点是中国经济已经出现了积极信号,增长动力较充足。因此,强调应该继续实行调控政策,防止经济过热。综合这两种不同的声音,政治局会议上定调:下半年经济既要继续实行调控政策,但更要保证经济增长保持在合理水平,防止出现失控的局面。
中央政治局会议定调要保持经济稳定增长,房地产调控政策还会持续,但政策的口风已经明显比前两月更软。更值得注意的是,政治局会议以后下属各部委的政策表态也表明了政策的执行端发生了变化。发改委、住建部、统计局等部委先后表示,房价过快上涨的势头已经初步被遏制。因此,即使中央调控的政策还会持续,但具体到下属各部委的执行力度上势必将减弱。这即意味着下半年的货币政策将再次由“从紧”偏向于“适度宽松”,引发投资者乐观情绪升温。
考虑到09年政府为了刺激经济而消耗了大量的资金,地方融资平台的债务已经高达10万亿。这就意味着持续进行扩张政策的财政能力或有不足,乐观预期一旦落空,空头将迅速反扑。
二、欧洲银行压力测试暂时缓解了市场忧虑情绪
7月23日,欧洲银行业监督委员会(CEBS)公布了这份众盼已久的欧洲银行“压力测试”结果。91家被测银行中,七家“不及格”。 比起此前一些分析人士预测的会有十家以上银行“不及格”,这个结果好于预期。特别是葡萄牙、法国和意大利的银行全部过关,出乎一些分析人士的意料。
不过对于此次银行压力测试,更像是一场政府公关行为。首先,测试中对“不利情景”的假设比较保守——假设欧盟27国2010年零增长,2011年经济萎缩0.4%;欧元区2010年经济萎缩0.2%,2011年萎缩0.6%;而美国2010年经济增长1.5%,2011年增长0.6%。
若“不利情景”成真,则所有“不及格”银行共需补充35亿欧元的资本金,远远低于此前一些预计所称的1000亿欧元。其次,测试中虽然考虑了欧元区主权债务的风险,根据各国财政状况对其债务进行了折价(比如对希腊债务的折扣率是23.1%,对德国债务的折扣率是4.7%,欧盟平均的折扣率是8.5%),但却完全不考虑出现主权债务违约——也就是100%损失的情况。而部分市场人士至今还认为,希腊存在违约的可能性。
无论是从测试的执行程序还是具体执行参数来看,这次银行压力测试均有较多不严谨的之处。但不论怎样,短期来看,这样的利多结果对于恢复投资者对欧洲市场的信心起到了一定的促进作用。
三、供需基本面情况
3.1 中国锌产量保持快速增长
2009年,伴随着经济复苏的步伐,有色金属价格单边上扬。与此同时,各矿商和冶炼厂纷纷扩大产能,使得锌矿供应量大增,精炼锌产量也保持高速增长。
图:电解锌产量同比快速增长

2010年6月,中国电解锌产量42.2万吨,同比去年增长15.15%,增幅小于5月份的35%,但仍处于较高水平。1-6月份,中国电解锌产量246.6万吨,而去年同期的产量是187.7万吨,同比增长31.38%。电解锌产量的快速增长,加大了贸易商出货压力,近期现货询价不活跃,成交较少。
3.2 中国锌进口量
2010年5月锌矿砂及精矿进口达到22.4万吨,比上月继续增长2.2万吨,同比去年同期则减少25.6%。这主要是由于上半年锌价大幅向下修正,盈利前景的黯淡导致进口商采购量大幅减少。随着锌价逐步探底企稳,持续进口的态势将会延续。
图:锌矿砂及精矿进口
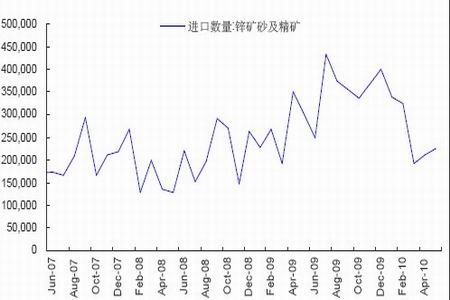
图:精炼锌净进口

从上图看到,5月份精炼锌净进口26361吨,与09同期的净进口量95621吨相比大大减少,但同比08年仍有较大幅度的增长。09年精炼锌净进口数量的超常规增长主要是受到跨市场套利活动的影响,随着套利窗口的关闭,精炼锌的进口量逐步回归正常。
3.3 库存变化情况
图:伦敦锌库存仍在走高

今年以来LME锌库增幅达到26.98%,而同期LME铜和LME铝的库存分别减少18.1%和5.05%,相比之下,锌库存目前达到15年来的高点将继续对市场价格产生压力。在前期价格跌至边际成本附近之时,不少生产商迫于压力减少供应量,然而最近一个月锌价明显回升,生产回到盈利水平上,生产商还未出现明显减产,因此笔者判断当前市场过剩的局面短期无法改观。
图:上海锌库存小幅下降

上海锌库存从6月初开始减少,一方面由于当时锌价快速下跌至15000以下,许多冶炼厂预期锌价将跌破成本于是收缩产能所致;另一方面,由于消费旺季的结束,部分冶炼厂开始停工检修设备,导致电解锌产量下降。产量的减少使得消费企业转而向库存提货,导致上海锌库存下滑。
根据世界铅锌研究小组的研究显示,今年前5个月,全球锌市场过剩20.9万吨。5月锌的过剩量有所增加,主要是由产量水平创纪录造成的,尤其是中国今年前5个月,矿产量和精炼锌产量分别较去年同期增长45%和34%。
3.4 2010年全球锌供应继续过剩
据国际铅锌研究小组的研究结果显示,全球2010年精炼锌需求或将提高11.3%至1205万吨,欧洲、日本和东南亚各国精炼锌消费量预计将从09年的锐减中反弹,中国精炼锌需求料将提高8.9%。
今年全球精炼锌产量料将提高10.3%至1246万吨,中国以11.3%的产出增幅领先市场;印度斯坦公司在印度北部拉贾斯坦邦建设的年产21万吨的Rajpura Dariba锌冶炼厂投产也为产量增长作出贡献。国际铅锌研究小组预计,锌开采供应将增加6.3%至1205万吨。
因此,预计2010年全球锌市供应过剩418,000吨。
四、后市展望
展望后市,由于欧洲债务危机的影响尚未实质性表现出来,全球宏观经济形势面临着不确定性;中央政治局定调经济政策“从紧”偏向于“求稳”,暗示更严厉的调控政策不会在近期出台,但不代表调控会从根本上结束,金属需求存在一定的变数,我们判断近期金属价格大幅反弹是对前期过度下跌的修正,而不是行情的反转。未来一段时间将呈现高位震荡的走势,随后继续向下寻底。
神华研究院 周华良
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。|
|
|
|