铜中期走势依然存在较大不确定性
内容提要:
1、央行宣布提高人民币汇率弹性,并进一步推动人民币汇率改革,以人民币计价的大宗商品兑换成美元进行估值势必导致外盘金属价格走高。而外盘涨必带动内盘走强的惯性思维也推升内盘走强;人民币走强意味着人民币购买力的提升,中国需求放大的预期也推升铜价走高。
2、全球经济从衰退中复苏的速度快于预期,但在世界经济慢慢摆脱衰退之际,又出现了一些“新的、同样可怕的挑战”。
3、后期欧洲会爆出越来越多的隐瞒财政状况的国家。此外,相关数据显示美国财政状况恶化,这引发全球对主权债务的担忧。
4、目前,中国政策调控和力度均没有因欧元区主权债务危机而有所放松,货币供应量增速继续向历史平均区间回归。
第一部分 宏观基本面分析
一、人民币汇改重新启动
央行宣布提高人民币汇率弹性,并进一步推动人民币汇率改革,从市场反应看,商品期货受益明显。人民币汇改令市场预期人民币短期将升值,金融市场全面走高,但汇改因素并不是能扭转金融市场趋势的关键因素,不应对人民币升值幅度有过高期待。
央行货币政策委员会委员李稻葵近日表示,当前重启汇率形成机制改革的时机已成熟。人民币汇率未来将双向波动、更具弹性,当前不存在人民币汇率大幅波动、尤
其是对美元大幅升值的基础。即便是人民币升值,根据历史经验,也会控制在一个比较合理的、可以接受的范围之内,进行渐进的、可控的升值。他还指出,从目前中国经济运行的情况来看,汇率大幅度波动的基础不存在。近年来,中国的贸易顺差不断下降,经常项目顺差占GDP的比重从2008年的9.9%降至5.8%。从今年1-5月的运行情况来看,今年的顺差占GDP的比重很可能会降到2%左右。在这种情况下,人民币当然不存在大幅波动,尤其是大幅升值的可能性。
图1: 美元兑换人民币指数走势图

一年前的G20峰会上,中国方面趁着全球经济尚在“喘气期”,有抛出人民币国际化思路的意图,周小川代表中国政府提出“超主权储备货币”的倡议,欲让人民币在国际舞台上争得一席之地,但无奈于各国揪着汇率问题的“小辫”不放,最后未达预期。一年后,又是G20,此次央行在峰会召开前送去“大礼”,外交意图很明显,在汇率问题上,这些年来中美摩擦不断,西方国家对人民币低估的质疑一直就没有停止过,这次主动示好,到时岂不更加有话语权?所以说,此次汇改的外交用途或许要远远大于现实的实质影响。
央行做此表态后,立刻获得了美国和IMF的欢迎。重启人民币汇改意味着人民币将与美元进一步脱钩,由前期的紧盯美元转为扩大汇率波动空间。在当前形势下,这意味着人民币将会升值。同时,央行的声明只是宣布重启人民币汇改,恢复到过去的汇率机制,至于人民币汇率的实际变化则是另一回事。人民币汇率的实际波动仍然是受控的,不会出现大起大落。此次进一步推进汇改,对出口企业短期来说影响不大,但长久来看,还是要主动应对,着力调整产品结构,提高技术管理水平以保证出口企业微薄的利润。
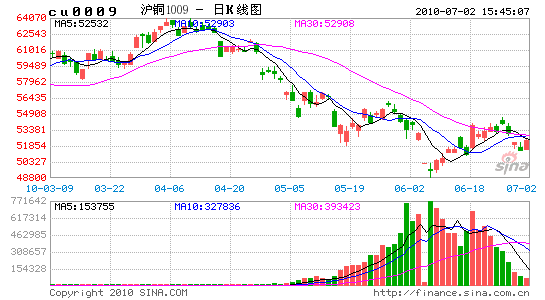
同时,人民币汇改成铜价上涨一诱因。人民币升值预期对铜价的影响主要体现在至少以下两方面:一方面,以人民币计价的大宗商品兑换成美元进行估值势必导致外盘金属价格走高。而外盘涨必带动内盘走强的惯性思维也推升内盘走强;另一方面,人民币走强意味着人民币购买力的提升,中国需求放大的预期也推升铜价走高。但需要注意,汇改推升外盘走强从长期来看主要还是体现在估值方式的变化上,曾经套用的沪伦比值未来将出现波动较大局面。此外,本次央行宣布增强人民币汇率弹性是在G20峰会背景之下,央行的决策是否真的意味着高层对于当前经济复苏的认可仍存疑。
二、全球经济复苏明显放缓
近期,越来越多的迹象表明,二季度末三季度初经济复苏有放缓之忧,主要体现在工业扩张放缓、欧美失业率高企、消费者信心指数下滑和先行指标回落。国际货币基金组织和G20国峰会都表示,全球经济从衰退中复苏的速度快于预期,但在世界经济慢慢摆脱衰退之际,又出现了一些“新的、同样可怕的挑战”。
发达国家先行指标纷纷回落。美国5月份制造业采购经理人指数回落至59.7;5月份美国利于失业率下降的私人就业人数仅增加4.1万人,而4月份为增加21.8万人;美国5月份的零售销售销月率下滑1.2%,数据显示建筑材料采购骤降。欧元区5月制造业采购经理人指数自46个月高位回落至55.8;欧元区4月份零售销售月率也下滑了1.2%,为2008年10月以来最大降幅。
中国经济存在滞涨之忧。中国5月份规模以上工业增加值较上月回落1.3个百分点;1—5月份固定资产投资同比增长25.9%,比1—4月份回落0.2 个百分点;5月份制造业采购经理人指数降至53.9。房地产项目投资因为惯性的作用而继续增长,但随着国家对地产业调控政策的不断落实,房地产投资能否维持高位有很大的不确定性。5月份出口同比增长48.5%,但随着欧盟各国削减赤字,预期未来数月内会影响到中国的出口。
图2:全球主要国家采购经理人指数

图3: 国内采购经理人指数

三、欧债危机只是暂缓,仍未完全解决
目前,西班牙3年期国债成功拍卖和欧元区通过4400亿欧元的计划细节出台暂时缓解了市场对欧元区主权债务危机的担忧。然而,6月4日匈牙利官方的言论称重蹈希腊覆辙可能性并不夸张,加上罗马尼亚宣称与希腊处于相似的困境,这将担忧转化为现实。由于匈牙利新政府提供了混乱且部分错误的预算数据,后期欧洲会爆出越来
越多的隐瞒财政状况的国家。而希腊政府实施紧缩政策和改革措施的不确定性将导致主权债务危机担忧时而浮现,如国际信用评级机构穆迪6月14日下调希腊主权债务评级,将其从A3级降为垃圾级,下调4个等级。
图4: 欧元区和美国国债余额占GDP比

此外,相关数据显示美国财政状况恶化,这更是引发全球对主权债务的担忧。美国财政部表示,为了终结经济危机而投入庞大的支出,截至6月1日,美国政府的负债已经突破13万亿美元大关,这也是美国历史上的最高纪录。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。|
|
|
|