大豆豆油和豆粕之间的套利研究
一、套利概念简介
1. 套利的概念:
套利是指利用相关市场或相关合约之间的价差变化,在相关市场或相关合约上进行交易方向相反的交易,以期价差发生有利变化而获利的交易行为。
2.套利种类:
(1)跨期套利:是指在同一市场(即同一交易所)同时买入、卖出同种商品不同交割月份的期货合约,以期在有利时机同时将这些期货合约对冲平仓获利。
(2)跨商品套利:是指利用两种或三种不同的但相关联的商品之间的期货合约价格差异进行套利,即同时买入或卖出某一交割月份的相互关联的商品期货合约,以期在有利时机同时将这些合约对冲平仓获利。
(3)跨市套利:是指在某个交易所买入(或卖出)某一交割月份的某种商品合约时,在另一交易所卖出(或买入)某一交割月份的某种商品合约同时,在另一个交易所卖出(或买入)同一交割月份的同种商品合约,以期在有利时机分别在两个交易所同时对冲在手的合约获利。
(4)期现套利:是指利用期货市场与现货市场之间的不合理价差,通过在两个市场上进行反向交易,待价差趋于合理而获利的交易。
二、套利机会存在的描述统计性分析
1. 豆类产品的描述性统计性质及如何从中观察出套利机会
图一 大豆、豆油和豆粕期货价格的走势线
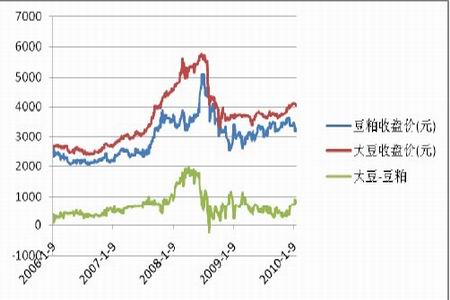
由上图可以看出豆油在07年下半年开始到08年初价格急剧上升,此后经过一个急剧性的回拉,此后经过短期震荡调整后又大幅急跌。大豆的走势相对豆油波动相对平稳一些,上涨速度和下跌均小于豆油,而豆粕的上涨走势又时滞于大豆。价差出现了明显的变化,说明套利空间存在。
(2) 下面分别分析豆油、大豆和豆粕之间的比价关系
在宏观基本面较为稳定、产业技术没有发生重大变革以及相关同类替代品的生产也较为稳定时,豆类商品之间的比价也具有一定的稳定性;而当基本面发生重大变化的情况下将会冲击不同商品价格的变化,由于不同商品的性质不同而导致了价格变化的速度、幅度不同,因此也就导致了比价的波动。当波动幅度超过一个合理空间将会出现一个套利空间,因为我们假设生产结构没有发生实质性改变,当冲击结束后,比价仍应回到一个合理的范围内。
图二 大豆与豆粕的比价走势图

大豆/豆粕的描述统计性质如下:
图三 大豆与豆粕比价历史数据的统计性质

上图为大豆/豆粕比价的一个柱形分布图,具体统计量如下
| 均值 | 中位数 | 最大值 | 最小值 | 标准差 |
| 1.2190 | 1.1953 | 1,5925 | 0.9444 | 0.1111 |
理论上当比价分布在柱形图的左右两个尾部时,此时说明价格存在极度扭曲,我们可以进行套利操作,比如我们可以取左右尾部的各5%作为套利范围。当然在实际中,我们要考虑交易成本,以及各厂商的资金及风险状况决定套利的范围。操作上当比价远高于均值,我们可以通过卖出大豆、买进豆粕进行套利;当比价远小于均值时,我们可以通过买进大豆、卖出豆粕进行套利。
同理,以下是豆油/豆粕和豆油/大豆的比价图以及其描述性统计性质:
图四 豆油与豆粕比价走势图

图五 豆油与豆粕历史数据的统计性质
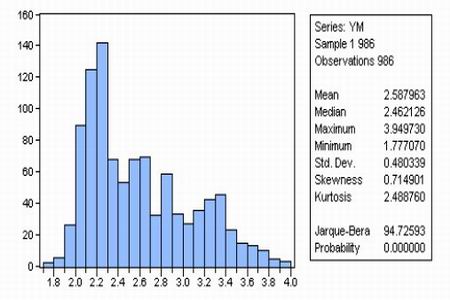
| 均值 | 中位数 | 最大值 | 最小值 | 标准差 |
| 2.5880 | 2.4621 | 3.9497 | 1.7770 | 0.4803 |
图六 豆油与大豆比价走势图
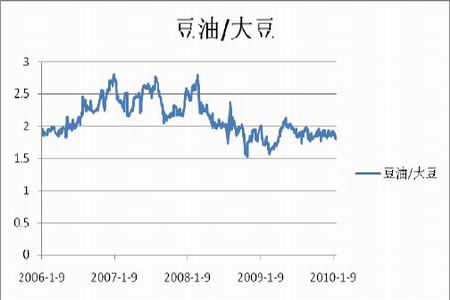
图七 豆油与大豆比价的统计性质

| 均值 | 中位数 | 最大值 | 最小值 | 标准差 |
| 2.1152 | 2.0318 | 2.7959 | 1.5109 | 0.2817 |
上述关于比价的统计性质分析同样也可以运用到价差的统计分析当中。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。网友评论