利空因素涌动 天然橡胶市场承压运行
一、市场回顾
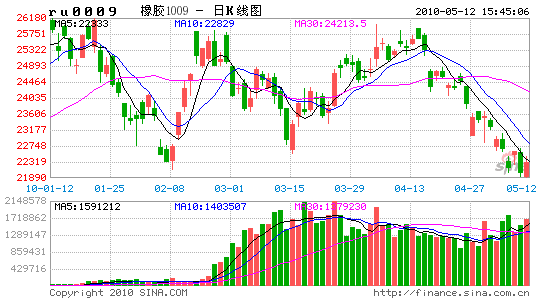
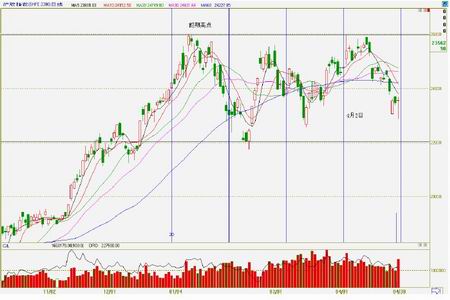
4月份天然橡胶市场出现冲高回落走势。月初,由于欧元区暂时就救援希腊的问题上达成一致,刺激了欧美股市和整个商品市场的上涨,东南亚天然橡胶主产区的供应也相对吃紧,现货价格持续走高,加上3月份中美等主要经济体的汽车销量表现良好、国内外天然橡胶库存的连续减少,这些利好因素支撑了天然橡胶的高位震荡之势,但在市场表面强势的背后,各种利空因素也在聚集。进入下半月之后,首先是国内出台的一系列遏制房价过快上涨的举措令市场信心受到影响,而国储两次抛售共计6万吨天然橡胶,抑制胶价的意图明显,基本面上,市场对东南亚产区供应增多的预期加重了市场的看空气氛,同时欧洲债务危机的波动令商品市场面临很大下行压力,诸多因素共同促成了4月中旬之后天然橡胶价格的连续大跌,30日沪胶一度运行于23000元之下。
图1 沪胶基本走势图
二、基本面分析
世界经济的快速复苏以及由此引起的对天然橡胶需求的加速增长可能是影响全球天然橡胶市场中期走势的主导性因素。IMF在4月21日发布的《世界经济展望》中预计,2010年全球经济(实际GDP)的增长速度将到达4.2%,这一数据比其于2009年十月、2010年1月分别预测的3.25%、3.9%更为乐观,而去年全球经济的实际GDP则是萎缩了0.8%。另外,不同的经济体其复苏的速度并不相同,IMF认为欧盟、美国和日本等各主要发达经济体今年将出现温和的增长,如美国的增速为3.1%,而大多数新兴经济体与发展中国家的增长速度要快一点,如中国、印度的增长速度可能分别会达到10.0%、8.8%。
世界天然橡胶的需求量一般来说非常强烈地依赖于世界经济的增长,从一季度的数据看,中国、印度、马来西亚三国天然橡胶的进口量和消费量均出现较大的增加,这可以在一定程度上反映市场对天然橡胶需求的好转情况。而进入五月份之后,此前两个月采购相对较少的轮胎生产企业将重新入市,这也是增加对橡胶需求的一个重要因素。
1.ANRPC天然橡胶供应:2012年前持续温和增长
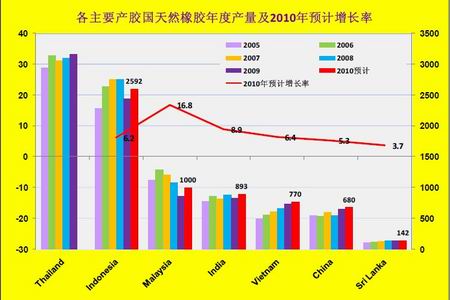
占全球天然橡胶供应量94%的天然橡胶生产国协会(ANRPC)在4月份的月度报告中称,好于预期的全球经济复苏以及由其引发的天然橡胶需求可能将主导中短期橡胶市场的人气。因轮胎制造行业的买家正返回市场,天然橡胶需求亦可能在4月之后获得进一步提振。ANRPC在报告中称:“轮胎制造业大体上在3 月和4 月份推迟采购,因橡胶价格过高,而预期越冬季节过后供应量将令人满意。”该协会预期来自其会员的全球橡胶供应量在2010 年将增长6.2%至936.7 万吨,较上次预估的增产5.7%有所增加。
以下是各国年度产量及增长率的图示,需要说明的是,各国的数据均来自于其政府相关部门的预测,这其中不包括泰国的数据,我们假定泰国2010年的增长率与去年的增长率持平,为2.4%,所以2010年其产量为32.40万吨。
图2 各国天然橡胶年度产量示意图
<
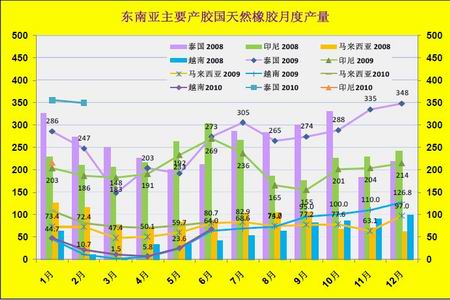
2010 年以来,除中国以外,ANRPC 各成员国天然橡胶供应量同比均有所增加。泰国2010年1-2 月份天然橡胶产量为70.4 万吨,较2008 年同期(53.3 万吨)大增32.1%;印尼2010年1 月份天然橡胶产量为21.6 万吨,较2008 年同期(20.3 万吨)增加6.4%;马来西亚2010年1-3 月份天然橡胶产量为26.29 万吨,较2008 年同期(19.32 万吨)大增36.1%,4 到6 月份预计总产量22.8 万吨,同比增加19.7%;印度2010 年1-3 月份天然橡胶产量为20.1 万吨,较2008 年同期(18.8 万吨)增加6.9%,4 到6 月份预计总产量17.4 万吨,同比增加8.8%,越南2010 年1-3 月份天然橡胶产量为7.97 万吨,较2008 年同期(5.69 万吨)增加40.1%,3 到5 月份预计总产量9.94 万吨,同比增加6.4%,中国2010 年1-3 月份天然橡胶产量为1.14万吨,与2008 年同期(1.33 万吨)相比减少了14.3%,4 到6 月份预计总产量19.7 万吨,同比增加2.4%,斯里兰卡2010 年1-3 月份天然橡胶产量为3.94 万吨,较2008 年同期(3.80万吨)增加3.7%,4 到6 月份预计总产量3.72 万吨,同比增加18.1%,柬埔寨2010 年1-3月份天然橡胶产量为0.83 万吨,较2008 年同期(0.70 万吨)增加18.6%,4 到6 月份预计总产量1.05 万吨,同比增加81.0%。
图3 各国天然橡胶2010 年度产量示意图
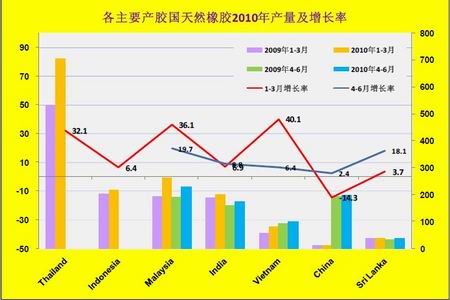
图4 主要产胶国天然橡胶月度产量
2010 年,ANRPC 的一些成员国天然橡胶种植面积多数有所增加,其中印度增加6000 公顷,越南23000 公顷,中国22000 公顷,柬埔寨10000 公顷,印尼3000 公顷。实际上,自 2005 年以来的这段时间里,天然橡胶的种植面积有了大幅的增长,据统计,从2005 年至2009年,全球天然橡胶种植面积增加了近187.8 万公顷,这些新的胶树大约从2012 年起进入割胶期,届时产量将会大量增加,下表为预计的2012 年之后这些新树的年产胶量。
表1 2005-2009 年种植的天然橡胶新树的年度产量
| 年份 | 产胶量(万吨) |
| 2012 | 0.413 |
| 2013 | 0.940 |
| 2014 | 1.656 |
| 2015 | 2.447 |
| 2016 | 3.088 |
数据来源:ANRPC
ANRPC 各主要国家的胶树多数是在二十世纪八十年代种植的,这些树龄在二十多年的胶树的平均产较量会随着时间逐渐减少,因此,从长远来看,特别是2012 年之后,全球天然橡胶的总产量是否会增加将主要取决于两个因素的共同作用:一个是2005-2009 年新植胶树的产量增加情况,另一个因素是老胶树的产量减少情况。
2.2010年以来ANRPC天然橡胶需求加速
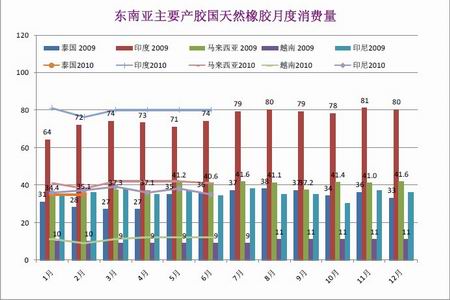
在ANRPC中,中国、印度和马来西亚三国的天然橡胶消费量是最大的,这三个国家的需求量之和占全球天然橡胶总需求量的45%左右。2010年第一季度,这三国天然橡胶的进口量和消费量均出现了较大幅度的增长,这也反映了全球天然橡胶市场正重新进入一个需求驱动的上涨阶段。
2010年第一季度,中国天然橡胶与复合胶的消费量同比增加了27.9%,而一季度的进口量按年率算分别增长33.8%和69.8%,注意到复合胶中的95%以上都是天然橡胶,上述的数字更显示了来自中国市场需求的强劲。
在印度,今年一季度天然橡胶的消费量和进口量分别同比增加了12.8%和121.4%。马来西亚正在从一个天然橡胶的出口国变为进口国,2010年一季度该国天然橡胶消费量增加了13.3%,进口量增加了28.3%,据初步统计,马来西亚今年一季度共进口天然橡胶18.35万吨。马来西亚国内的手套制品业将取得进一步的发展。
图5 主要产胶国天然橡胶月度消费量
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
网友评论