郑糖面临严峻考验 期价箱底等待突破
一、行情描述
(图一)ZCE白糖、ICE原糖期价及国内白糖现货价格走势图
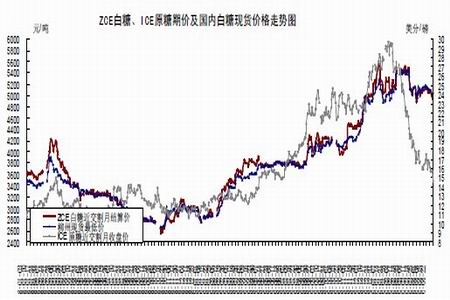
四月份全球经济和金融形势发生动荡的情形下,部分大宗商品期价通胀推动创出新高后,展开了深幅回调。如今欧洲债务危机愈演愈烈,对国际金融市场构成不小的利空冲击,另外世界部分国家收紧货币政策的意愿较强,也在抑制商品期价的走高,尤其是中国对房地产投机行为的严厉打击,国内期价,随着中国股市的深幅回调展开调整。全球市场和国内市场的空头氛围逐渐加重。对于国际原糖期货则因基本面供求的转变,率先进入了下跌通道,并延续弱势探低走势,Ice 原糖期货本月再创新低,5 月合约最低已经下探至14.55 美分,继续回吐09 年涨幅,弱势不改。郑糖期货在此种利空冲击下,勉强维持着高位盘整。毕竟国内的供求形势在西南干旱的影响下难于深跌,表现着顽强的抗跌性,目前暂时维持在高位盘整格局。(见图一)
(图二)ZCE白糖基差走势图
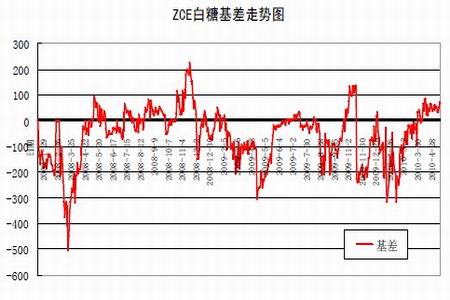
以最近交割月白糖期货的结算价与柳州市场的最低现货报价做基差分析,如上图二所示。期货与现货价差继续回升,目前已步入反向市场,符合榨季结束时的表现,体现了短期供应不足对现货市场的支撑力度大于期货价格。一般临近榨季结束时,期现达成了相对的均衡。预计后市期现价差会围绕0 轴附近窄幅波动,一旦价差超过200 以上便是较好的套利机会。
(图三)郑州商品交易所白糖仓单统计
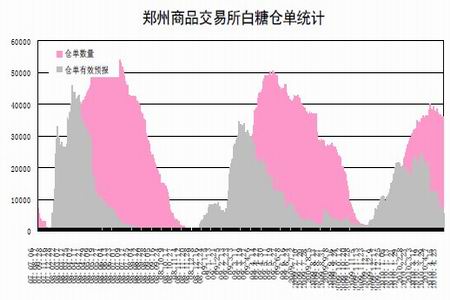
根据郑州商品交易所白糖仓单统计报告分析看, 09/10 榨季蔗糖生产已临近尾声,目前的仓单总量与前两个榨季同期水平相比有所降低,关键是有效预报却大幅的少于同期水平,注册仓单的逐步降低会减轻对糖价的压力,反而有效预报的下降表明当前食糖紧缺会愈来愈严重,对未来糖价还会形成支撑。
二、基本面分析
1、食糖消费稳步增加,但仍低于同期水平。
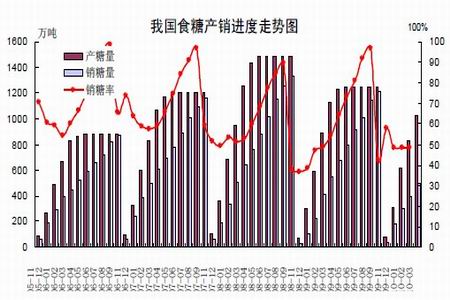
从中糖协获悉,截止2010 年3 月末,本制糖期全国已累计产糖1031.4 万吨(上制糖期同期产糖1127.52 万吨);而本制糖期全国累计销售食糖499.28 万吨(上制糖期同期销售食糖552.91 万吨),累计销糖率48.41%(上制糖期同期49.04%)。从云南糖会的透露的消息看, 09/10 榨季受甘蔗种植面积减少和干旱影响,全国食糖产量预计1070万吨,比上榨季减产173 万吨,减幅达14%。除云南受旱灾影响,收榨时间推迟到5月中旬外,其他主要产糖地区均已结束了本榨季,各产区食糖产量均出现不同程度的下降,其中,广西产糖710.2 万吨,同比减少53.6 万吨;云南预计产量170-172 万吨,减少50-52 万吨;广东产糖85.8 万吨,减产20 万吨;海南、新疆、黑龙江等地产糖量也出现下降。在国内食糖产量大幅减少之际,本榨季食糖消费量估计将增加38 万吨,达到1400 万吨,供需缺口超过300 万吨,是近十年来供需缺口最大的。据介绍,本榨季国家计划抛售储备糖200 万吨,再加上进口糖做补充,国内食糖市场将呈紧平衡的状态。这必将对糖价构成较强的支撑,短期下跌空间有限。
|
省区
|
截至2010 年3 月底累计
|
备注
|
||
|
产糖量
|
销糖量
|
销糖率
|
||
|
全国合计
|
1031.4
|
499.28
|
48.41
|
|
|
甘蔗糖小计
|
971.4
|
466.8
|
48.05
|
|
|
广东
|
85.77
|
52.51
|
61.22
|
1 家未收榨
|
|
其中:湛江
|
73.03
|
43.27
|
59.25
|
已全部收榨
|
|
广西
|
701
|
348
|
49.64
|
已收榨92 家
|
|
云南
|
144.2
|
50.13
|
34.76
|
已收榨30 家
|
|
海南
|
31.73
|
12.03
|
37.91
|
已全部收榨
|
|
福建
|
3.48
|
0.57
|
16.38
|
已全部收榨
|
|
四川
|
2.25
|
0.96
|
42.67
|
已全部收榨
|
|
湖南
|
1.47
|
1.4
|
95.24
|
已全部收榨
|
|
其他
|
1.5
|
1.2
|
80.00
|
|
|
甜菜糖小计
|
60
|
32.48
|
54.13
|
|
|
黑龙江
|
9.89
|
7.2
|
72.80
|
已全部收榨
|
|
新疆
|
38.44
|
17.19
|
44.72
|
已全部收榨
|
|
内蒙古
|
7.01
|
4.3
|
61.34
|
已全部收榨
|
|
河北
|
3.16
|
2.54
|
80.38
|
已全部收榨
|
|
其他
|
1.5
|
1.25
|
83.33
|
已全部收榨
|
(图四)我国食糖产销进度走势图
2、糖料种植面积因干旱影响有所缩减。
09/10 榨季以来,随着糖价的高企,农民种植的积极性较高,糖料面积大幅增加,尤其是北方甜菜面积增加显著。但甘蔗面积增加的情况不是很理想,尤其是今年广西、云南两大产区遭遇严重干旱,甘蔗受旱面积超过1000 万亩,对今年以及下榨季的影响都会比较大,除了影响宿根蔗的出苗之外,对新植蔗,以及甘蔗单产、后期长势都会造成相当大的影响,下榨季糖料的生产形势并不容乐观。所以本榨季全国糖料种植面积能否恢复到2850 万亩,目前还是一个很大的未知数。可见2010 年糖料种植面积的增加已成为不争的事实,食糖产量进入恢复期。所以减产周期或将在下榨季结束,远期食糖供给增加的压力会逐步显现,糖价大幅走高动力将受到限制。
3、国内进口大幅增加,原糖低价成本冲击国内糖市。
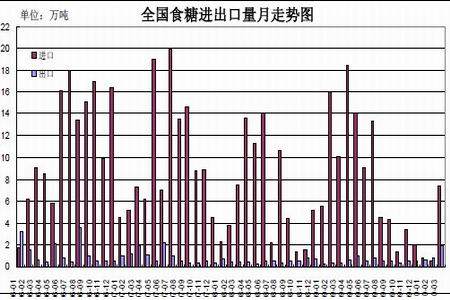
中国海关近期公布糖进口数据显示,中国2010 年3 月份食糖进口量为74257 吨,较2 月份的6137 吨环比大增1110%,进口金额为55,581,526 美元。除古巴糖外,其中从韩国进口量最大,为12,284 吨。而3 月份中国食糖出口量为19,042 吨,大幅高于2月份的8,118 吨,环比大增134.56%。2010 年1-3 月份中国食糖出口量累计为33,990吨,较2009 年同期的9,718 吨大幅增加249.8%。本月进口远远大于出口,在糖期价的暴跌降低进口成本成为根本原因,加之国内处于食糖短缺境地,后期进口量恐将进一步加大,国内高位糖价面临较大冲击。
(图五)全国食糖进出口量月走势图
4、国家食糖抛储政策延续,调控意愿较强。
为了进一步稳定糖价,发展改革委、商务部、财政部决定对部分中央储备糖以竞卖形式投放市场。本次竞卖的是2010 年加工,符合国标一级标准的白砂糖,以4000 元/吨的底价竞卖总量为10 万吨。就成交情况看,竞卖100495.6 吨的挂牌总量全部成交,最高成交价为东莞市东糖集团有限公司仓库5210 元/吨,最低成交价为新疆绿原糖业有限公司仓库4740 元/吨,平均成交价4945.52 元/吨,成交价格虽然比前几次略有下降,但仍比起拍价高出百元,印证当前食糖供不应求的形势。
5、全球糖市供求转变,期价弱势难改。
荷兰富泰银行(Fortis)表示,估计正在进行中的2009/10 制糖年全球仅能产糖1.572 亿吨,而需求将达到1.611 亿吨。Fortis 表示,之所以把本制糖年全球食糖市场的生产缺口数量从3 月份预期的570 万吨下调至387 万吨,主要是因为印度的糖产量比预期的高出了200 万吨。估计本制糖年印度的食糖产量将从早些时候预期的1,600 万吨增至1,800 万吨的水平。总体上看,虽然2009/10 制糖年前两个季度全球食糖供给将有缺口,但随着巴西产糖大量上市,估计从第三季度全球食糖市场的供给将转向少量过剩,第四季度将进入供给大量过剩状态。
分析机构Job 公布的数据,巴西2010/11 榨季的甘蔗产量预期将达到3,770 万吨,高于2009 年的3,300 万吨。占巴西总产量90%的中南部地区的糖产量将达到3,300 万吨,高于2009 年的2,860 万吨。
印度第一大产区Maharashtra 邦联营糖厂联盟秘书长预计该邦的甘蔗种植面积将扩大至90 万公顷,因此2010/11 榨季的产量有望增长14%-21%,达到800-850 万吨。
到目前为此,2009/10 榨季该邦的产量已达670 万吨,估计最终将达到700 万吨左右。
为刺激蔗农多种蔗,印度内阁决定将甘蔗最低收购价上调7%。
另外,从纽约原糖期价与净多头寸走势对比看:净多头寸自2010 年2 月中旬便开始大幅减少,目前仅为11.3 万手,为09 年以来的新低,交投兴趣已经大幅减弱。多头资金的大幅出逃直接打压原糖期价。如果资金无法重新增持,原糖期价或将进一步探低。
(图六)纽约原糖与基金持仓对比图

三、技术分析
(图七)
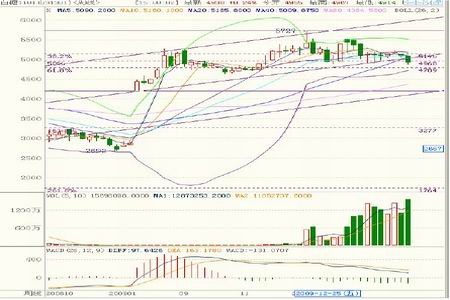
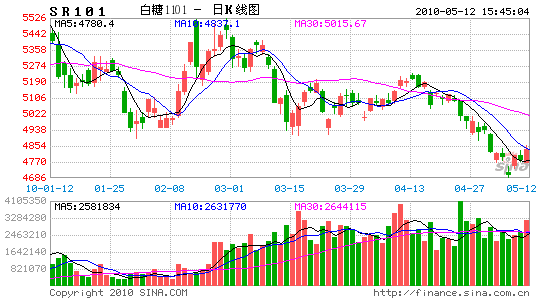
以白糖目前主力合约sr1101 合约周k 线图分析:,4 月份的糖价基本呈现出低位盘整的态势,继续考验着区间下沿的支撑,而且本月底期价盘中刺破4900 元的关键支撑,月底周k 线的放量长阴跌破了上升趋势线,体现了空头打压力度较大。而且4968 的黄金分割位的失守,可能会向下探寻支撑,弱势形态较为明显。就整体趋势形态,期价维持在高位的震荡区间之内,一直考验下沿支撑,而且均线的收敛和布林通道的敞口的收窄,表明行情正处于选择方向之中,后期继续关注区间表现及突破。
四、后市研判
综上所述,在国际原糖期货延续创出新低的弱势格局下,国内期糖期货价格面临严峻的考验。虽然国内西南干旱导致产量的大幅减产,种植面积未达预期目标,种植形势不容乐观的情况下,糖市遭遇了外围市场较大利空冲击,3 月进口惊人的大幅增加便是例证。加之国家食糖政策的不断干预,后期糖价大幅走高的概率并不大。操作上,下月继续关注4900 一线的表现,如果突破偏空交易为主,预计目标位为4600 元。
鲁证期货 杨洋
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
网友评论