过剩局面短期难改 铝价继续震荡向下
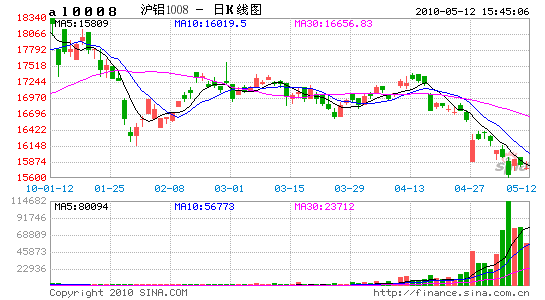
信息摘要
1、中国央行再次上调存款准备金率
5 月2 日,中国央行再次上调存款准备金率,中国央行于五一假期出乎意料宣布今年来第三次上调存款准备金率,继续采取收紧银行流动性的数量型调控。从2010 年5 月10 日起上调存款类金融机构人民币存款准备金率0.5 个百分点, 大型金融机构准备金率将至17%,农村信用社、村镇银行暂不上调。
2、欧元区启动希腊救助机制
欧元区成员国财政部长5 月2 日决定,启动一套总额达1100 亿欧元的救助机制。当天,欧元区财政部长同意在未来的三年内为希腊政府提供800亿欧元贷款,以帮助希腊走出债务危机。
3、美国第一季度GDP增长3.2%
美国商务部周五发布第一季度经济增长初步数据显示,美国1-3 月份国内生产总值(GDP)较上年同期增长3.2%。
第一季度GDP 增幅弱于此前预期的3.3%,也低于去年第四季度的5.6%。
4、美国和欧洲股市上周五下挫,因有报导称高盛正在接受刑事调查在报导称高盛正在接受刑事调查之后,道琼斯工业股票平均价格指数跌幅1.42%,纳斯达克综合指数跌幅2.02%,标准普尔500 指数跌幅1.66%。
投资策略:
我们建议5 月保持空头思维,逢高空单。关注1007 合约16500 及17000附近压力,1008 合约关注16700 及17200 附近压力。
1、不确定性:虽然新兴市场经济在增长,以美国为首的西方发达国家经济复苏明显会拉动铝的需求,不过短期原铝过剩局面难以改变。欧元区债务问题存在很大的不确定性,高盛事件则表示金融监管问题对复杂衍生品投机资金的打击也存在很大的不确定性。
2、加息压力:LME 铝库存抵押贷款在加息压力下释放的程度。
3、中国紧缩政策:五一期间中国央行已出台了准备金政策,短期会打击铝价。不过至少有一段时间不用担心加息,市场在消化该政策后铝价应该会有一定的反弹。
4、供应过剩及成本因素:国内紧缩政策和地产的调控对铝的压力比较大,在过剩局面短期难以改变的情况下,五月铝价可能继续以下跌的方式部分消化2009 年以来的涨幅,但由于原铝成本因素支撑,五月铝价可能是震荡向下的局面。
5、再生铝合金:再生铝及合金产量的上升部分挤压了原铝的市场份额
一、行情回顾
1、沪铝1007 合约
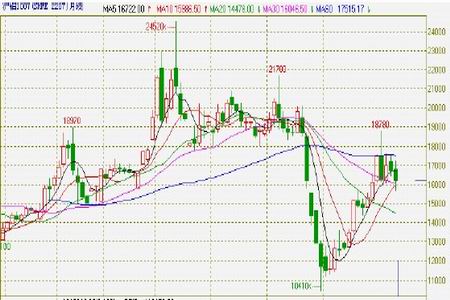
四月沪铝1007 合约跌2.93%,开盘16770 元/吨,最高17210 元/吨,最低15660 元/吨,收盘16210 元/吨,跌490 元/吨。预计5 月中旬主力合约将转到1008。
图1:沪铝1007 合约(月度)
2、上海长江有色现货价格
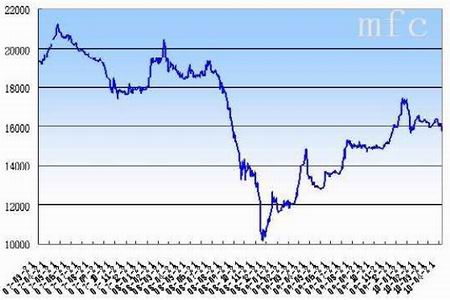
上周上海长江有色现货成交(中间)价格下降,在15760-16120 元之间,前周16030-6120 元。
图2:现货价格
3、LmeS_铝3 个月(场外)期铝
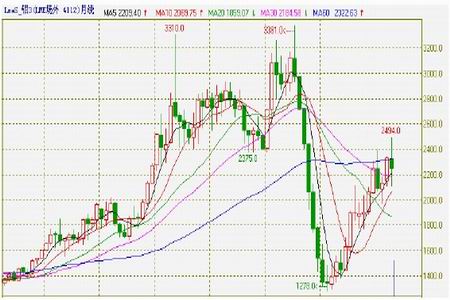
四月LmeS_铝3 个月(场外)期铝跌3.560,创最近3 个月来新高。开盘2325 美元/吨,最高2494 美元/吨,最低2110 美元/吨,收盘2247 美元/吨,月跌83 美元/吨。
图3:LmeS_铝3 个月(场外)期铝走势
4、上海期货交易所铝库存
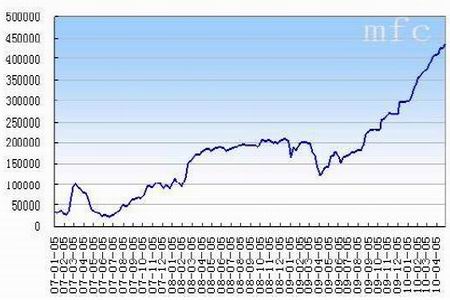
上期所铝库存持续增加,显示原铝供给过剩局面没有改变。
图4:上海SHFE 铝库存(单位:吨)
5、LME 铝库存
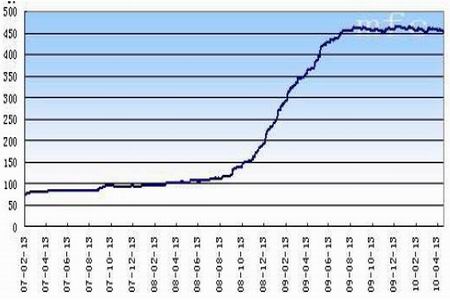
LME 铝库存四月末4535450 吨,比三月末减少63700 吨,不见明显减少。
图5:LME 库存(单位:吨)
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
网友评论