


LLDPE期价上行乏力 仍维持宽幅震荡格局
一、市场回顾
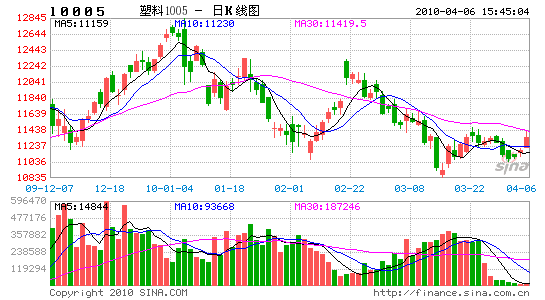
大商所LLDPE期价走势图

年初,LLDPE迎来开门红,期价连续上涨并于盘中创出新高12840,但中国人民银行意外上调三个月央票发行收益率引发期价大幅跳水。随后,在国际原油走出五连阴行情,石化企业纷纷降价销售的情况下,LLDPE期价逐步震荡走低。节前最后一周,因投资者预期随着春季农膜需求旺季来临,下游需求将逐步好转,LLDPE期货略有反弹。春节长假过后的第一个交易日,受原油连续上涨和石化上调报价影响,期价大幅跳空高开,但随后受获利盘离场、市场库存压力较大以及需求并未明显恢复影响,期价再度震荡下行,走出头肩顶行情。此后受经济数据利好、原油在高位盘整等因素提振,期价陷入宽幅震荡格局。
二、市场分析
1、国际原油
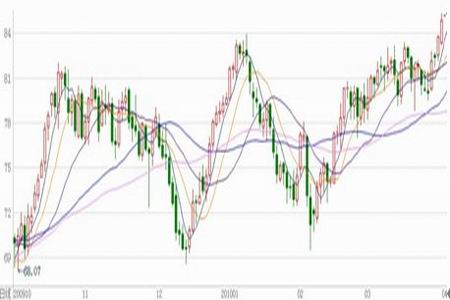
年初,受寒冷天气、地缘政治因素以及乐观经济数据的提振,加上投资者在新年假期后重返市场,国际原油延续涨势,上涨至83美元/桶上方。但此后EIA公布的库存数据显示美国原油库存仍然充裕,需求持续疲软,加上取暖油需求随着气温回升将逐步回落,美国宏观经济数据不佳及美元走强,油价自高位开始回落。随后因中国央行提高准备金率并控制信贷扩张的幅度,美国总统奥巴马发布限制银行冒险提议,金融市场利空云集,加上原油需求仍然疲弱,油价连续走低。2月初受利多的经济数据及地缘政治因素影响,国际原油强劲上涨,两日内上涨近6%。但市场基本面仍然疲软,投资者获利回吐,加上欧元区国家债务问题引发市场忧虑,国际原油大幅下挫,盘中一度跌破70美元整数关口,跌幅近8%。此后,受暴风雪重创美国东部地区、法国炼油厂罢工、美元走软美股上扬等因素影响,加上投资者担心伊朗核计划可能引发紧张局势,国际原油震荡上行,并突破80美元整数关口。但经济数据的多空交织使得原油走势缺乏方向性的指引,原油库存的连续增加和成品油库存的连续减少也令市场对原油需求是否真正恢复感到迷茫,油价在高位震荡盘整。尽管3月底4月初油价大幅攀升,但基本面上看原油库存仍然高企,需求并未完全复苏,后期原油走势或将延续高位震荡格局。
WTI原油走势图
美国能源信息部(EIA)公布,截至3月26日当周,美国原油库存为3.542亿桶,比去年年底增加2820万桶。汽油库存为2..249亿桶,比去年年底增加890万桶。馏分油库存为1.446亿桶,比去年年底减少1470万桶。炼厂产能利用率为82.6%,比去年年底上升了2.3%。
美国原油库存量(单位:万桶)

美国汽油库存量(单位:万桶)

美国馏分油库存量(单位:万桶)

2、亚洲乙烯
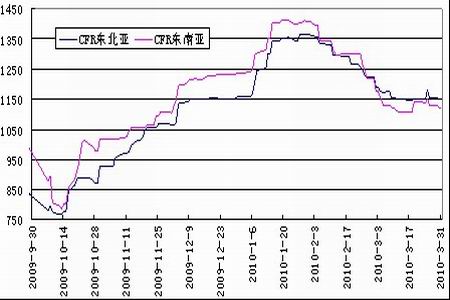
年初,受中国及印尼乙烯衍生品市场开工降低的影响,乙烯供应量略显增加,尽管如此,市场仍然维持供应紧张局面,至1月中旬亚洲乙烯价格较去年年底已上涨近200美元/吨。但随着价格的走高,终端用户的利润率不断缩小,开工逐渐降低,对乙烯的需求不断减少,市场涨速放缓,在高位陷入盘整。1月底,随着9000吨远洋现货的抵达,市场商谈气氛迅速改变,亚洲乙烯价格自高位开始回落。此后,由于来自中东地区乙烯现货供应量持续上升,大量涌入的远洋报盘弥补了近洋货源的不足,而中国市场在春节期间买气不足,加上部分下游企业的生产装置暂时关闭,市场需求大幅减少,亚洲乙烯连续下滑,价格回落至09年年末的水平。3月份由于日本和韩国方面计划和意外停车的原因,市场供应相对紧张,价格再度陷入盘整。但临近月底,市场受压于日本三井化学和新加坡壳牌裂解装置的重启,加上韩国LG化学的裂解装置即将重启,后市亚洲乙烯价格仍将继续走低。
亚洲乙烯价格走势图(单位:美元/吨)
3、现货市场
2010年2月PE总进口56.37万吨,环比减少23.95%,较去年同期减少13.83%。其中,LLDPE进口17.77万吨,环比减少21.23%,较去年同期减少21.99%。
PE进口数据统计

LLDPE进口数据统计

2010年2月国内PE产量为72.2万吨,较去年同期增加10.5万吨,增幅为17%。1-2月累计产量为142万吨,较去年同期增加19.5万吨,增幅为15.9%。
国内PE产量统计

去年下半年开始国内新增产能陆续释放,福建联合、独山子、中沙天津、盘锦大乙烯新装置陆续投产,总计有100万吨LLDPE产能增加,国产量较去年同期大幅增加。加上镇海炼化LLDPE新装置已经试车,4月份料将正常开工,国产量或将进一步增加,市场货源充足,供应压力较大。而1月和2月的高进口量进一步令市场承压。
年初,上游原料价格上涨,石化企业继续全面上调出厂价,加上寒潮引发部分地区交通受阻,LLDPE现货市场延续去年的涨势,价格大幅上扬,但下游需求未能跟进,高价下市场成交逐渐转淡。随后,因终端需求始终难以放量,下游企业保持观望态度,加上石化新装置逐步稳定运行,价格自高位回落。2月份上半月,因春节临近,市场人气涣散,市场参与者均离市休假,贸易商出货意向逐渐降低,下游企业拿货积极性降低,市场交投日益清淡,价格下滑幅度不大。春节期间国际原油上涨至80美元/桶左右,节后石化企业纷纷上调报价,LLDPE现货市场价格也出现显著提升,中间商纷纷接盘待涨。但节后因用工荒及订单不足,下游企业开工率始终不高,对LLDPE的需求也始终难以放量,LLDPE价格持续走软。
从下游需求来看,市场所期待的春季农膜需求旺季并未如期而至。2010年棉花种植面积削减了20-30%,致使在地膜生产中所占比例很大的棉花地膜用量大幅减少。气候的异常同样对农地膜需求造成影响。一方面,部分地区气温较往年偏低,不利于春耕;另一方面,西南地区的干旱令农作物种植面积大幅缩减。需求的大幅减少导致农地膜厂家订单接收情况不佳,部分地区开工率受到极大影响。干旱所造成的缺水和停产减产让电对下游企业的开工率也有一定影响。后期随着天气变暖,对农膜的需求或将有所增长,关注天气转暖后农膜需求的好转情况以及后期旱情能否得到缓解。
三、后市展望
原油走势或将延续高位震荡,亚洲乙烯价格仍将继续走低,LLDPE生产成本有所下降,对期价的支撑力度减弱。现货市场货源充足,贸易商也累积了一定库存,市场供应压力仍然很大。而下游需求迟迟未见好转,农膜需求旺季并未如期而至,对LLDPE的需求也始终难以放量,供大于求的局面下期价上行乏力,预计LLDPE期货短期内仍将维持宽幅震荡格局,操作上建议短线交投为主。
中信建投期货 王小庆
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
网友评论
