


连玉米节后期价走出底部 后市温和上涨可期
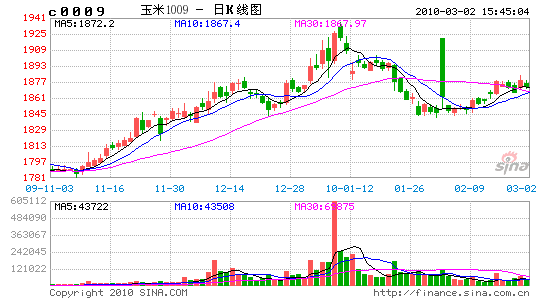
连玉米进入2010年以来的两月走势曲折,1月上旬期价延续2009年的强势,并出现短暂的加速上涨,但进入1月份中旬以后,期价受国内货币政策收紧打压跟随其他商品回调,震荡下跌至春节,直到近期才出现止跌反弹迹象。连玉米近两个月的整体走势上可以概括为:1月冲高回落,2月温和反弹。虽然我们看到从1月中旬以来的近一个多月来连玉米表现较为疲软,成交与持仓维持低量,但2009年以来期价的整体向上趋势没有改变,震荡上行特征仍表现明显。

1、宏观经济、美元及大宗商品简要分析
目前全球经济处于苏复阶段,经济数据的好坏不仅对商品市场供需关系产生影响,同时也对世界各国的货币政策与退出计划产生重大影响。目前美国除失业率居高等少数不利因素外,其他多项数据表现良好,美元提前加息预期及美国公开市场操作回笼货币提振了美元,而目前欧洲债务危机以及全球套息交易平仓都对美元非常有利,因而美元近来的三个月持续保持强势,而且已经形成上升趋势。欧洲问题只会越来越复杂,美元升值之路仍将继续。在经济苏复过程中,美元上涨对商品打压可能并不如想象的那样沉重,因为好的经济数据亦在支撑商品价格。因此短期如果出现美元与某些商品同涨的现象亦不足为奇,而且商品市场走势可能会分化加剧。商品价格在经过2009年货币支撑上涨后,2010年可能进入真正的供需主导,因此商品走势分化将成为市场主要特征,而且这种走势分化可能表现为工业品和农产品之间的强弱切换。

2、全球玉米供需数据分析
从USDA2月份供需数据看,09/10年度全球玉米期末库存下调至1.3404亿吨,较上月减少了215万吨,库存下调的一半是来自美国玉米库存下滑。2月份全球玉米产量上调至7.9783亿吨,增加138万吨,全球玉米产量增加则是由于阿根廷2月份产量出现较大幅度上调。美国玉米产量数据保持在3.3405亿吨,库存下调115万吨至4367万吨,主要因为美国玉米消费量数据上调造成库存下滑,其他数据不变。而中国数据则变化更小,只有进口量由1月份的5万吨增加至2月的10万吨,然后仅仅5万吨的变化,却暗示着中国玉米供需将在不久的未来发生根本性变化,因为中国将逐步从一个玉米供需宽松的、一度曾是国际主要玉米出口国转变成一个玉米纯进口国。因此,玉米价格未来上涨道路将是漫长的。
另外,国内玉米产量数据亦维持不变。2009年中国玉米播种面积为3046万公顷,较上年的2986万公顷增加60万公顷,增幅2.0%。预计2009年中国玉米产量为16300万吨,较上年的16591万吨减少292万吨,减幅1.8%。显然这一官方数据比起民间及国外机构数据包含更多的水分。
USDA2月报告:全球玉米供需数据 单位:百万吨
|
年度 |
期初库存 |
产量 |
进口量 |
饲料消费 |
国内总消费 |
出口量 |
期末库存 |
||
|
世界 |
|||||||||
|
09/10 年度 |
2 月 |
145.88 |
797.83 |
82.55 |
493.62 |
809.67 |
84.79 |
134.04 |
|
|
|
1 月 |
145.97 |
796.45 |
82.3 |
492.52 |
806.23 |
84.56 |
136.19 |
|
|
08/09 年度 |
129.6 |
791.5 |
81.8 |
478.43 |
775.22 |
83.28 |
145.88 |
||
|
07/08 年度 |
108.87 |
791.87 |
98.35 |
496.33 |
771.13 |
98.61 |
129.6 |
||
|
美国 |
|||||||||
|
09/10 年度 |
2 月 |
42.5 |
334.05 |
0.25 |
140.98 |
282.33 |
50.8 |
43.67 |
|
|
|
1 月 |
42.5 |
334.05 |
0.25 |
140.98 |
279.92 |
52.07 |
44.82 |
|
|
08/09 年度 |
41.26 |
307.14 |
0.34 |
133.24 |
259.05 |
47.18 |
42.5 |
||
|
07/08 年度 |
33.11 |
331.18 |
0.51 |
150.21 |
261.63 |
61.91 |
41.26 |
||
|
中国 |
|||||||||
|
09/10 年度 |
2 月 |
53.17 |
155 |
0.1 |
116 |
159 |
0.5 |
48.77 |
|
|
|
1 月 |
53.17 |
155 |
0.05 |
116 |
159 |
0.5 |
48.72 |
|
|
08/09 年度 |
39.39 |
165.9 |
0.05 |
110 |
152 |
0.17 |
53.17 |
||
|
07/08 年度 |
36.6 |
152.3 |
0.04 |
105 |
149 |
0.55 |
39.39 |
||
3、现货市场分析
2009年玉米受干旱影响质量下降,节前贸易商对质量较差玉米压价收购,导致农民被动惜售,因而今年玉米节前购销两旺的备货行情并不明显。玉米现货市场在接近过年以及正月十五前可以说基本处于停滞状态,基本看不出玉米市场的供求形势,但随着节日气氛消退,进入三月份,现货市场将重新进入正轨。根据去年售粮经验,节后农民对质量较好的玉米将形成惜售心理,预计今年东北农民玉米销售的时间将延长至夏季。
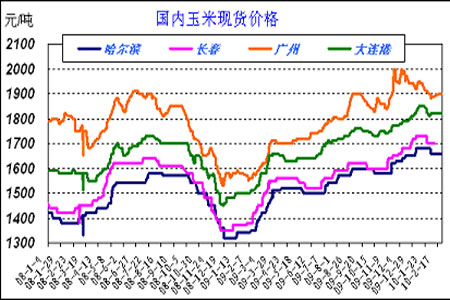
近一个月来,玉米现货价格保持平稳。目前大连港中等玉米平舱价1,820元/吨,14%水分,容重700,较上个月下滑10元/吨。个别深加工企业小幅下调收购价格,但分析认为这只是企业在打探市场、了解农民售粮积极性的一种经营性行为。长春大成挂牌价格在1620元/吨(二等),1610元/吨(三等),三处收购点依旧呈现有价无市态势。松原赛力事达公司挂牌价格在1620元/吨,收购量增至2000吨左右。中粮生化榆树公司挂牌价格为1600元/吨,收购量有所增加。
4、玉米规律性分析
根据我们统计连玉米上市以来历年春节前后期价的走势发现,连玉米节前不确定性较大,震荡、上涨与偏弱的走势都曾出现过,但节后除2007年有小幅度回调,其余年份都为上涨行情,其中2005年、2008年、2009年春节后都出现了较大幅度的上涨行情。
连玉米上市以来春节前后三周走势统计分析
|
2005 年春节前三周 |
震荡行情 |
2005 年春节后三周 |
蓄势后拉升 |
|
2006 年春节前三周 |
强势上涨 |
2006 年春节后三周 |
高位强势整理 |
|
2007 年春节前三周 |
窄幅震荡偏弱 |
2007 年春节后三周 |
弱势震荡回调 |
|
2008 年春节前三周 |
走强 |
2008 年春节后三周 |
继续上攻 |
|
2009 年春节前三周 |
上涨 |
2009 年春节后三周 |
延续涨势 |
另外,我们对于玉米期现市场的历史走势及季性性规律分析也发现,中国玉米市场受政策调控,往往出现反季节性走势,每年一、四季度以上涨为主,二、三季度以下跌为主,年内低点一般出现在二季度末和三季度初。目前处于一季度,期价上涨可能性较大。

5、技术分析
连玉米自2009年11月中旬开始上涨,经过两个月时间至2010年1月上旬最高上涨了85元/吨。进入1月中旬后,期价出现回调,幅度正好是此前三个月涨幅的黄金分割位下档,期价在1840元/吨一线出现较强支撑。目前期价在1876元/吨出现短暂压力,但下方有1858元/吨与1840元/吨两档支撑,期价下跌空间有限,连玉米向上趋势没有改变,后市仍以逢低买入为主。

总结:
目前全球经济处于复苏阶段,商品价格受需求支撑理应上涨,但美元走强成为商品价格上涨最大风险,后市商品价格深幅下跌可能性很小,高位震荡及各品种走势分化特征明显。农产品价格主要受供需主导,全球玉米目前供需仍然保持平衡,但国内玉米供需形势逐步转向偏紧格局,对玉米价格形成中长期利多。前期现货平稳运行,节后购销将逐渐恢复,农民惜售心理增强,优质玉米价格仍将可能。根据历史规律,连玉米春节后及整个一季度上涨可能性远远高于下跌可能。技术上连玉米下方有1858元/吨与1840元/吨两档支撑,期价下行空间非常有限,整体向上趋势没有改变,因此我们认为后市连玉米可能震荡上行,表现为温和上涨态势。
瑞达期货:善信
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
网友评论
