


全球供应关系趋紧 期棉总体基调偏强
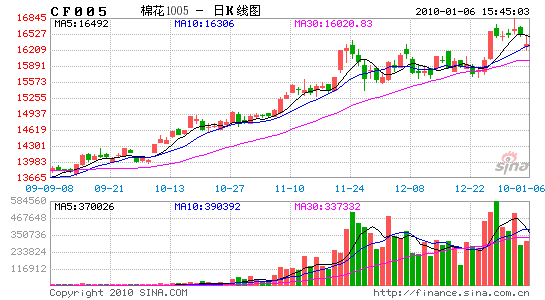
在2010 年,棉花期货市场将反复成为市场关注的热点。投机资金与现货实体的博弈将为投资者创造更多的机会。这是一个不同于以往的棉花期货市场
当度过了不平凡的2009 以后,我们对商品整体走势做简单回顾时,发现:在2009 年中,最能够在绝大多数时间段内,保持稳定、持续上扬的商品是棉花。虽然其绝对和相对升幅均不算突出,从指数最低点计算,年内整体涨幅约在60%左右。但是在大的技术图表看:在和外盘有强相关性的商品中,棉花却是最先靠近2008 年3月农产品牛市顶峰的!
同时,在价格攀升的过程中,资金对其关注力度也急剧升温,成交量和持仓量记录被反复刷新。显示棉花在经历接近5 年的蛰伏期后,其内在的投资价值和机会正充分得到挖掘。不论后期棉价走向何方,2009 年,都注定是值得棉花期货大书一笔的年份。
在本文中,我们从剖析推动棉花期价上涨的因素入手,阐述2010 年度影响棉花期价波动的关键要素。为投资者分析投资机会。
坦率而言,在2009 年的初冬要正确判断棉价来年走势是及其困难的。我们认为:投资者不仅需要对棉价的基本情况有所把握,同时更需要对2010 的宏观经济走势和投资策略有着清晰的认识。
在此,我们也是以此文做抛砖引玉,辨析出一些能够在未来一段时间内对棉价产生关键影响的要素。提供给投资者参考。
第一部分:2009年棉花走势回顾
对于2009 年的棉花期价运行,我们可以将2009 年8 月31 日~9 月1 日,也就是棉花新作物年度开始的时间点,作为行情阶段运行的关键分界点。
第一阶段:
1 月1 日~8 月31 日,国家政策对棉花价格形成绝对主导。国家政策对棉价的干预措施主要集中在两个方面,第一是调高纺织品出口退税率,促进纺织产业的复苏;第二是灵活使用国家收储和放储政策,确保棉价走势稳定,兼顾上下游产业的共同利益。
纺织品出口退税率调整
为缓解席卷全球的金融危机对我国纺织产业的冲击,提高企业的竞争力和抗风险能力,2008~2009 年,国家先后三次提高纺织品和服务的出口退税率。
2008 年8 月1 日国家纺织品和服装的出口退税率从11%分别上调至13%;2008 年11 月1 日起国家再次上调出口退税率,将部分纺织品、服装出口退税率提高到14%;
2009 年4 月1 日国家进一步上调出口退税率,将纺织品、服装的出口退税率提高到16%。
国家收储
同时,为缓解棉花价格下跌对广大种棉农民的影响,切实保障他们的利益,国家在2008~2009 年更是进行了史无前例的棉花大收储,先后4 次合计收储棉花287 万吨,占我国2008/09 年度棉花产量的1/3。极大地稳定了棉价价格。
为解决新疆棉花卖难问题,2008 年8 月21 日开始收储新疆棉15 万吨,标准级(328 级)每吨按13400 元(指新疆库点)和13600 元(指内地库点)作为收储的最高到库价格。截止8 月31 日收储结束,实际收储81300 吨。
2008 年10 月21 日国家再次推出新疆棉22 万吨的收储计划,短短的四天内,22 万吨棉花就全部成交,成交均价在12600 元/吨。
2008 年10 月29 日国家开始了第三批的国家棉花收储计划,收储力度明显加强,以12600 元/吨的价格收储新疆和内地棉共计100 万吨。在如此大收储力度的拉升下,棉价开始触底反弹。
2008 年12 月23 日第三批棉花收储刚结束,国家接着在24 日继续以12600元/吨的价格收储新疆和内地棉150 万吨,本次收储持续到2009 年4 月10 日,棉花价格在国家收储的提升下持续上涨。
国家放储
由于国家大量收储棉花,棉价持续走高,而当时纺织产业复苏缓慢,为稳定棉花市场供需关系,保护上游棉农、棉花企业合理生产销售收益,同时保证下游纺织企业合理用棉需要,国家在2009 年5 月22 日启动国家储备棉轮出和临时收储棉花出库销售工作。
本批轮出2003年度储备棉31.3万吨,2004 年度储备棉21 万吨,出库销售2008年度临时收储的棉花数量暂定100 万吨,将通过全国棉花交易市场储备棉竞卖交易系统公开竞卖。其中2003 至2004 年度储备棉的竞卖底价为12500 元/吨( 净重);2008 年度临时收储的棉花竞卖底价为12900 元/吨(净重)。
从放储的效果看,明显抑制了现货和期货棉花上扬的节奏。现货方面,中棉328B 价格波动于12800~13200 区间,而期货价格则12900~13800 做平缓上扬。
第二阶段:
从2009 年9 月1 日开始的新棉花作物年度,向市场传递出一个主题词:供需紧张。供需紧张不是单单是中国,更是全球范围内的供需紧张。棉花在与其它农作物的种植效益对比中长期处于劣势,棉花播种面积不断因其它农产品扩张而缩减,其积累的后果开始显现。在供需关系趋向紧张的核心因素主导下,资金开始大规模流入棉花期货市场进行推升。
从棉花期价的运行看,郑棉期货指数呈现单边上边,指数从9 月初的13200线启动,到11 月下旬,已经突破16000 大关。而持仓量则从9 月初不足5 万手增加到11 月下旬的超过23 万手。成交量更从日均不足2 万手放大到日成交突破40 万手。这个阶段期价呈现仓量、价格的良好联动。
在现货方面,也同样为单边大幅上扬,中棉328B 指数从13000 起步,到11月中下旬突破14500 关口。
在棉价上涨的过程,我们也必须提示投资者注意的是:由于资金量的快速流入,期棉价格不可避免的出现了对现货价格的超涨。单单看上升幅度,期价即超越现货价格1500 元/吨。而从期现价格差异看,期价指数则高于现货价格指数1700元/吨,这是一个相当高的水准。出现如此高的期现价差,是需要投资者清醒认识的。我们无意判断这是否是投机性泡沫,或者如果存在泡沫,那么这个泡沫将于何时破裂。但是期现价格过高本身,已经给投资者带来了困惑。
从国家政策导向看,起始于11 月23 日的国储棉花50 万吨拍卖是已经向棉花市场传递出清晰的政策信号。从国储棉花的数据变化分析,我们是有理由相信:国家保持着对棉价进行调控的后续能力。
而这个因素也将成为2010 年度主导棉花价格走势的关键性要素之一。
图一郑州棉花期货指数2009 年走势
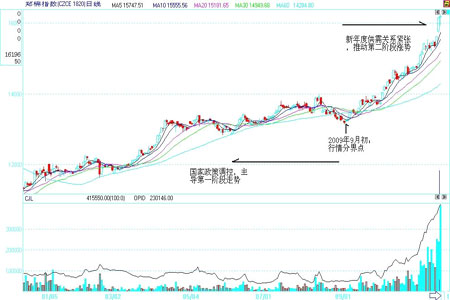
我们认为:在09 年,期棉运行的第一阶段,主导因素是国家调控政策主导棉价波动;第二阶段,主导因素则是转向对基本面供需关系紧张的高度关注。
第二部分:2010年展望
供需关系大势认识:
我们采用美国农业部(USAD)2009年11 月月度供需报告中对09/10年度全球和中国棉花的产量需求数据进行分析。用下表说明。
全球的供需格局,生产减少484 万包,但消费回暖,增加234 万包,库存中幅下降694 万包。显示供需关系向良性转换。但库存消费比仍然维持于51.8%的高位,这不足以预期棉花未来大幅上行的动力。
根据全球棉花咨询委员会(ICAC)日前发布的11 月份全球棉花供需报告,2009/10 年度,全球棉花产量预计为2230 万吨,年比下降5%。这主要是由于中国大陆的产量大幅下降16%,仅为675 万吨。但印度棉花产量会创纪录的达到530万吨,较上年度增长8%。ICAC 预计:2009/10 年度,全球纺织用棉预计会恢复2%,达到2360 万吨。亚洲将成为此次增长的主要引擎,棉花消费量预计会增加62 万吨,达到1830 万吨,占全球用棉量的77%。全球棉花进口量预计会增长8%,达到700 万吨。ICAC 认为中国大陆进口会增长18%,达到180 万吨,但是最终的规模将取决于政府对配额及储备棉的调控。
表1 棉花供需数据对比
(单位:万包)
| 预测机构(USDA) | 产量 | 国内使用量 | 进口量 | 期末库存 | 供需形势 |
| 世界09/10 年度 | 10274 | 11352 | 3287 | 5327 | 产量下降,而消费量有小幅回升 |
| 世界变化幅度 | -484 | +234 | -232 | -694 | 库存压力得到削弱 |
| 中国08/09 年度 | 3150 | 4625 | 850 | 1700 | 产量出现较大下降 |
| 中国变化幅度 | -520 | +125 | +150 | -383 | 消费小幅回升,库存压力明显削弱 |
数据来源:美国农业部
从美国农业部的报告看,09/10 年度中国棉花的供需缺口为625 万包,使用总量增加125 万包。显示中国纺织品出口继续复苏的期待。
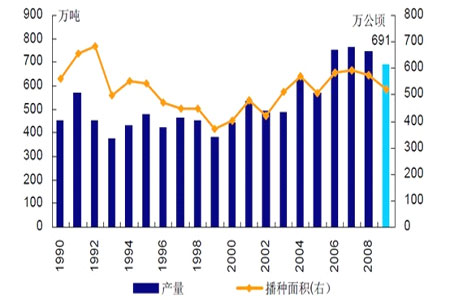
从据中国棉花协会调查结果,预计2009 年全国棉花产量691 万吨,同比减少7.7%。中国棉花协会预计,09 年全国棉花种植面积7778 万亩约519 万公顷),同比减少12%。产量方面,中国棉花协会预测09 年中国棉花产量约670 万吨,同比减少14.1%。
从国际、国内权威机构对09/10 年度的预期看,对棉价的基调都是偏多的。但是需要注意一点:基调偏多,但对棉价上涨的幅度预期却相对谨慎。其中ICAC对09/10 年度国际棉价COTLOOK A 指数预计为60 美分/磅,上调3 美分。
图二c
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。