


从近月合约走强看钢价未来走势

主要观点:
沪钢近期震荡上行,一方面受到了其他品种强势上涨的影响,另一方面由于明年对于钢价的预期向好,诸多因素均支撑钢价的逐步上涨。并且近日我们发现钢价近月合约的价格持续攀升,而之前屡创新高的R1005 合约的涨幅较近月合约却有些逊色,这其中正是由于套期保值与套利交易的大规模进行才使得这种情况出现,利用钢材期货价格的价差买入保值者、卖出保值者以及套利交易者均在这个舞台中如鱼得水。
印度上调铁矿石出口关税表面看起来导致了印度现货矿价格出现快速上涨,其实更大的影响在于将加大我国明年铁矿石长协价格谈判的难度,在谈判正式开始之前就将现货价格推高至逼近经济危机爆发前的水平,如果现货价格继续攀升的话,明年的长协价格很可能达到20%以上的涨幅,不排除出现25-30%大幅上涨的可能。
总结
沪钢现在的局面其实有些尴尬,成本已经超过了2009 年的峰值,而现货钢价却仍然在4000 元/吨以下徘徊,可以说钢厂的毛利始终没有明显的扩大或者好转,有些钢厂甚至仍然处于盈亏平衡附近,这是现在笔者认为钢价上涨最牢固的基础,铁矿石与焦炭的上涨都是可持续的,毕竟作为稀缺资源在经济好转已经得到进一步确认的情况下,稀缺性、冬季运输不畅以及价格过低等因素仍将持续推高这些原材料的价格,钢价的成本上移可能才刚刚开始。
|
当前头寸状态
|
首次推荐时间
|
合约持仓均价
|
目前结算价
|
当前盈亏
|
|
RB1005
|
2009 年10 月16 日
|
3950 元/吨
|
4510 元/吨
|
盈利560 元/吨
|
|
多头持有
|
钢材期货临时报告
|
近期沪钢的强势行情并非完全由资金炒作所致,近月合约的大幅走强就说明了此点,由于需求仍然在不断好转,成本的上移的是导致钢价上行的最根本原因,板材强于螺纹钢的格局已经在近期的库存数据得到了体现。印度上调铁矿石出口关税之后,使得这一部分税收转嫁给了中国了贸易流通企业,而现货矿价格的上移又将推高明年的铁矿石长协价格,总体而言,这一事件将使得钢价的成本支撑更加牢固,操作上仍然坚持多单持有。
沪钢近期震荡上行,一方面受到了其他品种强势上涨的影响,另一方面由于明年对于钢价的预期向好,诸多因素均支撑钢价的逐步上涨。并且近日我们发现钢价近月合约的价格持续攀升,而之前屡创新高的R1005 合约的涨幅较近月合约却有些逊色,这其中正是由于套期保值与套利交易的大规模进行才使得这种情况出现,利用钢材期货价格的价差买入保值者、卖出保值者以及套利交易者均在这个舞台中如鱼得水。
钢价整体上涨的趋势仍未改变:钢价远月大幅升水已经体现了明年的向好预期,但仍然具备向上的动能。从基本面来看,钢价远月上涨的预期仍然非常强烈。首先,近期原材料价格出现了小幅的上涨,港口进口铁矿石现货连续多日上涨,并且涨幅超过了100元/吨,唐山焦炭价格上涨100 元/吨,并且明年铁矿石长协价格上涨20%以上的概率非常大,这就使得钢价的成本支撑比较坚挺,现货价格很难出现下跌。
我国钢材供大于求的格局在2010 年将得到改变:我国明年钢材产量增速将出现明显的回落,新增产量预计不会超过3500 万吨,而淘汰落后产能的步伐又将增大,总体而言供大于求的局面在明年将得到很大的改善。我国钢价大幅波动的根本原因就在于钢材产能供大于求挥之不去,明年钢材的供给增速明显小于消费增速,所以我们对于明年钢价总体持可观态度。
图1:中国粗钢月度产量统计(2001.1-2009.11)
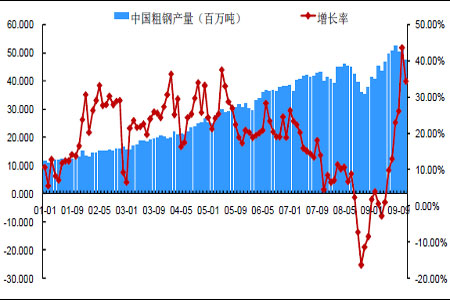
钢材出口好转明显,我国有望重新成为最大钢材出口国:随着全球经济的复苏的确定,发达国家的钢材消费正在逐渐恢复,那么我国钢材出口的总体形势还是非常看好的,这将有效的分担我国的供给压力,抬高钢材价格,近期我国钢材出口环比不断增加,发达国家钢价持续上涨等局面均支撑我国钢材出口将摆脱困境。
图2:中国钢材进出口量统计(2001.1-2009.11)

钢材总体需求仍将维持高位运行:螺纹钢与线材的主要下游消费行业明年仍将保持强劲,高位的新开工面积以及高位的固定资产投资至少在明年上半年不会发生改变,并且工业板材的需求也在不断改善,近期笔者观察到冷轧卷半的价格已经创下了年内的新高,这说明工业板材的需求正在逐渐复苏,板材弱于建材的局面在未来一段时间里将得到改善。
服务产业经济,钢价近强远弱:近期钢材期货各合约的价格走势令一些投机交易者有些摸不着头脑,作为主力合约的RB1005,涨幅却逊色RB1001 以及RB1002 这些即将交割的近月合约,使得做多价格的投资者没有获得理想的收益,其实这其中的原因就在于处于钢材产业链各端的企业都在充分利用钢材期货为企业的经营锁定利润与成本,进行符合企业经营方向的套期保值交易。
近强的原因分析:由于钢材期货上市以来一直有近月合约临近交割月会出现较现货贴水的现象,而这种价差使得买入保值的投资者无法真正利用钢材期货达到锁定成本的效果,但就在近期这种现象正在悄然改变。由于经过了几次交割之后,大量的钢贸企业尝到了交割的甜头,拿上海地区来说,交易所可交割品牌的直径25mm 三级螺纹钢现货价格在3800 左右,并且这个报价是理算的,而交易所RB1001 合约在前段时间最低时才3706元/吨,并且这个价格是过磅价格,那么剔除计重的区别,市场上流通的现货就比交易所交割的钢材贵了近250 元/吨。在我们期货公司的建议下,大量的贸易企业积极买入保值,买入RB0912 以及RB1001 等合约,利用了近月期货贴水的价格优势,在完成交割后,在现货领域进行流动,剔除运费以及出库费用,每吨螺纹钢收益在100 元以上,有些企业通过我们期货公司牵头,进行了仓单的直接交易,收益甚至达到150-200 元/吨。短短1个月时间,年化收益率达到60-100%。期货价格不合理贴水则是造成这种买入保值交易大规模出现的最主要原因,加之交易所交割品的质量处于行业内领先水平,交割库的运输又非常便利,使得近月合约逐渐走强,有些贸易商笑称:“期货价格比钢厂订货价格便宜了200 元/吨,这种无风险买卖为什么不做?”
远弱的原因分析:回首钢价10 月15 日以来发动的上涨行情,RB1005 的涨幅远远超过其他合约,正是由于上文提到的诸多上涨预期使得远月合约受到了投资资金的疯狂炒作,而近期我们发现RB1005 的涨幅却不如近月合约,其中的原因就是投机资金非理性炒作给我们的钢材生产企业提供了一个锁定明年利润的理想场所,大量的可交割品种钢厂大举进行卖出保值。由于很多企业拥有铁矿石与焦炭的长协供货,并且行业总体产能过剩的现状在短时间内仍然无法改变,这就是钢材生产企业迫切的需要锁定明年的利润水平,而RB1005 较现货的巨大升水就提供给了他们这样一个难得的机会,很多企业制定了完善的套期保值计划,并且在期货市场找到理想的价格进行卖出保值,使得企业完全规避了后市钢价波动可能对他们带来的风险,这正是为何沪钢远月价格反而弱于近月的最根本原因。
双边收取手续费,有减少钢材期货非理性投机:12 月16 日是交易所开始施行螺纹钢与橡胶期货品种双边收取手续费的第一天,螺纹钢成交量较之前有了明显的回落,并且价格波动幅度也得到了一定的收窄,显然短线的投机资金有所撤离,此举有利于投资者更加理性的参与钢材期货的投资交易。经过了近8 个交易日的测试,我们发现沪钢的成交量较前期回落明显,这将更有利于钢材期货发挥其价格发现与套期保值的基本功能,完善和优化参与交易者的结构。
综上所述,正是由于钢材期货交割制度的不断完善,使得买入与卖出套期保值交易的规模不断增大,更有些现货企业利用现货的优势进行了买近抛远的套利交易,打压了远期不合理的升水的同时,也拉高了近月不合理的贴水价格。钢材期货服务我国涉钢企业,服务我国产业经济的作用正在越来越大的发挥,我们有理想相信,钢材期货能够为我国的钢铁行业提供一个风险管理的理想工具。
图3:全国社会建筑钢材库存统计(2006.3.17-2009.12.31)
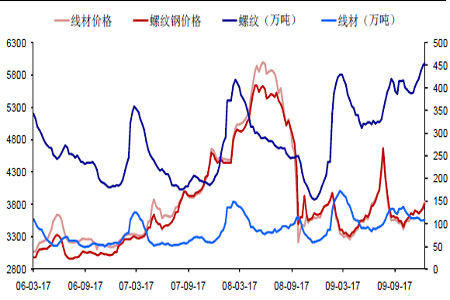
图4:全国社会板材库存统计(2006.3.17-2009.12.31)

由于12 月份到春节前是建筑钢材的消费淡季,卷板类品种的消费旺季,所以板材的需求较旺,在库存数据中我们可以发现虽然螺纹钢库存仍然持续攀升,但是热轧卷全国库存却出现了下降。
笔者认为这是非常好的现象,众所周知,我国热卷板产能一直是过剩,在产能过剩的情况下,由于需求逐步好转,已经消化了这一部分的产能过剩,如果需求再继续增长的话,卷板库存出现下降并非不可能。
图5:港口铁矿石库存与钢价关联图(2007.12.28-2009.12.31)
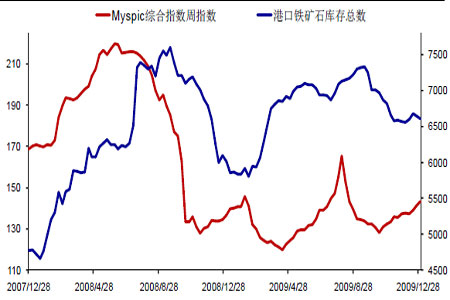
本周全国主要港口铁矿石库存总量6607 比上周减少38 万吨,其中巴矿1890 减少5万吨,澳矿2159 增加8 万吨,印矿1317 增加1 万吨。本周随着加税效应的影响,几大贸易商对于节后的看法是稳中带涨。国内进口矿现货市场报盘明显趋涨,诸如63.5%印粉在天津港已经报至930 元/吨,但成交不理想。据了解,临近年底,几大贸易商纷纷将手中资源封盘等到1 月4 日假期回来再开始销售,这样也能为明年的业绩打响第一炮,且国内需求仍然维持在较旺盛的水平,因此贸易商对节后市场有信心。
图6:进口铁矿石现货价格与长协价格走势图(2004.12.6-2009.12.31)

本周进口市场上涨气氛浓厚,大部分商家封盘待涨。受上周末印度上调铁矿石出口关税粉矿从0 上调至5%,块矿从5%上调10%的影响,进口矿市场报价大幅上涨。截至到目前63.5/63%印度粉矿矿山报价在USD125 左右,59/58%印度粉矿矿山报价在USD104 左右,从目前来看钢厂还很难接受这一价格,但自从调税后矿山发货量并没有改观,特别是高品位资源仍是紧张,因此钢厂是否能接受此价格也只是时间问题。现货市场,关税上调对现货市场的影响正逐步体现,港口现货报价普遍上涨,涨幅在20-30 元/吨,但是成交并不理想,有些大户因为看好后市封盘待涨,目前市场处在一个有价无市的局面,预计元旦过后市场必将出现大幅上涨的态势。
图7:全国主要城市二级冶金焦价格走势图(2007.5.11-2009.12.31)

本周焦炭市场运行火爆,成交顺畅,焦化厂基本无库存,钢厂焦炭库存也处于较低水平,基本在10 天左右,焦炭成交价格不断攀高。焦炭价格上行原因有三:第一,近期钢材价格不断上涨,钢厂利润较为可观,生产积极性不减,焦炭消耗量较大;一周内河北钢坯价格也上涨100 左右,现唐山普碳150 坯达到3400。第二,各地煤价居高,华东地区炼焦煤价格又涨100 左右,也推动各地焦炭出厂价格不断上调来减轻原料成本压力;第三,近期电煤供应紧张,各地保电煤运输,车皮紧张,焦炭运输困难,尤其山西地区焦炭外发十分困难,导致河北、华东等焦炭消费地焦炭价格大涨。本周各地焦炭价格变动情况如下:济源准一级冶金焦涨50,现出厂含税价1850-1880;江西二级冶金焦车板含税价1920 元/吨,涨70.淮北地区二级冶金焦涨100,现出厂含税价1900-2000 左右。
29 日河北焦协会议召开,建议从元月1 号起,焦炭价格上涨100-150,二级冶金焦1900,一级冶金焦1950,出厂含税价。预计由于1 月份西山煤电集团炼焦煤价格将大涨100-120,市场联动带动其他地区精煤价格上行,煤价的上涨以及年末钢厂备货等因素影响将继续推高焦炭价格100-150。
长城伟业期货 谢赵维
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。