


原油提供支撑 PTA将维持弱势震荡
要点:
原油震荡整理中重心上移,主调仍将持续走强;对二甲苯(PX)方面,利空因素在于产能扩充,但其作用效力在逐渐衰减,PX将向成本上方靠拢,并有望随原油走高而回升。所以,PTA的上游原料将在未来一段时间对其会有相当程度的成本支撑。据有关方面预测,11月PX结算价有可能在930-950美元/吨之间,折算PTA成本在6200-6300元/吨。
终端纺织行业的复苏是确定的,但是要摆脱低迷状态还需要相当的一段时间,预计到明年第二季度才有可能成为拉动PTA上涨的动力。近期季节性因素仍占主导,预计当前产业链的小高潮在10月底开始回落,在11月上旬以后可能就会趋于平淡。所以,11月以后,下游产业链将难以为PTA行情提供向好的动力。
从目前PTA高利润率的情况看,未来1个月内,生产厂家显著降低生产负荷的可能性不大。虽然当前PTA供需平衡,但11月初以后,很有可能会出现相当的供给富余。第四季度只能寄希望于进口继续收窄,但出现这种情形的不确定性较大。不过今年年初国内企业对进口PTA提出反倾销诉讼,预计今年12月至明年2月间会公布结果,值得关注。我们认为,PTA将在第四季度维持一个弱势震荡的格局,上涨动力缺乏,但下方支撑有力,高位在7200元/吨左右,低位在6700元/吨以上,重心在6900-7000元/吨区间。
行情回顾
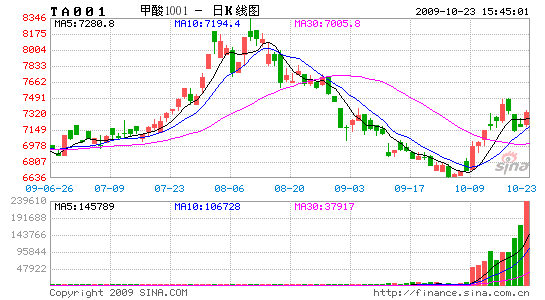
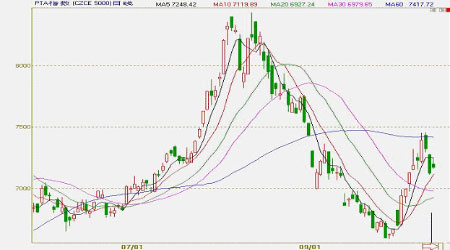
9月份PTA的行情依然延续了8月中旬启动的一轮下跌态势。由于7月受流动性等一系列因素推动,PTA快速上涨,积累了相当程度的价格泡沫;而8月初货币政策微调消息的释出,引发了泡沫破灭,PTA一路暴跌。进入9月后,这轮下跌的趋势并未出现任何缓解的迹象,市场心态噤若寒蝉,这反映在PTA对利好消息麻木,对利空消息却非常敏感。原油价格的波动对PTA的影响充分印证了这一问题的存在,其表现就是:原油涨,PTA几乎无响应;原油跌,PTA就加速暴跌。例如,8月31日,WTI原油跌破70美元,直接导致了9月初暴跌,其中9月2日更是直接跳空跌停封盘,此为9月中第一个跌停板。到了9月11日周末,美国政府批准了轮胎特保案,使市场担忧贸易战升级,于是9月14日周一,PTA再次跌停封盘,此为第二个跌停板。随后,上海石化在9月下旬如期启动其60万吨年产能的PX生产装置,由此引发了PX加速下滑;成面的塌陷,使PTA跌势不止。至9月28日,PTA指数创出近期新低6594元,较8月12日前期高点8430元下跌1836元,跌幅21.78%。
但是在国庆节后,PTA行情出现了出人意料的反转。随着PX跌势收敛,下游化纤、纺织企业补货动作渐多,拉动PTA止跌回升,走出令人惊异的“V”字行情。至10月19日收盘,PTA指数报7393元,相对9月28日最低点反弹799元,涨幅高达12.12%。
图1:PTA指数K线图
宏观经济形势
美国经济复苏持续,但仍有隐忧
上周公布的数据显示,美国9月ISM非制造业指数升至50.9,前值48.4,这是该指数自去年8月以来首次高于50,而且是去年5月以来的最高水平。在就业数据方面,美国劳工部周四公布的每周报告显示,截至10月10日当周,美国首次申请失业救济人数下降1万人,至51.4万人。首次申请失业救济人数降至9个月来最低水平,这对于疲软的劳动力市场来说是一个充满希望的迹象。这一数据表明,美国经济复苏态势已趋于稳固,就业人口的增加,将在一定程度上带动消费的繁荣,使未来的经济形势呈现出更美好的预期。
但是,尽管经济表现向好,但是美国10月初的消费者信心指数却大幅回落。这可以归结于前期刺激消费政策的递减效应,比如美国的旧车换现金、首次购房抵税等政策对经济的刺激作用有所减弱。深层次的原因仍是美国经济未来的不确定性影响了消费者的抉择,美国政府刺激政策的退出时机与方式尚难以预测,确保经济增长与应对通胀威胁始终是一个难以抉择的问题。
弱美元政策推高大宗商品价格
对于美元政策与未来走势,市场存在一些争论,但根据最近几个月的美元表现看,目前在经济复苏初期,美元与经济基本面更多的体现出一种负相关性,即经济向好,美元反跌。这种现象背后的一个重要原因在于,在经济大幅下滑,资产结构下跌时,处于保值需求,美元成为重要的避风港,而当经济形势好转,就会反之舍美元而转入更具收益的资产项目。
图2:道琼斯指数与美元指数相关图
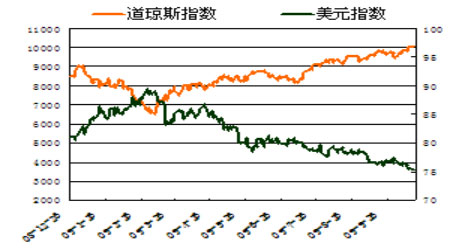
图3:美元指数与伦敦黄金期货相关图
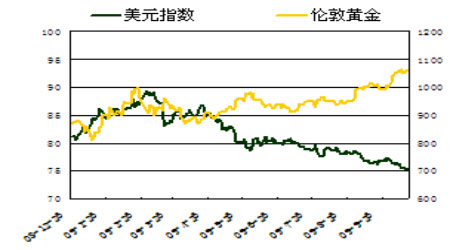
在本月6日,澳元出乎意料的加息25个基点,成为G20集团中首个加息的国家。澳洲央行的此番举动在一定程度上加剧了近期美元的颓势,10月初美元指数跌破76支撑,10月19日报收75.269,创出自去年8月份以来的新低。美元的持续暴跌,势必会对大宗商品价格产生较强的推动作用,以黄金为例,上周伦敦黄金报价盘中一度突破每盎司1070美元,再创新高。原油方面,也从2月底的33美元低点一路上扬至10月中旬接近80美元,并不断攀上今年新高。
美国政府赤字仍有加大趋势,外债规模仍在持续扩大,从这个角度讲,一定时期内,维持弱美元政策,是符合美国政府切身利益的。而且,对于未来美国经济复苏的不确定性,为保增长,我们认为美国目前的宽松货币政策在明年一季度以前不会有明显的改变,弱美元政策在一定时期内仍将存在。
中国经济企稳向好
根据最新公布的数据,第三季度,我国企业景气指数与企业家信心指数均有大幅度回升,其中企业景气指数环比上升8.5,为124.4,企业家信心指数环比上升9.9,为120.1,显示我国经济复苏的局面更加稳固,各行业对我国未来经济格局更有信心。
图4:企业家信心指数与企业景气指数图

图5:贷款余额增速与M1、M2增速图
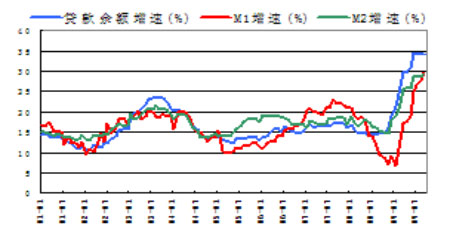
在货币政策方面,央行依然坚持了较为宽松的货币政策,最新数据显示,9月份全国新增贷款增加5167亿元,超出前期分析人士的预期。而且在9月份,出现了M1增速首超M2增速的情况,这是08年上半年以来的首次,这说明经济的活跃程度有所提升,消费比投资有更好的表现。但是,需要注意的是,这其中有国庆长假的因素在起作用。预计第四季度,货币政策可能不会有太大变化,但信贷规模有调整、缩减的趋势。
图6:出口同比增长率与进口同比增长率图
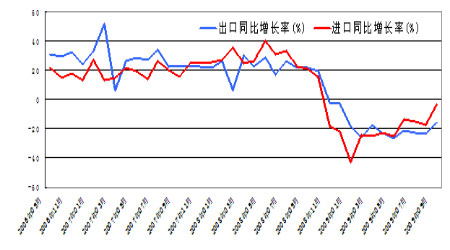
在进出口方面,海关数据显示,9月份出口数据降幅同比收窄,有企稳回升态势。但是目前的情况仍难以乐观,首先,出口绝对数值仍在低位徘徊,其次,近期针对中国的反倾销诉讼越来越多,贸易摩擦加剧可能会阻碍对外贸易回暖。还需要关注的是,最近国际对人民币升值的呼声再度登台,在升值预期下,流入国内的热钱也有可能加大人民币升值的压力,这对出口企业来说不是一个好消息。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。