


美元偏弱格局未变 豆类仍将强势整理
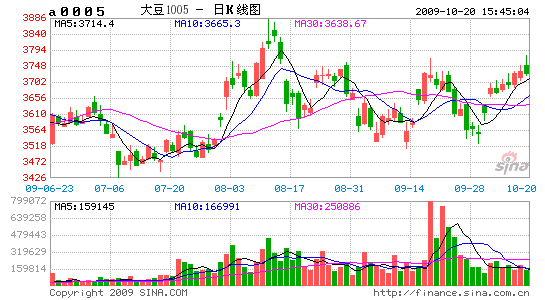
摘要: 美豆在1000关口附近受到阻力,下周豆类期价可能整体强势整理。
1005盘面压榨利润反弹持稳,四季度的压榨利润低位区间可能由此前低点附近确定,可以考虑若压榨利润向-500下探时,做一些卖豆,买油粕的操作。
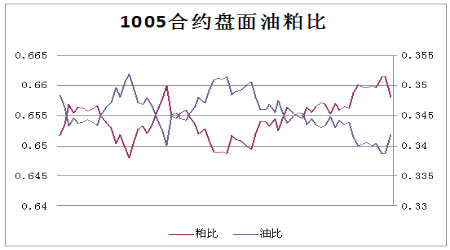
1005豆油/粕价比值明显反弹,改善了近期一直延续的粕强油弱关系,原油反弹、四季度豆油消费预期上升是主要原因,近年11月份,豆油/粕价比值上升势头比较明显,可考虑当原油价格回落带动豆油调整时,买豆油卖粕的操作。
1005豆油、抛棕榈油的操作还是可以继续,尽管近期比值没有出现大幅回升,但是气温逐步走低,依然是这种操作的有利支撑。短期内,按两者价差操作者,可以利用目前价差(豆油-棕榈油)一直在1000-1100间摆动的机会,按1:1的关系,反复进行买豆油抛棕榈油的操作。
豆类趋势
结论:尽管反弹幅度不小,但是月内仍然有可能震荡上试。
我们此前已经提到在趋势上,豆类可能延续反弹势头。国庆后长假后的第一周内豆类价格走势印证了我们的观点。
在走势上,内外盘可谓联动反弹。而接近上周后期,美豆11合约连续冲击1000关口受阻。而国内豆类品种周五仍然保持了较强的走势。
总结导致豆类价格节后反弹中继的原因,仍然是美豆高产利空暂时兑现,以及天气因素推迟收割和美元指数走软、原油价格走高所致。国内方面有新豆上市国内即将推出的收储政策预期、四季度的豆类产品的消费提升预期等因素。
我们此前提到,未来美豆的高产事实(尽管近期有天气推迟收割因素)以及南美豆的播种面积预期上升将来都是牵制大豆上行的压力,将制约大豆的上扬空间。上周五美盘豆类价格下滑将拖累国内豆类价格,但是由于、天气方面依然对收割的影响还将为市场关注,而在美元偏弱的格局依然未变给商品价格一定支撑,因此下周豆类整体上可能强势整理。不宜追涨。
价格空间方面。 1005合约大豆压力位3750-3880为重要压力区,没有美豆突破1000关口配合,恐难企稳该区域。
1005合约大豆油压力位7320左右。
1005合约豆粕强压力位为2900左右。
价格关系
结论: 1005合约盘面压榨利润近期的低位可能探明。
1005合约油粕比方面,油比可能震荡上扬。
1005豆油和1005棕榈油比值1.18左右波动。
1、压榨利润
主力合约1005盘面压榨利润回升由已恢复到了-400以上,上周该值波动不大。在临近四季度国内豆类产品消费上升预期之际。压榨利润存在一定的支撑因素,因此前期接近-500的压榨利润区间可能是近期的近期的低点,若压榨利润向该值回落时,可以尝试买豆抛油粕。
1005盘面压榨利润
以往合约,0705、0805、0905同1005合约盘面压榨利润的对比。

2、油粕关系
1005合约盘面油粕比,油比有了明显的回升,持续多时的粕强油弱格局有所改善。这得益于四季度的油脂类的消费提升预期,但更重要的是得益于原油价格上周的快速走强因素,因为油脂本身的高库存依然是很大的牵制因素。而后期原油价格有望保持坚挺,这给10月后期,乃至11月,油比维持坚挺,甚至继续走高提供了可能性。而统计角度看,近年来11月中,豆油/豆粕的比价都呈现回升势头。
因此,建议关注在此期间关注买豆油抛豆粕的投资机会。
建议操作上选择原油价格回落整理带动豆油回落整理时建仓
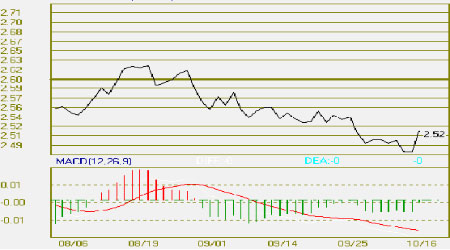
1005豆油/1005豆粕比值图。(目前为2.52,上周出现明显的回升)
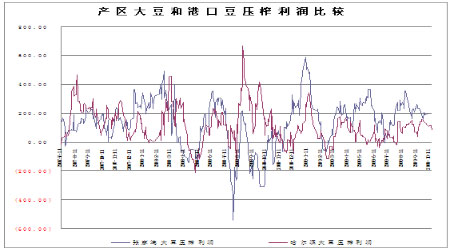
现货国产豆和港口豆压榨利润比较
现货方面,上周国产豆压榨利润再次下滑,港口豆在压榨利润方面继续保持优势。
3、豆油—棕榈油(套利)
豆油方面:
本周美国油籽加工商协会(NOPA)公布了9月份压榨报告:当月美国大豆压榨量为1.074亿蒲式耳,低于8月报告的1.126亿蒲式耳和分析师平均预测的1.132亿蒲式耳;当月美国豆油库存量降至22.62亿磅,低于上月报告的25.2亿磅和分析师平均预测的24.17亿磅。低于预期的压榨数据为市场带来一定的支撑。
国内方面,国内豆油市场豆油在周一冲高后随即展开横盘蓄势,周五再度发力上攻。国内产区大豆收购价稳中略涨,油厂对新豆收购报价在3520-3660元/吨之间,部分油厂小幅上调报价20-40元/吨,但农户惜售心理仍然较强,油厂收购困难;港口地区进口大豆分销报价稳定在3700-3800元/吨水平。中国商务部公布数据显示,中国9月进口大豆实际到港227.58万吨,10月预报到港200.56万吨。国内港口库存有望减少。
市场传言,今年大豆临储政策可能在月底出台,受减产影响,为保护豆农收入,收储价格预计将高于上年。后期主要关注国家政策面的动态。
棕榈油方面:
消息方面,马来西亚棕榈油局(MPOB)的9月份数据显示,棕榈油产量为156万吨,比上月增长了4.1%。库存预计为158万吨,比上月增长11.5%。出口量为131万吨,月环比减少了0.4%;同时马来西亚船运调查机构SGS周四公布的预估数据显示,马来西亚10月1-15日棕榈油出口较上月同期增加10%,至591,791吨。另外一家船运调查机构ITS称,马来西亚10月1-15日棕榈油出口较上月同期增加12.6%,至596,515吨。尽管出口数据较上个月出现大幅度增加,但略低于市场预期。
由于9月份我国和印度的进口量均创出历史最高单月记录,国内供应充足,后期进口力度将明显减弱。种种迹象表明,马盘棕榈油需求可能会继续下滑,在高产期内,供应宽松的局面将更加凸显,进而制约棕榈油的上行空间。
国内现货市场方面,24度棕榈油港口报价多数走强,集中在5920-6050元/吨之间,海关数据显示,9月份预计到港量为46.12万吨,较8月份的60万吨下滑明显,不过目前港口库存仍在39万吨的水平,短期内供应压力仍然较大。从消费市场来看,随着气温剧降,目前棕榈油在掺对中的占比迅速缩小,季节性因素将限制后期棕榈油的上涨。
上周1005豆油和1005棕榈油价差和比价在节后快速反弹后,维持窄幅波动。1086、1.177。10月下旬天气转凉后,比值有望回升。
短期内,由于豆油成本大豆未能有效突破以及豆油自身库存高企因素,在气温进一步走低前,一定程度上制约了豆油/棕榈油比价的回升。但是参照豆油、棕榈油价差的套利可以反复利用价差在目前1000-1100区间运动时做反复操作,但是不建议卖豆油-买棕榈油的反向操作。

光大期货 余宏斌 高兴 唐嘉宾
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
网友评论
